Wachsende Unternehmen bieten ihren Kunden mehr Zahlungsarten und Zahlungsbedingungen an, um das Kundenerlebnis zu verbessern. Mit jeder neuen Zahlungsbedingung wird die Umsatzrealisierung komplexer. Wie und wann ein Unternehmen Erträge und Aufwendungen erfasst, entscheidet darüber, ob die Bücher ein zutreffendes Bild der Finanzlage zeigen. Die Wahl der richtigen Buchführungsmethode ist deshalb zentral.
Abgrenzungen erfassen Erträge und Aufwendungen, die bereits erwirtschaftet oder verursacht sind, obwohl noch kein Geld geflossen ist. Dabei entstehen Forderungen und Verbindlichkeiten, die nicht aus Zahlungen stammen und in der Bilanz ausgewiesen werden. Abgrenzungen sind wichtig, weil Jahresabschluss und Berichterstattung nur mit ihnen zutreffend sind.
Dieser Beitrag erklärt, was Periodenabgrenzung bedeutet, wie sie im Detail funktioniert, worin sie sich von anderen Buchführungsmethoden unterscheidet und warum sie ein vollständiges Bild der finanziellen Lage eines Unternehmens liefert.
Periodenabgrenzung bedeutet, dass Erträge und Aufwendungen in der Periode gebucht werden, in der sie erwirtschaftet oder verursacht werden, unabhängig davon, wann die Zahlung tatsächlich erfolgt. Grundlage sind zwei zentrale Grundsätze der Rechnungslegung: das Matching Principle (sachliche Zuordnung von Aufwand und Ertrag) und das Realisationsprinzip.
Nach dem Matching Principle sind alle Aufwendungen in derselben Periode auszuweisen, in der die zugehörigen Erträge erzielt werden. Das Realisationsprinzip (§ 252 Abs. 1 Nr. 4 HGB) besagt, dass ein Ertrag erfasst wird, sobald er realisiert ist, also die Leistung erbracht ist, und nicht erst, wenn das Geld eingeht. In den USA müssen börsennotierte Unternehmen und alle Unternehmen, die nach US-GAAP (Generally Accepted Accounting Principles) bilanzieren, die Periodenabgrenzung anwenden.
In Deutschland gehört der Grundsatz der Periodenabgrenzung zu den Grundsätzen ordnungsmäßiger Buchführung (GoB) und steht im Handelsgesetzbuch: Nach § 252 Abs. 1 Nr. 5 HGB sind Aufwendungen und Erträge des Geschäftsjahrs unabhängig von den Zeitpunkten der entsprechenden Zahlungen im Jahresabschluss zu berücksichtigen.
Die Periodenabgrenzung beruht auf zwei Arten von Posten. Antizipative Posten erfassen Erträge oder Aufwendungen, die bereits erwirtschaftet oder verursacht sind, deren Zahlung aber noch aussteht. Gemeint sind noch nicht vereinnahmte Erträge und noch nicht bezahlte Aufwendungen, im Englischen Accrued Revenue und Accrued Expenses.
Transitorische Posten entstehen dagegen, wenn ein Unternehmen eine Vorauszahlung für eine Leistung oder ein Produkt erhalten hat, die es noch nicht erbracht hat, oder wenn es einen Aufwand bezahlt hat, der erst später anfällt. Die Fachbegriffe lauten im Voraus erhaltene Erträge und im Voraus bezahlte Aufwendungen (Deferred Revenue, Deferred Expense oder Prepaid Expense).
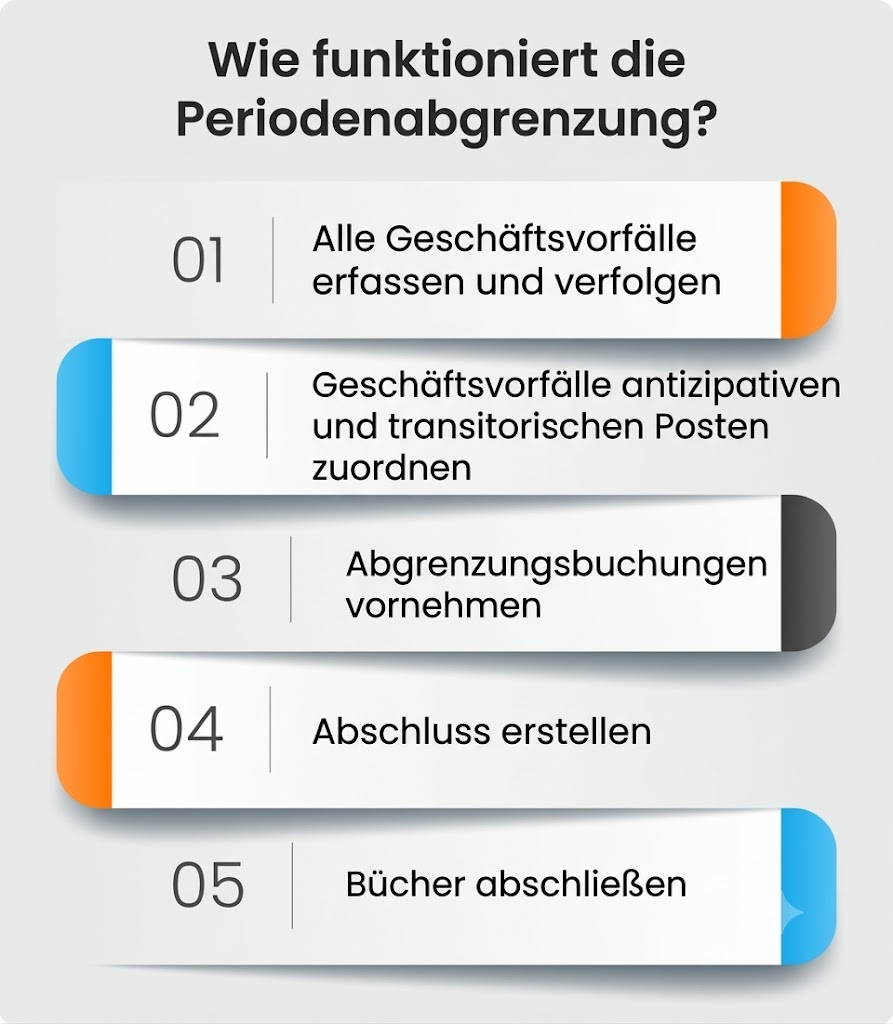
Die Periodenabgrenzung läuft in folgenden Schritten ab:
Ein Beispiel für einen noch nicht vereinnahmten Ertrag: Die Unternehmensberatung SBS Ltd erbringt im Januar 2024 Beratungsleistungen für einen Kunden zu einem Honorar von 10.000 Euro und stellt die Rechnung am 30. Januar 2024. Laut Zahlungsbedingungen zahlt der Kunde erst am 15. März 2024. Obwohl im Januar noch kein Geld eingeht, muss die Beratung den Ertrag im Januar erfassen, denn sie hat die Leistung in diesem Zeitraum erbracht und den Ertrag damit erwirtschaftet. Der noch nicht vereinnahmte Ertrag beträgt in diesem Fall 10.000 Euro und wird wie folgt gebucht:
| Konto | Soll | Haben |
| Forderungen aus Lieferungen und Leistungen | 10.000 | |
| Umsatzerlöse | 10.000 |
| Konto | Soll | Haben |
| Bank | 10.000 | |
| Forderungen aus Lieferungen und Leistungen | 10.000 |
Ein Beispiel für eine noch nicht bezahlte Verbindlichkeit: Die ABS Ltd kauft im März 2024 Laptops für den Weiterverkauf bei ihrem Lieferanten XYZ Ltd. Die Geräte treffen am 10. März 2024 ein, die Rechnung über 15.000 Euro folgt am 30. März 2024. Bezahlt wird am 15. April 2024. Die Zahlung fällt in den April, Lieferung und Verbindlichkeit aber in den März. Deshalb bucht ABS Ltd den Einkauf bereits im März:
| Konto | Soll | Haben |
| Vorräte | 15.000 | |
| Verbindlichkeiten aus Lieferungen und Leistungen | 15.000 |
| Konto | Soll | Haben |
| Verbindlichkeiten aus Lieferungen und Leistungen | 15.000 | |
| Bank | 15.000 |
Ein Beispiel für einen im Voraus erhaltenen Ertrag: Der Telekommunikationsanbieter DRG Ltd erhält im Februar 2024 von einem Kunden 2.000 Euro für eine Leistung, die er erst im März 2024 erbringt. Gebucht wird wie folgt:
| Konto | Soll | Haben |
| Bank | 2.000 | |
| Passive Rechnungsabgrenzung | 2.000 |
| Konto | Soll | Haben |
| Passive Rechnungsabgrenzung | 2.000 | |
| Umsatzerlöse | 2.000 |
Fällt der Bilanzstichtag zwischen Zahlung und Leistung und betrifft die Leistung eine bestimmte Zeit nach dem Stichtag, wie hier den Telekommunikationsdienst im März, weist das Unternehmen den Betrag als passiven Rechnungsabgrenzungsposten aus (§ 250 Abs. 2 HGB). Eine Vorauszahlung auf eine einmalige Lieferung steht dagegen unter den erhaltenen Anzahlungen.
Im deutschen Jahresabschluss zeigt sich die Periodenabgrenzung in vier Fällen. Entscheidend ist jeweils, ob die Zahlung vor oder nach dem Bilanzstichtag fließt und ob der Ertrag oder Aufwand in das alte oder in das folgende Geschäftsjahr gehört. Ziel ist ein periodengerechter Erfolgsausweis in der Gewinn- und Verlustrechnung.
Ist eine Verpflichtung am Bilanzstichtag dem Grunde oder der Höhe nach ungewiss, bildet das Unternehmen statt einer Verbindlichkeit eine Rückstellung (§ 249 Abs. 1 HGB), etwa für Dezemberleistungen, deren Rechnung bei der Abschlusserstellung noch fehlt.
Der zentrale Unterschied zwischen der zahlungsorientierten Buchführung (Cash Accounting) und der Periodenabgrenzung liegt im Zeitpunkt der Erfassung. Die zahlungsorientierte Buchführung erfasst Einnahmen und Ausgaben erst, wenn tatsächlich Geld fließt. Die Periodenabgrenzung erfasst Erträge und Aufwendungen dann, wenn sie erwirtschaftet oder verursacht werden. In Deutschland folgt vor allem die Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG diesem Prinzip; Anlagegüter werden dort allerdings über die Abschreibung verteilt.
Die wichtigsten Unterschiede zwischen zahlungsorientierter Buchführung und Periodenabgrenzung im Überblick:
Periodenabgrenzung · Zahlungsorientierte Buchführung
Erfasst Erträge und Aufwendungen, sobald sie erwirtschaftet oder verursacht sind, unabhängig davon, ob bereits Geld geflossen ist. · Erfasst Einnahmen und Ausgaben nur, wenn tatsächlich Geld fließt.
In den USA gilt: Börsennotierte Unternehmen bilanzieren nach US-GAAP und damit periodengerecht. Steuerlich müssen Kapitalgesellschaften (C Corporations) mit einem durchschnittlichen Jahresumsatz von mehr als 25 Mio. US-Dollar in den drei Vorjahren die Periodenabgrenzung anwenden (Ausgangswert, jährlich an die Inflation angepasst). Auch Unternehmen, die sich prüfen lassen oder US-GAAP einhalten wollen, erstellen ihre Abschlüsse periodengerecht. · Die zahlungsorientierte Buchführung ist nach US-GAAP nicht zulässig und wird vor allem von kleineren Unternehmen mit wenigen Geschäftsvorfällen genutzt, die in der Regel keine Zahlungsziele wie Lieferantenkredite gewähren.
Die Periodenabgrenzung ist in der Regel aufwendiger und erfordert ein eigenes Team in der Buchhaltung, weil jeder Geschäftsvorfall danach verfolgt werden muss, wann er erwirtschaftet oder verursacht wird. · Die zahlungsorientierte Buchführung ist einfacher, weil nur Zahlungseingänge und Zahlungsausgänge erfasst werden.
Die Periodenabgrenzung zeigt die tatsächliche Finanzlage eines Unternehmens genauer, weil sie aktuelle und künftige Zahlungsströme zusammenführt. So erhält das Unternehmen einen klaren Blick auf seine Erträge und Verbindlichkeiten. · Die zahlungsorientierte Buchführung berücksichtigt nur den aktuellen Cashflow und zeichnet deshalb oft ein ungenaues Bild von finanzieller Lage und Ertragskraft.
Die Periodenabgrenzung liefert einen aktuellen Überblick über Vermögen und Schulden, weil sie noch nicht vereinnahmte Erträge, noch nicht bezahlte Aufwendungen sowie im Voraus erhaltene Erträge und im Voraus bezahlte Aufwendungen erfasst. · Die zahlungsorientierte Buchführung kann Vermögen und Schulden nicht zutreffend abbilden. Die Abschlüsse werden dadurch ungenau.
In Deutschland hängt die Pflicht zur periodengerechten Abgrenzung an der Buchführungspflicht. Wer Bücher führt und eine Bilanz aufstellt, muss Aufwendungen und Erträge dem richtigen Geschäftsjahr zuordnen. Wer den Gewinn per Einnahmen-Überschuss-Rechnung ermittelt, erfasst Einnahmen und Ausgaben grundsätzlich im Jahr des Zu- oder Abflusses (§ 11 EStG).
Unter US-GAAP ist die Periodenabgrenzung die maßgebliche Methode, und im deutschen Jahresabschluss schreibt das HGB sie vor. Eine periodengerechte Buchführung erleichtert die Abschlussprüfung. Zudem ziehen Investoren und Kreditgeber Unternehmen, die periodengerecht abgrenzen, häufig vor.
Die Periodenabgrenzung führt aktuelle und erwartete Zahlungsströme zusammen: Sie erfasst alle Erträge und Aufwendungen dann, wenn sie erwirtschaftet oder verursacht werden, unabhängig davon, ob bereits Geld geflossen ist. So entsteht ein zutreffendes Bild von Finanzlage und wirtschaftlicher Situation, weil Vermögen und Schulden vollständig erfasst sind. Das Ergebnis sind genauere Abschlüsse.
Weil alle Erträge und Aufwendungen zum Zeitpunkt ihres Entstehens erfasst und verfolgt werden, können Abschlussprüfer Geschäftsvorfälle und die Richtigkeit der Abschlüsse leichter prüfen.
Die Periodenabgrenzung zeigt die tatsächliche Entwicklung von Liquidität und Rentabilität und unterstützt damit die Finanzanalyse. Unternehmen sehen ihre aktuellen und erwarteten Zahlungseingänge und Zahlungsausgänge und können Entscheidungen über den Einsatz von Ressourcen und künftige Investitionen vorausschauend treffen.
Die wichtigsten Herausforderungen der Periodenabgrenzung:
Die Periodenabgrenzung ist anspruchsvoll und verlangt eine sorgfältige Buchführung. Ihre Vorteile machen sie dennoch unverzichtbar, vor allem die genaue Darstellung der finanziellen Lage und die Einhaltung von Rechnungslegungsstandards wie HGB und US-GAAP. Um den Aufwand zu senken, setzen Unternehmen Buchhaltungssoftware ein, die Buchhaltungsprozesse modernisiert und automatisiert. Die Record to Report Software von HighRadius bietet durchgängige Funktionen, um zahlreiche Buchhaltungsprozesse und Workflows zu straffen und zu automatisieren.
Vom Datenabruf über die Journalbuchung bis zur Analyse: Mit der No-Code-Plattform LiveCube reduziert HighRadius manuelle Aufgaben um 50 %. Buchhalterinnen und Buchhalter rufen Rohdaten ab, führen Berechnungen durch und übertragen die Ergebnisse in verschiedene Unternehmenssysteme. Die gesamte Buchführung wird schlanker.
Mit der Financial Close Software von HighRadius verkürzen Unternehmen den Abschluss um 30 %. Die Verwaltung von Journalbuchungen (Journal Entry Management) trägt mit automatisierten Buchungsoptionen wesentlich zu einem schnelleren Monatsabschluss bei. Zudem unterstützt die Verwaltung von Journalbuchungen die Kontenabstimmung mit der Account Reconciliation Software, weil Korrekturbuchungen automatisch gebucht werden. Manuelle Eingriffe nehmen ab, der Abschluss wird kürzer.
Die Record-to-Report-Lösung von HighRadius optimiert Buchhaltungsprozesse grundlegend und hält Unternehmen im sich wandelnden Finanzmanagement auf der Höhe der Zeit.
Ja. Wer US-GAAP einhalten muss, wendet die Periodenabgrenzung an. Auch alle börsennotierten Unternehmen müssen periodengerecht abgrenzen. Nur so entsprechen Abschlüsse und Berichte den US-GAAP. In Deutschland verlangt das HGB die Periodenabgrenzung für alle bilanzierenden Unternehmen (§ 252 Abs. 1 Nr. 5 HGB).
Der Jahresüberschuss ergibt sich aus der Differenz zwischen den in der Periode erfassten Erträgen und den verursachten Aufwendungen. Die Formel lautet: Jahresüberschuss = erfasste Erträge − verursachte Aufwendungen.
Ein Ertrag wird in der Periode erfasst, in der er realisiert ist, auch wenn das Geld noch nicht geflossen ist; der Betrag steht als Forderung in der Bilanz. Ist das Geld schon eingegangen, der Ertrag aber noch nicht realisiert, wird der Betrag als im Voraus erhaltener Ertrag gebucht: als passiver Rechnungsabgrenzungsposten, wenn er eine bestimmte Zeit nach dem Stichtag betrifft, sonst als erhaltene Anzahlung.
Ein Aufwand wird in der Periode erfasst, in der er verursacht wird, auch wenn er noch nicht bezahlt ist. Der Betrag wird als noch nicht bezahlter Aufwand unter den Verbindlichkeiten gebucht. Wurde der Aufwand im Voraus bezahlt und betrifft er eine bestimmte Zeit nach dem Bilanzstichtag, steht er zum Stichtag als aktiver Rechnungsabgrenzungsposten in der Bilanz.
Die Periodenabgrenzung sichert die Einhaltung von Rechnungslegungsstandards wie HGB und US-GAAP, erleichtert die Abschlussprüfung und liefert ein genaues, vollständiges Bild von finanzieller Lage und Ertragskraft. Unternehmen treffen so datenbasierte, vorausschauende Geschäftsentscheidungen.
Periodenabgrenzung ist der Oberbegriff für alle Buchungen, die Aufwendungen und Erträge dem richtigen Geschäftsjahr zuordnen. Die Rechnungsabgrenzung nach § 250 HGB ist ein Teil davon: Sie betrifft nur transitorische Vorgänge, bei denen die Zahlung vor dem Bilanzstichtag liegt und der Aufwand oder Ertrag eine bestimmte Zeit danach betrifft.
Gesetzlich vorgeschrieben ist die Periodenabgrenzung zum Bilanzstichtag des Jahresabschlusses; Inlandsemittenten von Aktien oder Schuldtiteln erstellen zusätzlich einen Halbjahresfinanzbericht (§ 115 WpHG). Viele Unternehmen grenzen darüber hinaus in jedem Monatsabschluss ab, damit die monatlichen Ergebnisse vergleichbar sind, Management-Reports die tatsächliche Entwicklung zeigen und der Jahresabschluss schneller steht.
Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“

Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.

Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.

Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.

Kunden weltweit
Implementierungen
Transaktionen jährlich
Kontinente
Erfahren Sie mehr über die ideale Finanzlösung für Ihre Bedürfnisse.
Vereinbaren Sie einen TerminEntdecken Sie unsere Produkte durch selbstgeführte interaktive Demos.
Erkunden Sie das Demo-CenterBitte füllen Sie die folgenden Felder aus
Bitte füllen Sie die folgenden Felder aus

Wir haben gesehen, wie die Kosten für Finanzdienstleistungen um 2,5 Millionen Dollar gesunken sind, während Volumen, Qualität und Produktivität gestiegen sind.

Colleen Zdrojewski
Uns vertrauen über 1300+ globale Unternehmen


