SMARTe Ziele in der Kreditorenbuchhaltung halten die Finanzprozesse geordnet und effizient. Ohne klare Ziele kann die Kreditorenbuchhaltung den Fokus verlieren, was zu Reibung im Ablauf und zu angespannten Lieferantenbeziehungen führt.
Unternehmen mit klar formulierten Finanzzielen erreichen bessere Ergebnisse. Mit SMARTen Zielen, also spezifisch, messbar, erreichbar, relevant und terminiert, lassen sich Verantwortlichkeit und Effizienz steigern und die Liquiditätssteuerung verbessern. Die Automatisierung der Kreditorenbuchhaltung beschleunigt den Weg zum Ziel zusätzlich, weil manuelle Engpässe entfallen, die Genauigkeit steigt und Zahlungen pünktlich erfolgen.
Mehr als 800 Unternehmen steuern die Kreditorenbuchhaltung mit SMARTen Zielen
HighRadius macht aus SMARTen Zielen messbare Ergebnisse, mit 90 % Dunkelverarbeitung bei Eingangsrechnungen.
Request a DemoWie sich SMARTe Ziele für die Kreditorenbuchhaltung wirksam formulieren lassen, zeigen die folgenden Abschnitte mit Strategien und Beispielen.
Ziele der Kreditorenbuchhaltung sind konkrete Vorgaben, mit denen ein Unternehmen seine Verbindlichkeiten gegenüber Lieferanten steuert. Im Mittelpunkt stehen pünktliche Zahlungen, die die Lieferantenbeziehungen sichern und Mahngebühren vermeiden, sowie eine höhere Genauigkeit der Vorgänge, die Fehler und Differenzen verringert. Dazu kommen die Kontrolle der Bearbeitungskosten, die Einhaltung gesetzlicher Vorgaben und interner Richtlinien sowie die Optimierung des gesamten Ablaufs in der Kreditorenbuchhaltung.
Zusammen sorgen diese Ziele dafür, dass Lieferantenrechnungen, Zahlungen und Abläufe besser gesteuert werden. Die richtigen Ziele können die Fehlerzahl senken, Verzögerungen verhindern und finanzielle Verluste begrenzen, während das Vertrauen der Lieferanten wächst und der Alltag ruhiger läuft.
Auf diese Kernziele sollten Unternehmen den Schwerpunkt legen:
Die zügige Bearbeitung von Rechnungen ist mehr als ein Ziel und nimmt Druck aus dem Alltag. Wer sich vornimmt, Eingangsrechnungen innerhalb von drei Werktagen zu verarbeiten, vermeidet Mahngebühren und hält das Vertrauen der Lieferanten. Dafür müssen manuelle Engpässe verschwinden, Freigabeketten kürzer werden und digitale Werkzeuge zum Einsatz kommen.
Doppelte oder falsche Zahlungen kosten Geld und belasten die Lieferantenbeziehung. Ein Ziel von 99 % Zahlungsgenauigkeit stärkt das Vertrauen und nimmt Reibung aus dem Ablauf.
Lieferanten schätzen Unternehmen, die verlässlich pünktlich zahlen. Ein Zielwert von 95 % pünktlicher Zahlungen führt zu besseren Konditionen, bevorzugter Behandlung und einer stabilen Lieferkette.
Kosteneffizienz gehört zu den wichtigsten Zielen. Straffere Abläufe und weniger manuelle oder papiergebundene Arbeit sparen spürbar Kosten. Ein Ziel wie 10 % geringere Bearbeitungskosten jährlich kann sich direkt auf das Ergebnis auswirken.
Eine gute Steuerung der Liquidität sichert die Zahlungsfähigkeit, ohne Mittel unnötig zu binden. Ziele wie eine angemessene DPO sorgen dafür, dass Zahlungen zum Liquiditätsverlauf passen und die finanzielle Stabilität stützen.
Im deutschsprachigen Raum ist diese Vorgabe konkret: Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen im B2B-Geschäft empfangen können, und zwar ohne Übergangsfrist. Hinzu kommen die revisionssichere Ablage nach den GoBD und die Pflichtangaben nach § 14 UStG, ohne die der Vorsteuerabzug gefährdet ist. Ein Compliance-Ziel in der Kreditorenbuchhaltung misst sich an diesen drei Punkten, nicht an allgemeinen Branchenvorgaben.
Klare Ziele machen den Zahlungsprozess effizienter, kontrollierter und strategischer. Ohne definierte Vorgaben kann es Teams schwerfallen, die Leistung zu messen, die Liquidität zu steuern und die Lieferantenbeziehungen zu halten.
Gut gesetzte Ziele geben Richtung, verbinden die Kreditorenbuchhaltung mit den Unternehmenszielen und bringen die laufende Verbesserung voran:
Die besten Ziele sind konkret, messbar und an den Finanzzielen des Unternehmens ausgerichtet. Ob Effizienz, Kostenkontrolle, Lieferantenzufriedenheit oder Liquidität im Vordergrund steht: Klare Zielwerte machen den Fortschritt über Kennzahlen der Kreditorenbuchhaltung sichtbar.
Diese Beispiele eignen sich als Maßstab:
Die durchschnittliche Bearbeitungsdauer einer Rechnung in den nächsten sechs Monaten von sieben auf drei Tage senken, um effizienter zu arbeiten und Zahlungsverzug zu vermeiden.
Eine Zahlungsgenauigkeit von mindestens 99 % erreichen, indem doppelte Zahlungen, falsche Beträge und Erfassungsfehler verringert werden.
Die Kosten je bearbeiteter Rechnung im nächsten Jahr durch bessere Abläufe und Automatisierung um 15 % senken.
Den Anteil der Rechnungen, die ohne manuellen Eingriff durchlaufen, innerhalb von zwölf Monaten von 40 % auf 75 % steigern, um Freigaben zu beschleunigen.
Die DPO um fünf Tage erhöhen, ohne die Zufriedenheit der Lieferanten zu gefährden, um das Working Capital zu verbessern und genauer planen zu können.
Den Anteil der skontofähigen Rechnungen, die früh bezahlt werden, innerhalb von sechs Monaten von 20 % auf 50 % steigern, um möglichst viel einzusparen.
Eine Quote von 95 % pünktlicher Zahlungen erreichen, um die Lieferantenbeziehungen zu stärken und Mahngebühren zu vermeiden.
Durch bessere Kommunikation, verlässliche Zahlungen und eine geordnete Klärung von Streitfällen einen Zufriedenheitswert von mindestens 90 % bei den Lieferanten erreichen.
Diese Beispiele dienen zugleich als Kennzahlen für die Kreditorenbuchhaltung und als Zielwerte für das Team. Welche Kombination passt, hängt von den Prioritäten, den Hürden im Alltag und dem heutigen Ausgangswert ab. Nach der Auswahl folgt die Umsetzung.
Ziele für die Kreditorenbuchhaltung brauchen Vorbereitung und eine klare Reihenfolge. Diese Schritte führen dorthin:
Vor neuen Zielen steht die Bestandsaufnahme: Abläufe prüfen, Engpässe finden, Reibungspunkte benennen. Diese Kennzahlen geben den Ausgangswert:
Nach der Bestandsaufnahme folgen Ziele, die die erkannten Schwachstellen adressieren. Damit sie tragfähig sind, halten sie sich an die SMART-Kriterien:
Ein SMARTes Ziel lautet dann etwa: „Innerhalb des nächsten Quartals eine Quote von 95 % pünktlicher Zahlungen erreichen, indem Rechnungsfreigaben automatisiert werden und die Abstimmung mit den Freigebenden verbessert wird.“
Kennzahlen machen den Fortschritt messbar und halten das Team in der Verantwortung. Jede Kennzahl gehört zu einem Ziel und liefert Hinweise für die Steuerung. Beispiele:
Nach Zielen und Kennzahlen folgt die Anpassung der Abläufe: neue Schritte einführen, Doppelarbeit streichen, Technik einsetzen. Bewährt haben sich:
Ziele zu setzen ist keine einmalige Aufgabe, sondern ein laufender Vorgang mit regelmäßiger Kontrolle. Nach der Umsetzung gehören feste Termine für die Auswertung dazu:
Ziele zu setzen ist das eine, sie zu erreichen das andere. Von hohen Rechnungsvolumina bis zu wechselnden Vorgaben: Diese Hürden können die Abläufe stören, Zahlungen verzögern und die Kosten in die Höhe treiben.
Diese Hürden treten am häufigsten auf:
| Hürde | Beschreibung |
| Hohes Rechnungsvolumen | Viele Eingangsrechnungen überlasten das Team, was zu Verzögerungen und Fehlern führt. |
| Fehler bei der manuellen Erfassung | Tippfehler führen zu falschen Zahlungen, Compliance-Problemen und Verzögerungen. |
| Verspätete oder unregelmäßige Zahlungen | Späte Freigaben oder eine schlecht gesteuerte Liquidität führen oft zu Zahlungsverzug. |
| Fehlende Transparenz: | Ohne durchgehende Nachverfolgung und Berichte bleibt die Leistung der Kreditorenbuchhaltung im Dunkeln. |
| Compliance-Risiken: | Verstöße gegen Vorgaben führen zu Prüfungen, Sanktionen und Reputationsschäden. |
| Knappe Ressourcen | Zu wenig oder zu wenig geschultes Personal kann die Abläufe verlangsamen und die Fehlerzahl erhöhen. |
| Betrug und Sicherheit | Die Abläufe in der Kreditorenbuchhaltung sind anfällig für Betrug und unbefugte Zugriffe, mit finanziellen und Reputationsfolgen. |
Ziele wirken erst, wenn klar ist, an welcher Stelle im Ablauf sie greifen. Am Ende des Purchase-to-Pay-Prozesses übernimmt die Kreditorenbuchhaltung Aufgaben, die in sechs Schritten ablaufen.
Die Hürdenliste oben nennt Betrug und Sicherheit als Risiko. In der Praxis setzt der Schutz an vier Stellen an, und alle vier lassen sich als Ziel formulieren.
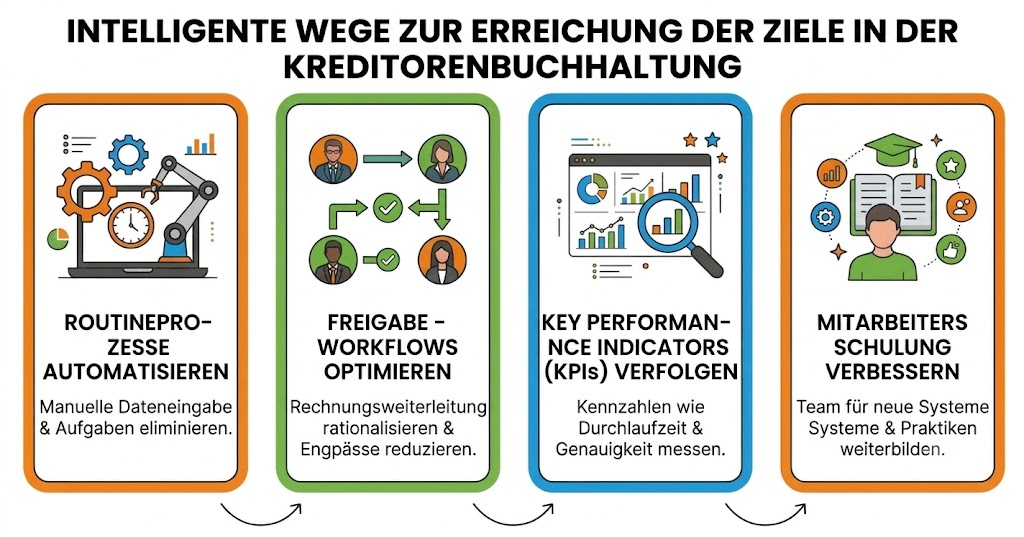
Damit die Ziele der Kreditorenbuchhaltung erreichbar bleiben, braucht es Maßnahmen, die Effizienz und messbare Ergebnisse bringen. Dazu zählen diese fünf:
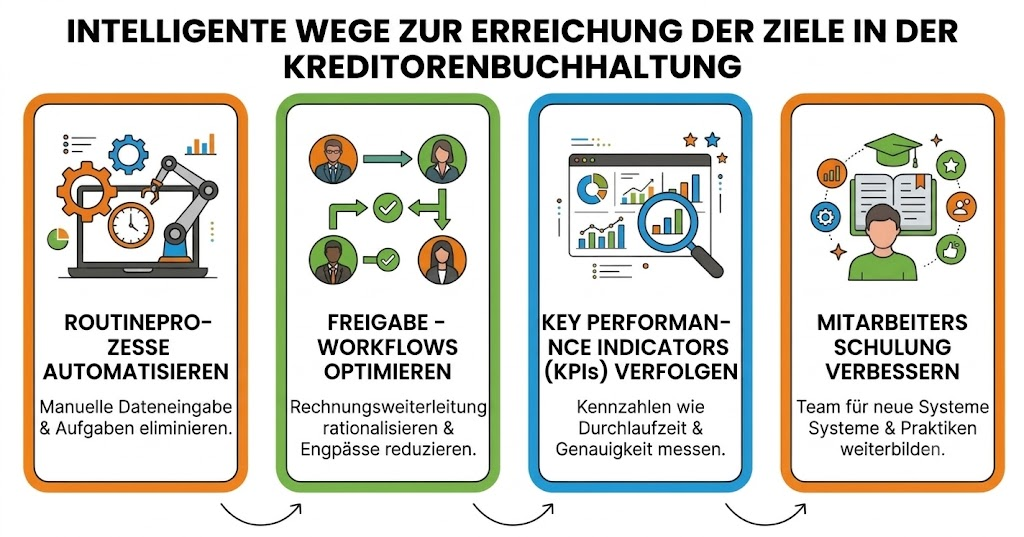
Automatisierung nimmt dem Team wiederkehrende Aufgaben ab: Erfassung, Rechnungsabgleich und Bestellabgleich. Damit sinkt der Zeitaufwand, und die Genauigkeit steigt, weil Texterkennung (OCR) und KI-gestützte Systeme die Daten präzise erfassen und verarbeiten. So bleibt dem Team mehr Zeit für strategische Aufgaben.
Wer in der Kreditorenbuchhaltung Prozesse regelmäßig durchsieht, findet die Engpässe. Eine geprüfte Freigabehierarchie mit zusammengelegten Stufen kann die Durchlaufzeit spürbar verkürzen.
Wer DPO, Durchlaufzeit, Zahlungsgenauigkeit und die Bearbeitung von Ausnahmen beobachtet, erkennt Trends, misst den Fortschritt und entscheidet auf belastbarer Grundlage.
Einheitliche Vorgaben für Rechnungsfreigabe, Datenprüfung und Zahlungstermine geben dem Team Sicherheit, sorgen für gleiche Abläufe und vermeiden Missverständnisse.
Regelmäßige Schulung hält das Team bei Werkzeugen, Vorgaben und bewährten Abläufen auf dem aktuellen Stand. Ein gut geschultes Team erreicht die Ziele der Kreditorenbuchhaltung zuverlässiger.
Die Automatisierung der Kreditorenbuchhaltung bringt Teams auf dem Weg zu den eigenen Zielen entscheidend voran. Wo automatisierte Abläufe manuelle ersetzen, können Effizienz, Genauigkeit und Produktivität deutlich steigen. Unternehmen, die ihre Kreditorenbuchhaltung automatisieren, zahlen damit direkt auf diese Ziele ein:
Die manuelle Bearbeitung kostet Zeit für Erfassung, Prüfung und das Weiterleiten zur Freigabe. Automatisierung erfasst die Rechnungsdaten per Texterkennung (OCR), gleicht sie mit der Bestellung ab und leitet die Rechnung direkt an die zuständigen Freigebenden weiter. So verkürzt sich die Durchlaufzeit, und Zahlungen erfolgen termingerecht.
Manuelle Erfassung ist fehleranfällig: Doppelzahlungen oder falsche Beträge haben finanzielle Folgen und belasten die Lieferantenbeziehungen. Automatisierungssoftware nutzt maschinelles Lernen, Prüfregeln und eine automatische Bearbeitung von Ausnahmen, um Fehler zu vermeiden und die Zahlungsgenauigkeit zu sichern.
Mit Automatisierung planen Teams Zahlungen gezielt und steuern damit die Liquidität. Der Überblick über Zahlungstermine, Fälligkeiten und offene Rechnungen in Echtzeit hilft, Zahlungsverzug zu vermeiden und die Liquidität stabil zu halten.
Automatisierungswerkzeuge sind auf die Einhaltung von Vorgaben ausgelegt. Prüfpfade, automatische Steuerberechnung und eine sichere Datenverarbeitung erleichtern die Einhaltung von Standards und die Vorbereitung auf Prüfungen. So sinkt das Risiko von Sanktionen, und der Ruf des Unternehmens bleibt geschützt.
Plattformen für die Kreditorenbuchhaltung bringen Dashboards und Berichte mit, die Kennzahlen wie DPO, Zahlungsgenauigkeit und Freigabedauer zeigen. Auf dieser Grundlage messen Teams den Fortschritt, erkennen Schwachstellen und verbessern die Abläufe laufend.
Automatisierung verbessert die Abstimmung mit Lieferanten, weil der Zahlungsstatus in Echtzeit sichtbar ist und Streitfälle schneller geklärt werden. Über ein Lieferantenportal sehen Lieferanten die Zahlungsdetails und reichen Rechnungen elektronisch ein, was Rückfragen erspart und die Zufriedenheit erhöht.
Die Automatisierung der Kreditorenbuchhaltung strafft nicht nur Verarbeitung und Freigaben, sie lässt sich auch an ERP-Systeme wie NetSuite, SAP und Oracle anbinden. Damit sind die Daten in beiden Systemen aktuell, Doppelerfassungen entfallen, und der Finanzbereich sieht die Verbindlichkeiten über alle Gesellschaften hinweg, was Genauigkeit, Compliance und einen schnelleren Finanzabschluss stützt.
Die Kommunikation mit Lieferanten schafft Vertrauen und verringert Streitfälle. Klare Absprachen sichern korrekte Zahlungen und stärken die Beziehung, was dem Team hilft, Ziele wie Effizienz, pünktliche Zahlungen und eine straffe Rechnungsverarbeitung zu erreichen.
Automatisierung erhöht die Genauigkeit, verringert manuelle Fehler und beschleunigt Erfassung, Rechnungsabgleich und Freigaben. Zudem sichert sie die Compliance, verbessert die Liquiditätssteuerung und liefert Auswertungen in Echtzeit, womit Zielwerte wie eine geringere Kreditorenlaufzeit (DPO) erreichbar werden. Mit einem belastbaren Business Case für die Automatisierung der Kreditorenbuchhaltung gewinnen Unternehmen die Zustimmung der Führung, begründen die Investition und zeigen, wie die Automatisierung die Kosten senkt.
Ein SMARTes Ziel ist spezifisch, messbar, erreichbar, relevant und terminiert. Ein Beispiel: die Durchlaufzeit der Rechnungen innerhalb von drei Monaten mit Automatisierung um 20 % senken. Ein solches Ziel erfüllt alle fünf Kriterien und verbessert die Effizienz.
Das Hauptziel ist, Zahlungen korrekt und pünktlich zu leisten und dabei die Lieferantenbeziehungen zu pflegen, Mahngebühren zu vermeiden und die Liquidität zu steuern. Diese Ziele sichern die finanzielle Stabilität und stützen das Wachstum.
Gefragt sind Genauigkeit, Organisation und analytisches Denken, um Rechnungen korrekt zu verarbeiten und Abweichungen zu erkennen. Dazu kommen klare Kommunikation, Lösungsorientierung und ein sicheres Verständnis der Finanzprozesse, um die Beziehungen zu den Lieferanten zu pflegen.
Kennzahlen der Kreditorenbuchhaltung messen, wie effizient und wirksam die Abläufe sind. Üblich sind Durchlaufzeit der Rechnungen, Kosten je Rechnung, Kreditorenlaufzeit (DPO), Quote der Zahlungsgenauigkeit, Ausnahmequote und der Anteil pünktlicher Zahlungen. Die Kennzahlen zeigen Verbesserungspotenzial und machen den Fortschritt sichtbar.
Die Kreditorenbuchhaltung soll Rechnungen korrekt verarbeiten, pünktlich zahlen, interne Richtlinien und gesetzliche Vorgaben einhalten, die Liquidität steuern und starke Lieferantenbeziehungen aufbauen. Diese Ziele stützen die finanzielle Stabilität, die Effizienz im Betrieb und das langfristige Wachstum.
Die Kreditorenbuchhaltung führt die Konten der Lieferanten und steuert die Verbindlichkeiten, die Debitorenbuchhaltung führt die Konten der Kunden und steuert die Forderungen. Beide buchen in dasselbe Hauptbuch, mit gegensätzlicher Richtung des Zahlungsstroms.
Skonti senken die Kosten, verkürzen aber die Zahlungsfrist und damit die Kreditorenlaufzeit (DPO). Beide Ziele stehen in Spannung zueinander: Der Zielwert für die Skontoquote und der Zielwert für die Kreditorenlaufzeit werden deshalb gemeinsam festgelegt.
Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“

Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.

Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.

Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.

Kunden weltweit
Implementierungen
Transaktionen jährlich
Kontinente
Erfahren Sie mehr über die ideale Finanzlösung für Ihre Bedürfnisse.
Vereinbaren Sie einen TerminEntdecken Sie unsere Produkte durch selbstgeführte interaktive Demos.
Erkunden Sie das Demo-CenterBitte füllen Sie die folgenden Felder aus
Bitte füllen Sie die folgenden Felder aus

Wir haben gesehen, wie die Kosten für Finanzdienstleistungen um 2,5 Millionen Dollar gesunken sind, während Volumen, Qualität und Produktivität gestiegen sind.

Colleen Zdrojewski
Uns vertrauen über 1300+ globale Unternehmen


