Einleitung

Wer im B2B-Geschäft wachsen will, räumt Kunden Zahlungsziele ein: Ohne Lieferantenkredit ist kaum ein Abschluss wettbewerbsfähig. Anspruchsvoll wird es danach im Forderungsmanagement, denn erst wenn Unternehmen offene Forderungen eintreiben, wird aus einem Umsatz tatsächlich Liquidität. 

Fehlen wirksame Abläufe im B2B-Forderungseinzug, leidet nicht nur die finanzielle Entwicklung. Auch die Beziehung zu langjährigen Kunden nimmt Schaden. 

Der Beitrag zeigt zuerst die Fehler, die den B2B-Forderungseinzug ausbremsen, und danach sieben Strategien, mit denen Finanzteams offene Forderungen schneller eintreiben und ihren Einzugsprozess verbessern. 
Inhaltsverzeichnis

    • Einleitung
    • Typische Fehler beim Eintreiben offener Forderungen im B2B
    • 7 B2B-Strategien, um offene Forderungen einzutreiben und den Cashflow zu verbessern
    • Wenn Kunden trotz Mahnung nicht zahlen: Verzug, Mahnverfahren und Verjährung 
    • Wie HighRadius den B2B-Forderungseinzug automatisiert
    • FAQs

Typische Fehler beim Eintreiben offener Forderungen im B2B

Beim Eintreiben offener Forderungen im B2B entscheiden vermeidbare Fehler darüber, ob die Liquidität stabil bleibt und die Geschäftsbeziehung Bestand hat. Die folgenden Muster treten am häufigsten auf, jeweils mit dem Hinweis, wie sich das Problem vermeiden lässt. 

Unklare Kommunikation

Einer der größten Fehler beim Eintreiben offener Forderungen ist das Fehlen klarer Kommunikationswege zum Kunden. Fehlt die Abstimmung, entstehen Missverständnisse und Zahlungsverzögerungen. 

Offene Kommunikationswege gehören deshalb von Beginn an zur Geschäftsbeziehung. Zahlungsbedingungen und Erwartungen werden klar benannt, und offene Punkte werden aktiv angesprochen, sobald sie auftreten. 

Frühwarnsignale übersehen

Ein zweiter häufiger Fehler ist, Frühwarnsignale für Zahlungsprobleme zu übersehen. Anzeichen dafür, dass ein Kunde in finanzielle Schwierigkeiten gerät, sind etwa verspätete Zahlungen, Bitten um längere Zahlungsziele oder Veränderungen im Geschäftsbetrieb. 

Wer diese Signale früh erkennt, kann gegensteuern, bevor die Liquidität leidet. Zum Forderungseinzug gehört deshalb die Überwachung des Kreditrisikos in Echtzeit. 

Lückenhafte Dokumentation

Eine saubere Dokumentation ist im B2B-Forderungseinzug unverzichtbar. Fehlen belastbare Aufzeichnungen zu Rechnungen, Zahlungsvereinbarungen und Kundenkontakten, lassen sich offene Posten kaum nachverfolgen und Streitfälle nur schwer klären. 

Ein verlässliches System erfasst jeden Kundenkontakt, von der E-Mail über das Telefonat bis zur schriftlichen Vereinbarung. So entsteht Ordnung im Tagesgeschäft, und im Ernstfall liegen die Nachweise für rechtliche Schritte vor.

Starre Ratenvereinbarungen

Unflexible Zahlungspläne können den Forderungseinzug bremsen. Klare Zahlungsbedingungen sind richtig, doch zu starre Vorgaben verprellen Kunden und erschweren ihnen, ihre Verpflichtungen zu erfüllen.

Ratenzahlungen oder verlängerte Zahlungsziele für Kunden in vorübergehenden Engpässen halten die Beziehung stabil und sichern gleichzeitig den Zahlungseingang.

Mehr dazu: Forderungsmanagement optimieren: 5 Strategien gegen Zahlungsausfälle. 

Fehlende Nachfassaktionen

Nachfassaktionen bei überfälligen Rechnungen entscheiden über den Erfolg. Viele Unternehmen gehen davon aus, dass Kunden auch ohne Erinnerung pünktlich zahlen. Die Praxis sieht oft anders aus. 

Ein systematischer Ablauf für überfällige Forderungen mit freundlichen Erinnerungen und definierten Eskalationsstufen erhöht die Einzugsquote. Für die Erinnerungen eignen sich personalisierte E-Mails im Forderungseinzug. 

Abhängigkeit von manuellen Abläufen

Außenstände manuell einzutreiben ist zeitaufwendig und mühsam. Verbringt das Team der Debitorenbuchhaltung Stunden mit wiederkehrenden Aufgaben, sinkt die Arbeitszufriedenheit. Häufige Folgen sind höhere Fluktuation, Überlastung im Team und eine Vielzahl vermeidbarer Fehler. 

Automatisierung im Einzugsprozess verschafft dem Team Zeit für die anspruchsvollsten Kunden. Die Einzugsquote bei verspäteten Zahlungen steigt, während der Rest automatisiert abläuft. 

Automatisierung ohne Integration

Prozesse zu automatisieren, ohne sie sauber zu verzahnen, kann den Betrieb bremsen. Wenn die Automatisierung nicht mit dem System der Debitorenbuchhaltung synchronisiert ist, entstehen mehr Rückfragen im Kundenservice als erfolgreiche Zahlungseingänge. Vier Fallstricke gilt es dabei zu vermeiden: 

  • Reine Massenmahnungen: Mahnläufe, die nicht mit dem System der Debitorenbuchhaltung verbunden sind, erzeugen Rückfragen im Kundenservice und klären Abweichungen nicht auf, was zu Anfragen nach Kontenabstimmung führt. Viele Kontoauszüge an nicht reagierende Kunden binden Kapazität, die im Einzug fehlt.
  • Nachfassaktionen ohne Anbindung an die Debitorenbuchhaltung: Fehlt die Synchronisierung zwischen den Systemen, entstehen manuelle Nachträge und doppelte Arbeit. Ohne automatische Aktualisierung bezahlter oder gutgeschriebener Rechnungen verlieren die Mitarbeitenden im Einzug Zeit.
  • Streitfälle nicht kennzeichnen: Werden strittige Positionen nicht sauber erkannt und gekennzeichnet, gehen weiter Mahnungen heraus. Solche Mahnungen verärgern Kunden und erhöhen den Aufwand im Team. Nicht synchronisierte Systeme verschärfen das Problem.
  • Reporting ohne Integration: Ohne Anbindung kostet die monatliche Berichterstellung viel Zeit. Fehlt die Verknüpfung von Rechnungs-, Zahlungs- und Risikodaten, verzögert sich das Reporting, und die Zielerreichung im Einzug leidet.
  • Eine in die Debitorenbuchhaltung integrierte Automatisierung vermeidet diese Fallstricke und macht den Forderungseinzug wirksamer. 
  • Wer diese Fehler vermeidet, sichert die Liquidität und kann Außenstände eintreiben, ohne die Kundenbeziehung zu belasten.

7 B2B-Strategien, um offene Forderungen einzutreiben und den Cashflow zu verbessern

Die folgenden sieben Strategien zeigen, wie Finanzteams Außenstände eintreiben, bevor daraus ein Liquiditätsrisiko wird: 
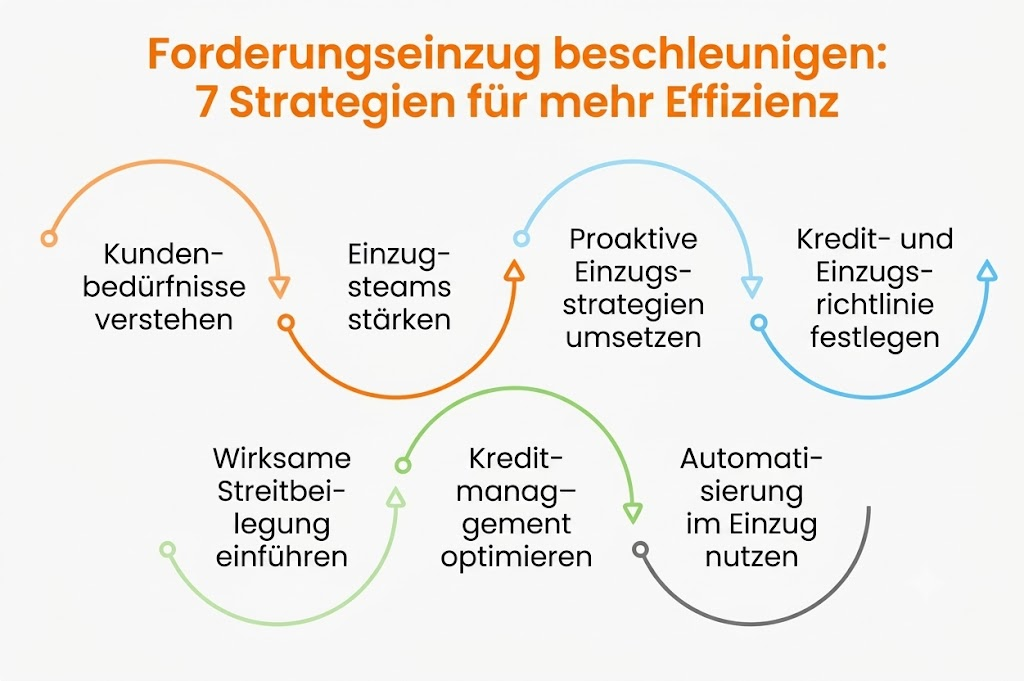
Den eigenen Kundenstamm verstehen

Ein wirksamer Einzugsprozess beginnt damit, die Bedürfnisse der Kunden zu verstehen und darauf einzugehen: 

  • Ausführliche Befragungen zeigen genau, was Kunden für eine reibungslose Abwicklung brauchen, und machen zugeschnittene Leistungen möglich.
  • Mehrere Zahlungswege, etwa online, per Kreditkarte und per Überweisung, erleichtern den Ausgleich offener Rechnungen.
  • Ein verständlicher Leitfaden führt Kunden durch den Ablauf, senkt Rückfragen und beschleunigt den Prozess. 

Das Team für Kredit und Forderungseinzug stärken

Die Schlagkraft des Einzugsteams hängt davon ab, wie sicher und fachlich versiert die Analysten arbeiten. 

  • Gezielte Schulungen für Analysten mit Schwerpunkt auf Gesprächsführung und Verhandlung in schwierigen Kundensituationen.
  • Regelmäßige Information von Team und Beteiligten über veränderte Kreditrichtlinien und Marktentwicklungen, damit Strategien früh angepasst werden.
  • Einzelgespräche zu konkreten Kundenkonten geben individuelle Orientierung, decken Schwierigkeiten auf und verbessern die Leistung im Team.

Einen proaktiven Einzugsprozess aufsetzen

Der Einzugsprozess verändert sich laufend, deshalb braucht es vorausschauende Regeln: 

  • Klare Kommunikationsregeln legen fest, wann der Einzug startet, damit auf überfällige Konten schnell reagiert wird.
  • Präzise Regeln in der Cash Application steuern Unter- und Überzahlungen, halten die Buchungen sauber und verschlanken den Ablauf
  • Spezialisierte ERP-Module für den Einzug oder eine Mahnwesen Software bringen weitergehende Automatisierung und Auswertungen in die tägliche Arbeit.

Mehr dazu: Forderungsmanagement und Debitorenbuchhaltung: der umfassende Leitfaden. 

Eine belastbare Kredit- und Einzugsrichtlinie entwickeln

Ein tragfähiges Scoring-Modell und ein klarer Regelrahmen sind die Grundlage für einen wirksamen Einzug: 

  • Umfassende Wirtschaftsauskünfte und Datenanalysen bewerten die Bonität der Kunden und ordnen sie ein, damit Ressourcen gezielt eingesetzt werden.
  • Regelmäßige Abstimmungen zwischen Leitung und Einzugsteam ordnen die Betreuung der Konten, richten Ziele aus und benennen Risiken wie Chancen. 
  • Durchgängige Abstimmung unter den Beteiligten sorgt für passende Kreditlimits und senkt das Risiko von Überziehungen und Ausfällen.

Einen Prozess zur Streitbeilegung einführen

Ein eingespielter Prozess zur Streitbeilegung verhindert Unterbrechungen im Einzug: 

  • Ein systematisches Vorgehen erkennt Klärungsfälle früh, löst sie zügig und begrenzt ihre Wirkung auf Liquidität und Kundenbeziehung. 
  • Eine zentrale Ablage für Belege macht die Unterlagen jederzeit verfügbar und beschleunigt die Klärung.
  • Prüfung und Klärung haben Vorrang: Eigene Teams oder Kapazitäten kümmern sich zügig um komplexe oder betragsstarke Fälle.

Das Kreditmanagement optimieren

Ein sauberes Kreditmanagement sichert pünktliche Zahlungen und senkt Forderungsausfälle: 

  • Kreditlimits werden auf Basis umfassender Risikobewertungen und Kundenprofile festgelegt und weiterentwickelt, im Einklang mit der Risikobereitschaft und den finanziellen Zielen des Unternehmens.
  • Turnusmäßige Limitprüfungen für kleinere Konten laufen automatisch über belastbare Systeme zur Risikoüberwachung, damit Anpassungen rechtzeitig erfolgen.
  • Wirtschaftsauskünfte und Auswertungen steuern die Kreditlimits datengestützt und machen Kreditentscheidungen nachvollziehbar.

Den B2B-Forderungseinzug automatisieren

Automatisierung verschlankt den Einzug und hebt die Effizienz im Tagesgeschäft. Ob Unternehmen Mahnungen oder die Rechnungsstellung automatisieren: Wiederkehrende Aufgaben gehören als Erstes auf die Liste, denn das reduziert Fehler und schafft Zeit für Aufgaben mit größerer Wirkung. 

  • Die Rechnungsstellung wird digitalisiert: Software für die elektronische Rechnungsstellung erzeugt und versendet Rechnungen automatisch.
  • Ein Self-Service-Portal mit sicherem Zahlungs-Gateway lässt Kunden offene Rechnungen bequem und in Echtzeit begleichen und entlastet die Verwaltung.
  • Zahlungsportale, die weltweit mit verschiedenen ERP-Systemen zusammenarbeiten, sorgen für saubere Integration und sichere, regelkonforme Transaktionen über Plattformen und Länder hinweg.

Wenn Kunden trotz Mahnung nicht zahlen: Verzug, Mahnverfahren und Verjährung 

Die sieben Strategien senken die Zahl der Fälle, in denen Kunden gar nicht zahlen. Bleibt die Zahlung trotzdem aus, gibt das deutsche Recht den Rahmen vor, in dem Unternehmen offene Forderungen eintreiben. 

  • Verzug: Ein Geschäftskunde kommt spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug. Früher tritt der Verzug mit einer Mahnung nach Fälligkeit ein, ohne Mahnung, wenn der Zahlungstermin nach dem Kalender bestimmt ist (§ 286 Abs. 1, Abs. 2 Nr. 1 und Abs. 3 BGB).
  • Verzugszinsen und Pauschale: Zwischen Unternehmen beträgt der Verzugszins für Entgeltforderungen neun Prozentpunkte über dem Basiszinssatz. Hinzu kommt ein Anspruch auf eine Pauschale von 40 Euro, die auf einen Schadensersatz für Rechtsverfolgungskosten angerechnet wird (§ 288 Abs. 2 und Abs. 5 BGB). Der Basiszinssatz ändert sich zum 1. Januar und zum 1. Juli jedes Jahres (§ 247 BGB). 
  • Gerichtliches Mahnverfahren: Auf Antrag erlässt das zuständige Mahngericht einen Mahnbescheid; die meisten Bundesländer haben das Mahnverfahren bei einem zentralen Amtsgericht gebündelt (§ 689 Abs. 3 ZPO). Legt der Kunde nicht innerhalb von zwei Wochen nach Zustellung Widerspruch ein, erlässt das Gericht auf einen weiteren Antrag den Vollstreckungsbescheid, einen vollstreckbaren Titel. Nach einem Widerspruch geht die Sache auf Antrag in das streitige Verfahren über (§§ 688 ff. ZPO). Der Antrag auf den Vollstreckungsbescheid muss innerhalb von sechs Monaten nach Zustellung des Mahnbescheids gestellt werden, sonst entfällt die Wirkung des Mahnbescheids (§ 701 ZPO).
  • Verjährung: Die regelmäßige Verjährungsfrist beträgt drei Jahre. Die Frist beginnt mit dem Schluss des Jahres, in dem die Forderung entstanden ist und der Gläubiger von den Umständen und vom Schuldner Kenntnis erlangt hat oder ohne grobe Fahrlässigkeit hätte erlangen müssen (§§ 195, 199 BGB). Die Zustellung des Mahnbescheids hemmt die Verjährung (§ 204 Abs. 1 Nr. 3 BGB).
  • Ob ein Inkassodienstleister oder eine Kanzlei die Forderung übernimmt, entscheidet das Unternehmen im Einzelfall. Eine lückenlose Dokumentation von Rechnung, Mahnungen und Kundenkontakten ist in jedem Fall die Grundlage. 

Wie HighRadius den B2B-Forderungseinzug automatisiert

Die KI-gestützte Software von HighRadius für den Forderungseinzug verschlankt den Einzug, passt ihn an das eigene Vorgehen an und spart dem Team wertvolle Zeit. Die Forderungsmanagement Software priorisiert Konten automatisch und erstellt personalisierte Nachrichten für Kunden mit geringem Risiko. So bleibt Zeit für Kunden mit hohem Risiko, die sich per VoIP direkt aus dem System anrufen lassen. 

Kunden wählen zudem selbst, wie sie zahlen möchten: per Überweisung, Lastschrift, Kreditkarte oder Debitkarte. Die Zahlung kann online sofort erfolgen oder terminiert werden, was den Ablauf für beide Seiten angenehm macht. 

FAQs

1) Wie läuft der Forderungseinzug im B2B ab?

Im B2B-Forderungseinzug verfolgt ein Unternehmen offene Beträge für gelieferte Waren oder erbrachte Leistungen, in der Regel über systematische Rechnungsstellung, Erinnerungen und Nachfassaktionen. 

2) Was ist eine Strategie, um offene Forderungen einzutreiben?

Eine Strategie, um offene Forderungen einzutreiben, umfasst die Methoden und Abläufe, mit denen Unternehmen ausstehende Beträge wirksam einziehen, um pünktliche Zahlungen und eine stabile Liquidität zu sichern. 

3) Wie lassen sich Strategien für den Forderungseinzug im B2B verbessern?

Strategien für den Forderungseinzug lassen sich durch automatisierte Abläufe verbessern, durch klarere Kommunikation mit den Kunden und durch eine regelmäßige Überprüfung der eigenen Vorgehensweise. 

Entdecken Sie die HighRadius Finanzlösungen!

see it in action Demo anfordern

[Leitfaden] 13 KPI, die jede Finanzleitung im Blick haben muss

  • Zentrale KPI für Forderungen, Kredit und Liquidität
  • Tipps zur Beschleunigung von Zahlungseingängen
  • Benchmarks zur Bewertung und Optimierung Ihrer Performance
Herunterladen

Von Marken geschätzt, von Analysten empfohlen

HighRadius als Marktführer im Gartner® Magic Quadrant™ 2024 für Invoice-to-Cash-Anwendungen

Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“

gartner image banner

The Hackett Group® zeichnet HighRadius als Digital World Class® Anbieter aus

Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.

Hackett Banner

HighRadius zum zweiten Mal in Folge als Leader im IDC MarketScape für Forderungsmanagement-Software für große und mittelständische Unternehmen ausgezeichnet

Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.

IDC Banner

Forrester würdigt HighRadius im AR Invoice Automation Landscape Report, Q1 2023

Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.

Forrester Banner

>1000

Kunden weltweit

>2700

Implementierungen

10,3 Bill. $

Transaktionen jährlich

6

Kontinente

Bereit, die Zukunft der Finanzwelt zu erleben?

Mit einem Experten sprechen

Erfahren Sie mehr über die ideale Finanzlösung für Ihre Bedürfnisse.

Vereinbaren Sie einen Termin

Demo ansehen

Entdecken Sie unsere Produkte durch selbstgeführte interaktive Demos.

Erkunden Sie das Demo-Center