Kreditmanagement (englisch: Credit Management) ist längst keine reine Backoffice-Aufgabe mehr, sondern wirkt sich unmittelbar auf Umsatz, Cashflow und Risikoposition aus. Wer wächst, muss Kunden Zahlungsziele einräumen, um wettbewerbsfähig zu bleiben. Ohne strukturierte Prozesse führt das jedoch schnell zu Zahlungsverzug und Forderungsausfällen.
Die meisten Unternehmen haben kein Problem damit, Kreditrichtlinien festzulegen. Schwierig wird es bei der konsequenten Umsetzung. Getrennte Systeme, manuelle Prüfungen und wenig Einblick in das Kundenrisiko verzögern Entscheidungen und schaffen vermeidbare Risiken.
Der Leitfaden erklärt, wie Kreditmanagement funktioniert, wo klassische Prozesse an ihre Grenzen stoßen und wie moderne, datengestützte Lösungen für das Kreditmanagement aussehen, etwa Software für das Kreditscoring und Tools für Kreditentscheidungen.
Was ist Kreditmanagement? Definition und Aufgaben
Kreditmanagement bezeichnet den Prozess, mit dem Unternehmen pünktliche Zahlungen ihrer Kunden sichern. Zu seinen Aufgaben gehören die Bonitätsprüfung der Kunden, die Festlegung von Kreditlimits und Zahlungsbedingungen sowie die laufende Risikoüberwachung. So bringen Unternehmen Umsatzwachstum und Risikokontrolle ins Gleichgewicht, mit direkter Wirkung auf Cashflow und Forderungsausfälle.
Warum brauchen Unternehmen eine Kreditmanagement-Lösung?
Kreditteams auf Lieferantenseite prüfen die Bonität des Käufers in der Regel anhand mehrerer Faktoren wie Kredithistorie, Jahresabschlüssen und Zahlungsverhalten. Anschließend entscheiden sie, ob ein Kredit gewährt wird und in welcher Höhe das Kreditlimit liegt. Ein wirksames Management von Lieferantenkrediten senkt das Risiko von Zahlungsausfällen und verbessert den Cashflow.
Am wirksamsten lässt sich das Kreditmanagement verbessern, indem der Prozess automatisiert wird, etwa mit KI-gestützter Software für das Kreditscoring und Tools für Kreditentscheidungen. Solche Tools verbessern die Kreditrisikoüberwachung: Obligo, Zahlungsverhalten und externe Risikosignale jedes Kunden werden fortlaufend bewertet. Gibt ein Neukunde eine Bestellung auf oder beantragt er eine Limiterhöhung, prüft die automatisierte Kreditentscheidung sofort, ob die Anfrage freigegeben, eskaliert oder abgelehnt wird. Onboarding geht schneller, das Risiko bleibt unter Kontrolle, und jede Entscheidung ist auch bei hohen Volumina lückenlos nachvollziehbar.
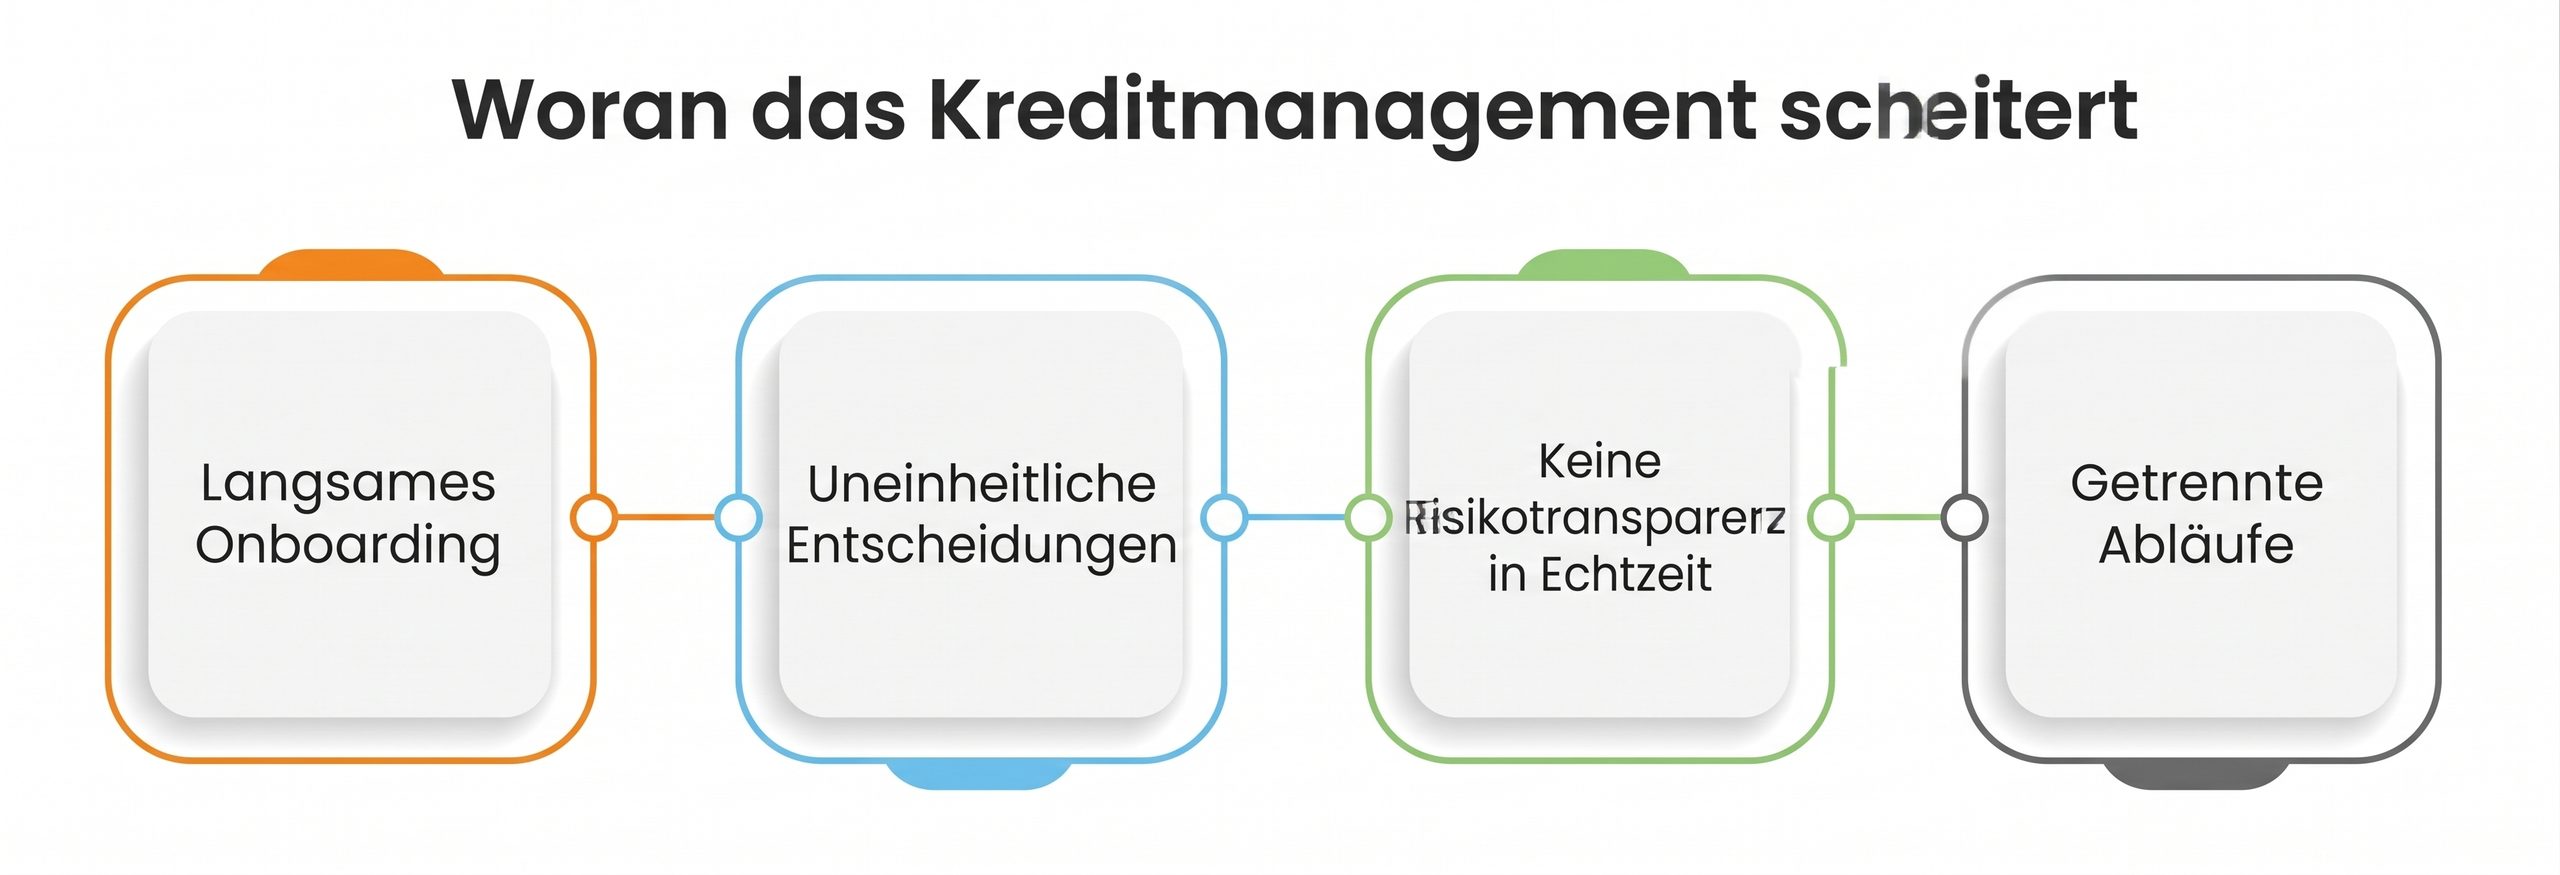
Woran das Kreditmanagement in der Praxis scheitert
Die meisten Probleme im Kreditmanagement entstehen nicht durch fehlende Richtlinien, sondern durch eine uneinheitliche Umsetzung. Auf dem Papier wirken die Regelwerke solide. In der Praxis bremsen Lücken bei Daten, Prozessen und Abstimmung die Entscheidungen und erhöhen das Risiko.
Manuelle Datenerfassung bremst das Onboarding
Viele Teams sammeln Kundendaten noch immer per E-Mail, PDF und Tabellenkalkulation. Die Folge sind Verzögerungen, wiederholte Rückfragen und unvollständige Anträge; vom Antrag bis zur Entscheidung vergeht viel Zeit. Mit wachsendem Volumen wird der manuelle Aufwand zum Engpass für Finanzabteilung und Vertrieb, vor allem ohne strukturierten Prozess für den Kreditantrag.
Uneinheitliche Entscheidungen
Ohne einheitliche Bewertungskriterien fallen Kreditentscheidungen je nach Analyst, Region oder Geschäftsbereich unterschiedlich aus. Vergleichbare Kunden erhalten dann unterschiedliche Kreditlimits oder Konditionen; das Risiko verteilt sich ungleich, und auf Portfolioebene fehlt die Kontrolle. Hier braucht es ein strukturiertes Regelwerk für Kreditentscheidungen, das im ganzen Unternehmen einheitlich gilt.
Keine Risikotransparenz in Echtzeit
Kreditentscheidungen beruhen oft auf statischen Jahresabschlüssen oder veralteten Kreditauskünften. Ohne laufende Überwachung des Kundenverhaltens und externer Signale sind Unternehmen plötzlichen Risikoveränderungen ausgesetzt und reagieren erst, wenn Zahlungen bereits verspätet eingehen. Moderne Ansätze wie KI im Kreditrisiko-Scoring schließen diese Lücke mit einer datengestützten Risikobewertung in Echtzeit.
Getrennte Abläufe
Kreditmanagement, Vertrieb und Forderungseinzug arbeiten in Silos, mit unterschiedlichen Systemen und Datenbeständen. Mangelnde Abstimmung führt zu widersprüchlichen Entscheidungen: Das Kreditteam gibt Kunden frei, ohne das ganze Bild zu kennen, und der Forderungseinzug trägt später die Folgen einer lückenhaften Erstprüfung. Um solche Brüche zu vermeiden, gehören die Ergebnisse der Scoring-Modelle in alle Abläufe, und die Teams müssen ihre Prozesse aufeinander abstimmen.
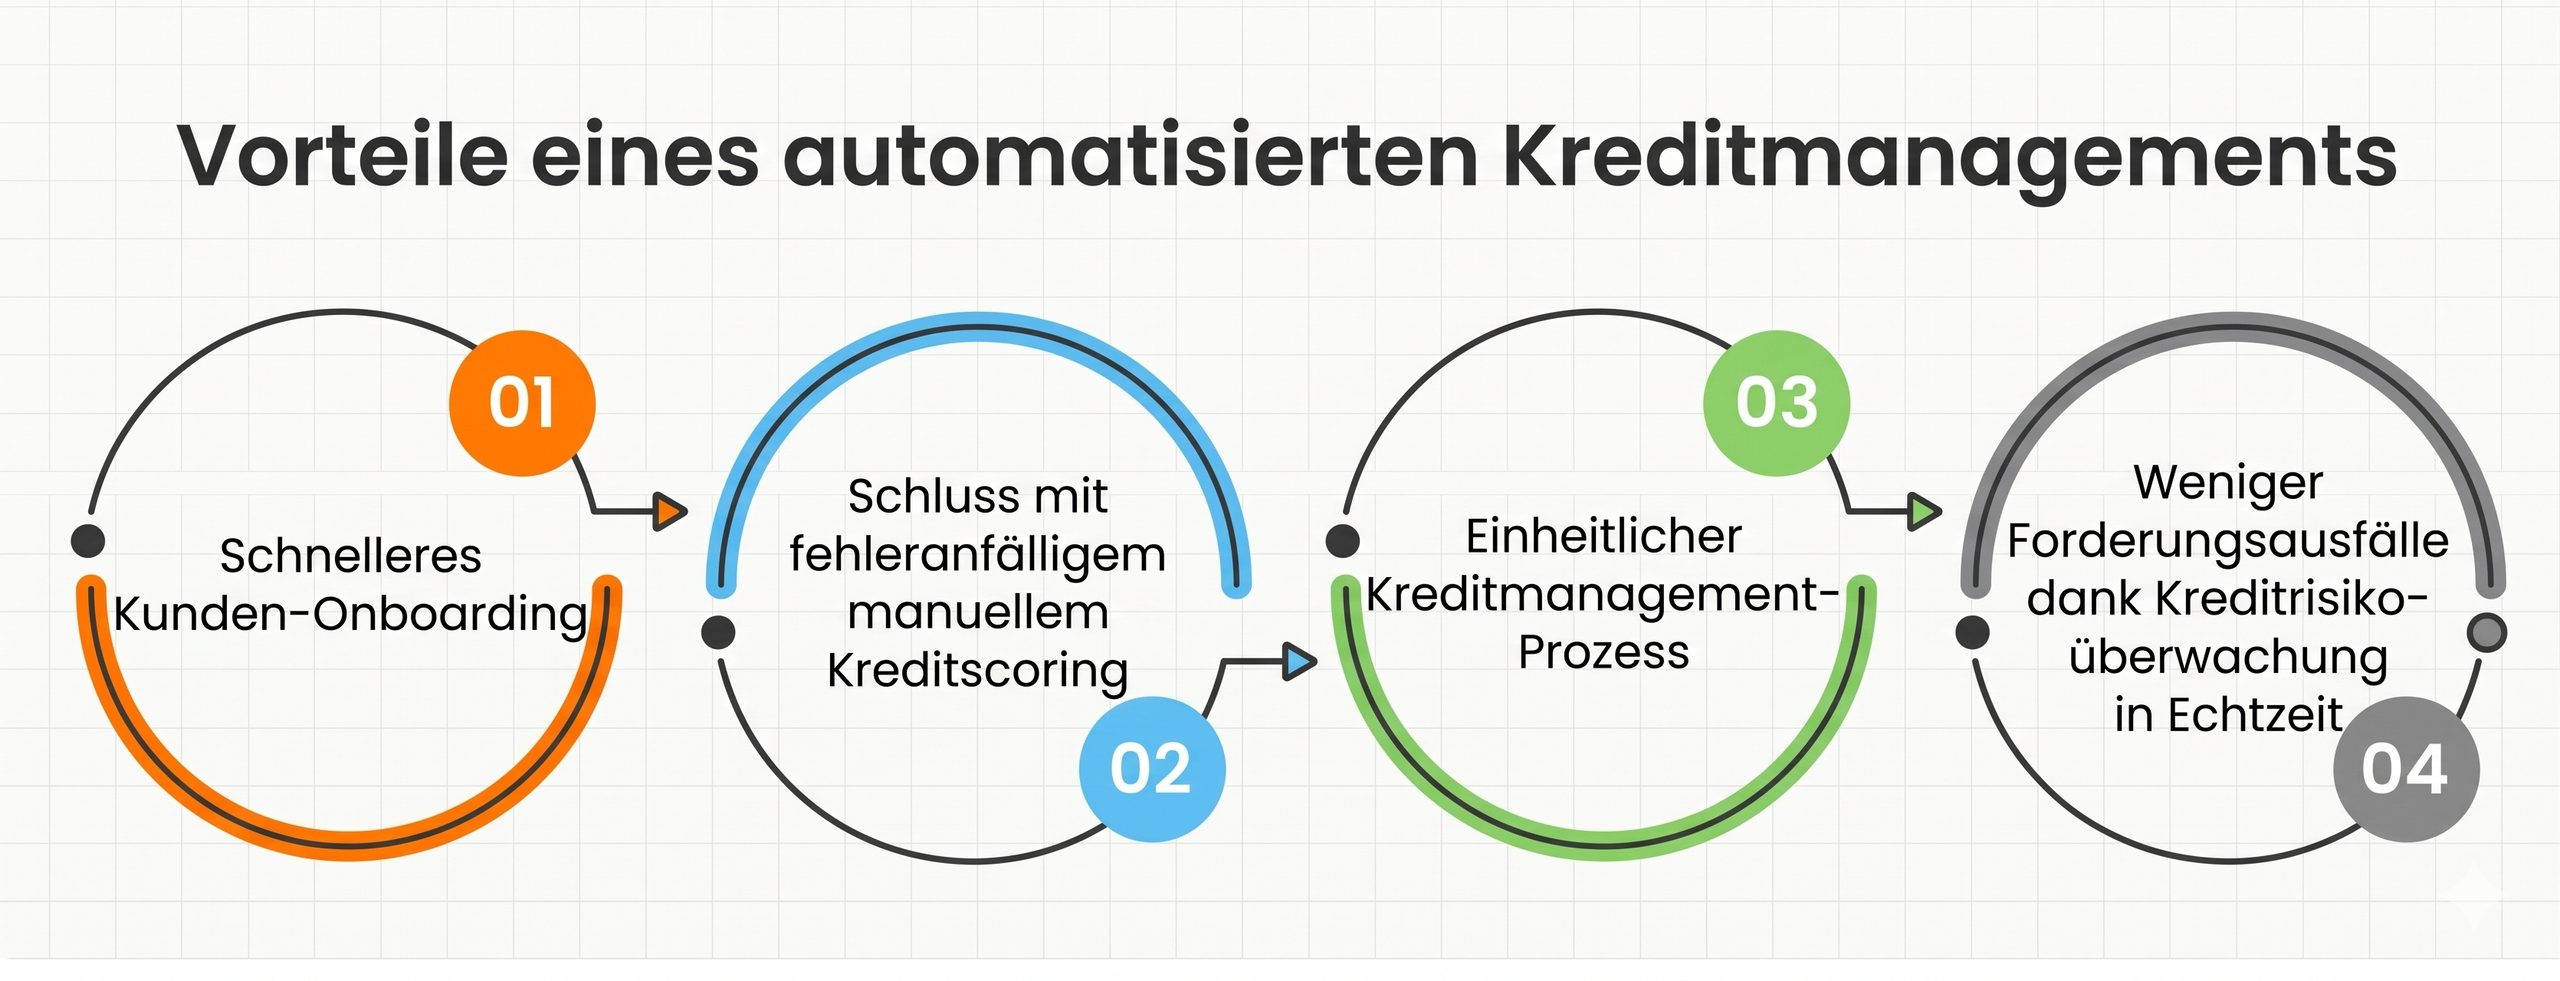
Vorteile eines automatisierten Kreditmanagements
• Schnelleres Kunden-Onboarding: Automatisiertes Kreditmanagement macht die Aufnahme neuer Kunden schneller und effizienter. Die Bonitätsprüfung läuft ohne manuelle Dateneingabe und Verarbeitung; Daten aus Online-Kreditanträgen, Jahresabschlüssen und Auskunfteien werden automatisch übernommen. Weil das Sammeln und Auswerten der Informationen weniger Zeit kostet, verläuft das Onboarding reibungslos und zügig.
• Schluss mit fehleranfälligem manuellem Kreditscoring: Auf Basis vorhandener Kreditdaten aus den Antragsformularen und vordefinierter Modelle und Algorithmen, die bewährte Branchenstandards abbilden, werden Risikoscores, Risikoklassen und Kreditlimits automatisch vergeben.
• Einheitlicher Kreditmanagement-Prozess: Ein fest definierter Ablauf im Kreditrisikomanagement stellt sicher, dass alle kritischen Kreditentscheidungen über die richtige Hierarchiestufe freigegeben werden.
• Weniger Forderungsausfälle: Mit einem transparenten System, Berichten und Analysen behält die Geschäftsleitung den gesamten Prozess und den Stand der Kreditrisiken im Blick. Die Risikoüberwachung in Echtzeit erkennt Insolvenzrisiken, Herabstufungen der Zahlungsbewertung und andere relevante Meldungen früh; so fallen Entscheidungen fundierter aus und die Forderungsausfälle sinken.
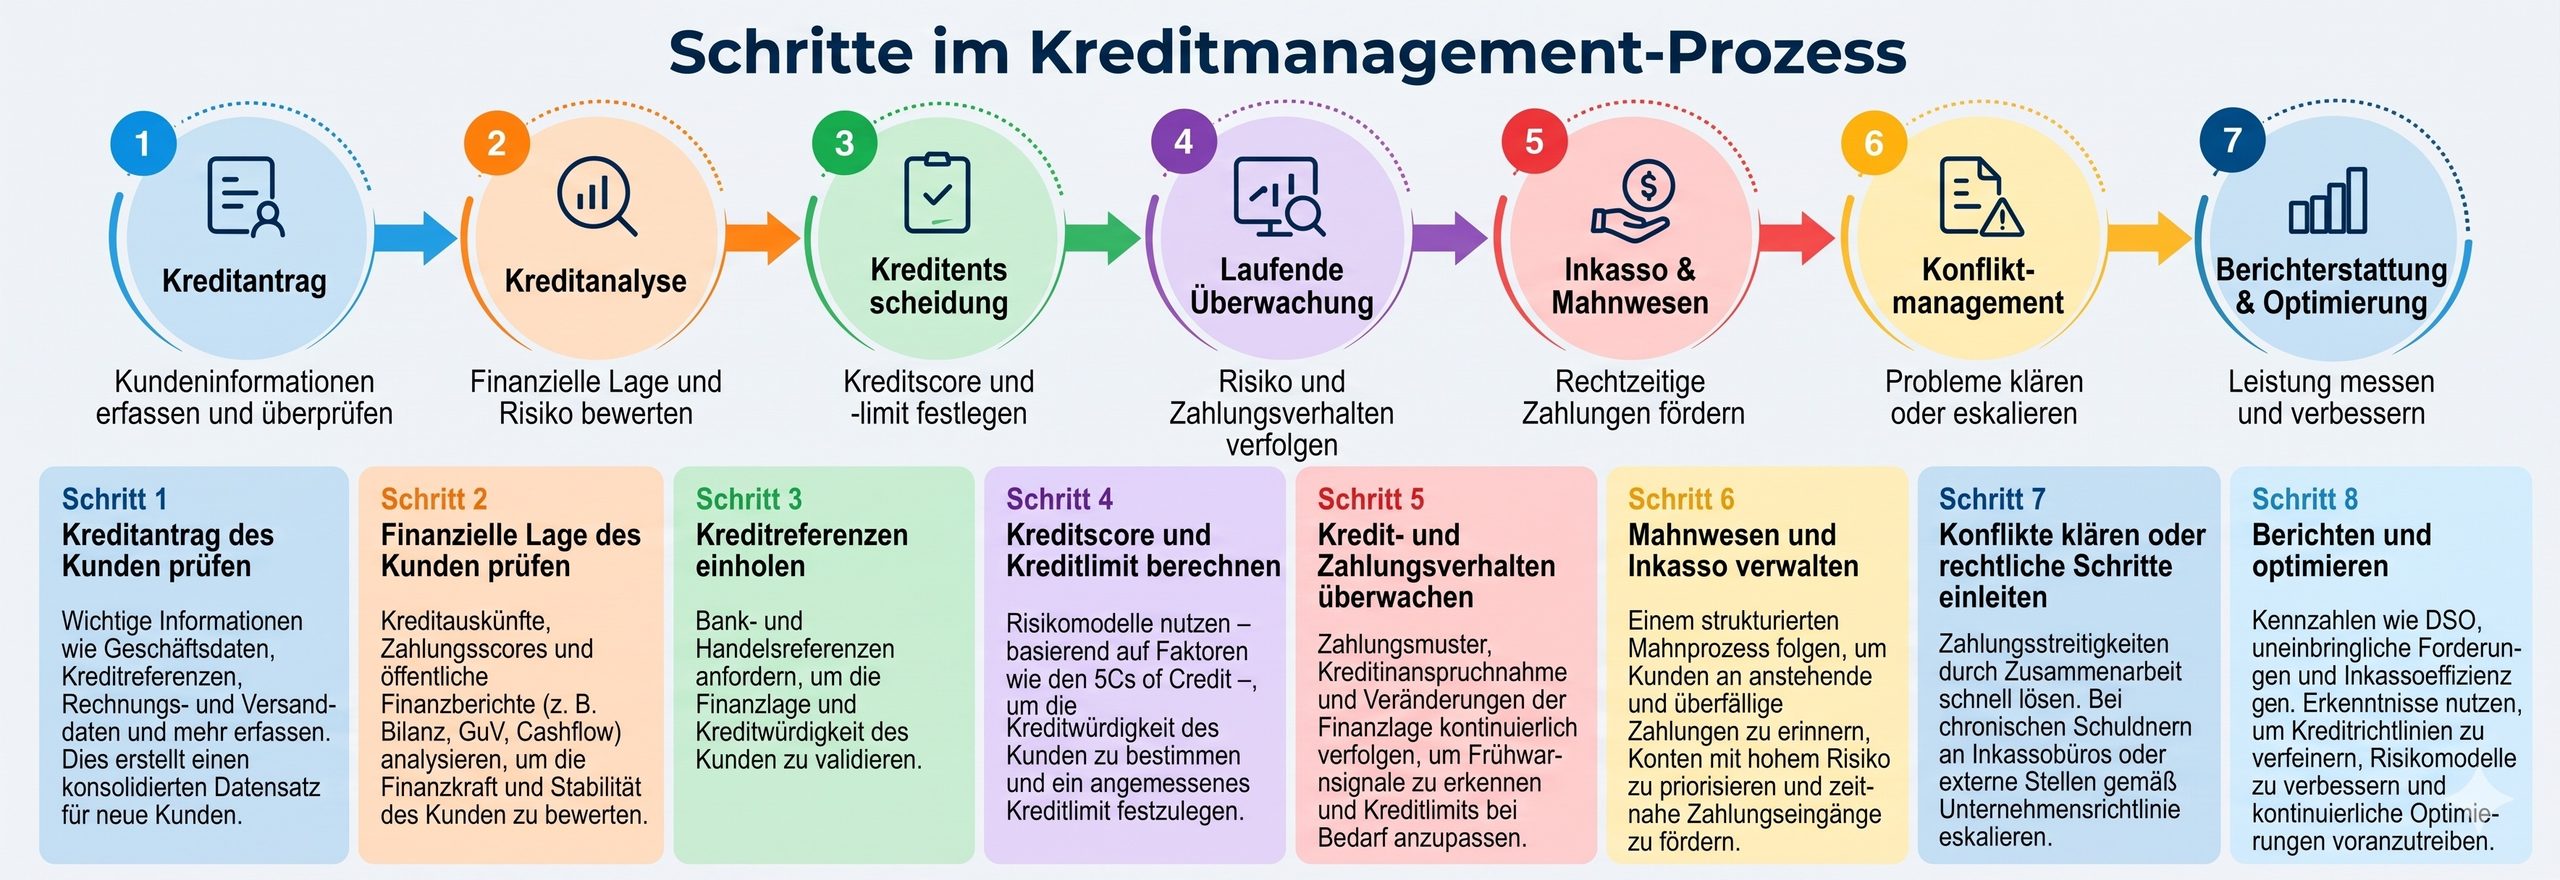
Die Schritte im Kreditmanagement-Prozess
Wirksames Kreditmanagement ist ein umfassender Prozess mit einigen zentralen Schritten: Kreditrisiken bewerten, Kreditlimits festlegen und das Zahlungsverhalten überwachen. Auf Grundlage der fünf C der Kreditwürdigkeit (Rückzahlungsfähigkeit, Kapital, Rahmenbedingungen, Charakter und Sicherheiten) sieht der Prozess so aus:
Schritt 1: Kreditantrag des Kunden prüfen
Im ersten Schritt prüft das Kreditteam den Kreditantrag neuer Kunden und erfasst ausführliche Unternehmensangaben, Kreditreferenzen, Rechnungs- und Versanddaten und weitere Informationen. Der Kreditantrag bündelt alle Angaben in einem Dokument. Bei Bestandskunden entfällt dieser Schritt unter Umständen.
Schritt 2: Finanzielle Lage des Kunden prüfen
Kreditteams rufen Berichte von Auskunfteien ab und analysieren Bonitätsbewertungen und Zahlungsindizes des Kunden. Zusätzlich werten sie veröffentlichte Abschlüsse aus, etwa Kapitalflussrechnung, Gewinn- und Verlustrechnung und Bilanz, um die finanzielle Lage des Kunden einzuschätzen. Bei Bestandskunden prüfen sie das Zahlungsverhalten zusammen mit Bonitätsbewertungen und Finanzdaten von Drittanbietern.
Schritt 3: Kreditreferenzen einholen
Kreditteams fordern Kreditreferenzen an, etwa Bank- und Handelsreferenzen, um die Finanzlage und Bonität des Käufers zu überprüfen.
Schritt 4: Kreditscore und Kreditlimit berechnen
Mit ausgefeilten Risikomodellen beziffern Kreditteams die Bonität des Kunden. Die Modelle sind auf die Branche und die Kreditrichtlinie des Unternehmens zugeschnitten. In die Modelle fließen zahlreiche Parameter ein, die jedes Unternehmen unterschiedlich gewichtet.
Schritt 5: Kreditfreigaben einholen
Steht der Kreditscore fest, wird das vorgeschlagene Kreditlimit nach der Kreditrichtlinie freigegeben. Kleinere Limits geben die Kreditanalysten selbst frei, größere durchlaufen mehrere Stufen bis zur Finanzleitung. Jede Freigabe wird dokumentiert, damit Kreditentscheidungen nachvollziehbar und prüfungssicher bleiben. Erst danach wird der Kunde im ERP-System aktiviert und kann Bestellungen aufgeben.
So sieht modernes Kreditmanagement aus
Kreditmanagement wandelt sich von manuellen Prüfungen zu einem datengestützten, automatisierten Modell. Statt auf statische Berichte und die Einschätzung einzelner Analysten zu setzen, bewerten moderne Systeme Risiken einheitlich anhand von Echtzeitdaten, vordefinierten Richtlinien und KI-gestütztem Scoring.
Die Vorteile des Wandels:
• Schnellere Kreditfreigaben
• Einheitliche Entscheidungen
• Laufende Überwachung des Kundenrisikos
In den vergangenen zehn Jahren hat sich das Kreditmanagement von einer reaktiven Funktion zu einem strategischen Treiber für Cashflow und Wachstum entwickelt.
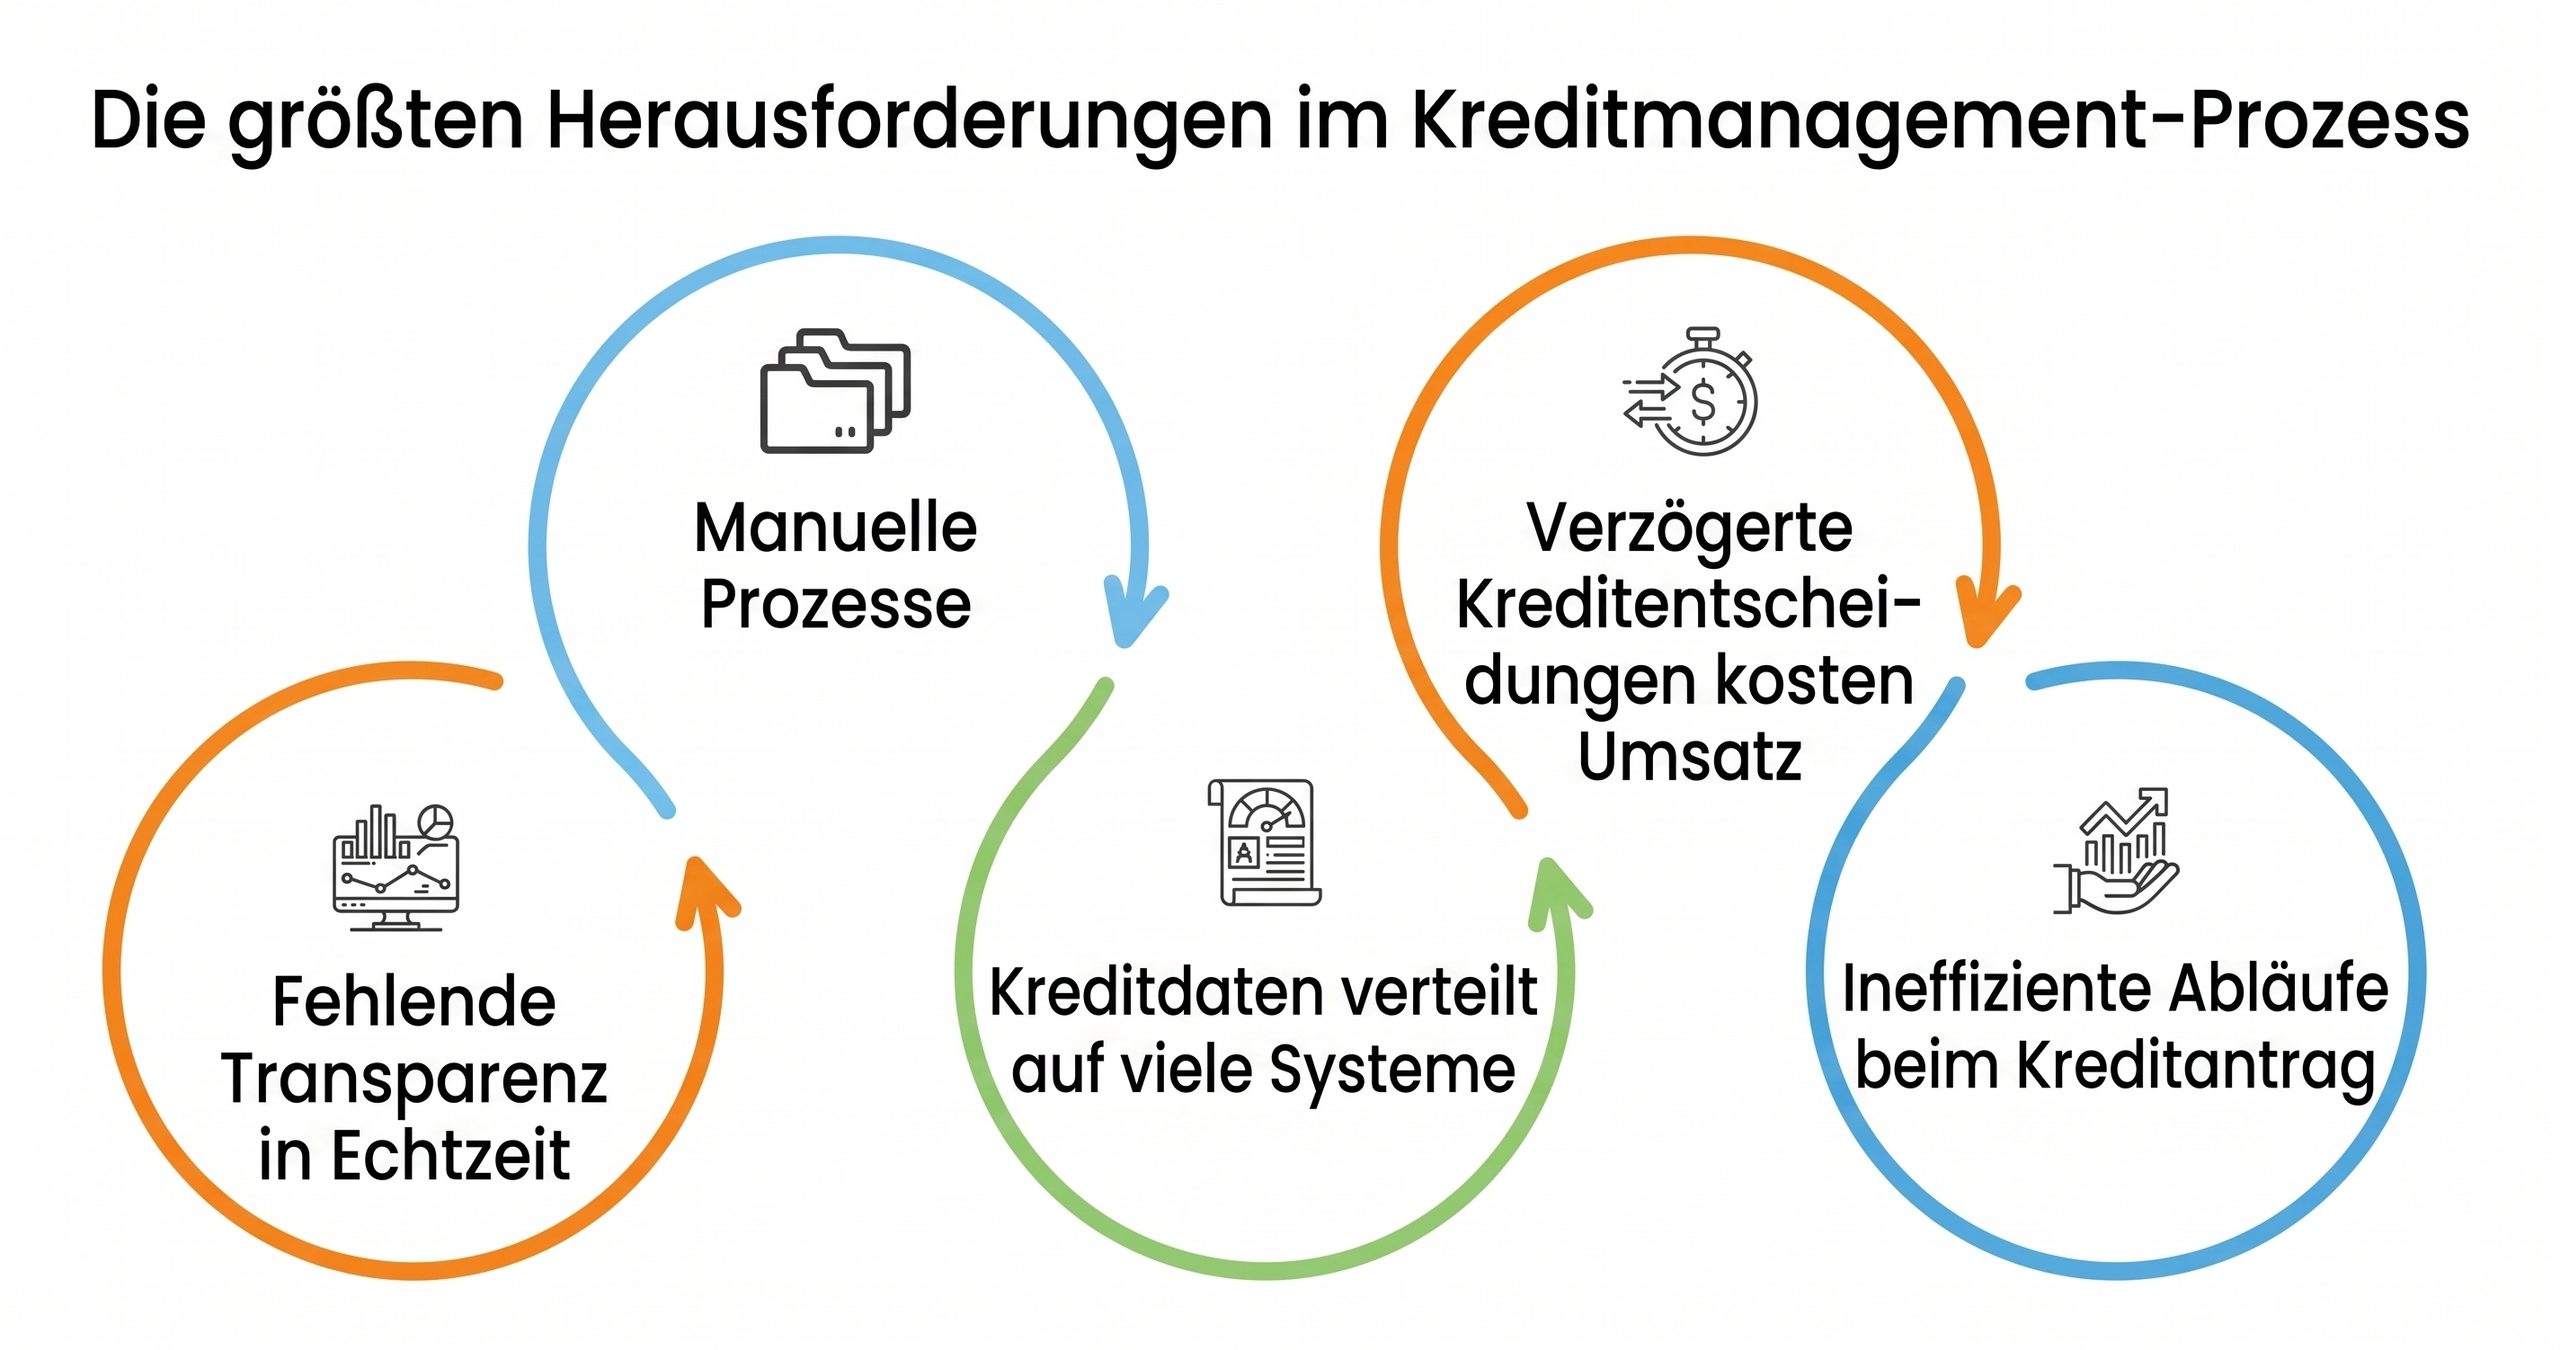
Die größten Herausforderungen im Kreditmanagement-Prozess
Selbst mit klaren Richtlinien gelingt vielen Unternehmen kein wirksames Kreditmanagement. Ineffiziente Abläufe, geringe Transparenz und zersplitterte Prozesse erschweren den Ausgleich zwischen Wachstum und Risikokontrolle.
Die größten Herausforderungen im Kreditmanagement-Prozess · Fehlende Transparenz in Echtzeit · Manuelle Prozesse · Kreditdaten verteilt auf viele Systeme · Verzögerte Kreditentscheidungen kosten Umsatz · Ineffiziente Abläufe beim Kreditantrag
1. Keine Transparenz über Kreditrisiken in Echtzeit
Kreditentscheidungen stützen sich häufig auf statische Finanzdaten und periodische Kreditauskünfte, die schnell veralten. Fehlt der laufende Einblick in Kundenverhalten, Zahlungsmuster und externe Risikosignale, können Finanzteams erst reagieren, wenn Probleme bereits eingetreten sind, statt Risiken vorausschauend zu steuern.
2. Starke Abhängigkeit von manuellen Prozessen
Viele Kreditteams bewerten Anträge und geben Kredite noch immer mit Tabellenkalkulationen, E-Mails und manuellen Prüfungen frei. Entscheidungen dauern dadurch länger, und mit steigendem Transaktionsvolumen häufen sich Fehler, Widersprüche und übersehene Risikoindikatoren.
3. Kreditdaten verteilt über viele Systeme
Wichtige Kundendaten liegen oft verstreut in ERP-Systemen, bei Auskunfteien, in E-Mails und internen Dateien; ein einheitliches Risikobild entsteht so kaum. Statt zu analysieren und zu entscheiden, verbringen die Teams ihre Zeit damit, Daten zusammenzutragen und abzugleichen.
4. Verzögerte Kreditentscheidungen kosten Umsatz
Langsame Kreditentscheidungen und Kreditfreigaben verzögern Kunden-Onboarding und Auftragsabwicklung und wirken sich direkt auf die Umsatzrealisierung aus. In umkämpften Märkten kostet eine verzögerte Kreditvergabe zudem Aufträge, weil Kunden zu schneller reagierenden Lieferanten wechseln.
5. Ineffiziente Abläufe beim Kreditantrag
Unstrukturierte oder unvollständige Kreditanträge führen zu ständigen Rückfragen zwischen Teams und Kunden. Fehlende Angaben, unklare Formate und mangelnde Standardisierung bremsen den gesamten Prozess, verlängern das Onboarding und senken die Effizienz.
Warum Unternehmen auf automatisiertes Kreditmanagement umstellen
Mit steigenden Transaktionsvolumina und einem immer dynamischeren Kundenrisiko kommen manuelle Kreditprozesse nicht mehr mit. Unternehmen führen automatisiertes Kreditmanagement ein, um Verzögerungen abzubauen, einheitlicher zu entscheiden und Kundenrisiken in Echtzeit zu überblicken.
Automatisierung sorgt für schnelleres Onboarding, bessere Risikokontrolle und einen planbareren Cashflow, ohne zusätzlichen operativen Aufwand.
Templates
Finanzteams verlieren über 50 % ihrer Zeit mit manuellen Kreditaufgaben. Was kostet Sie das?
Berechnen Sie mit dem ROI-Rechner für das Kreditmanagement, wie viel Sie mit automatisierten Kreditprozessen sparen.
Wie funktioniert ein autonomer Kreditmanagement-Prozess?
Mit Software für das Kreditrisikomanagement senken Unternehmen ihre Forderungsausfälle und steigern die Produktivität ihrer Analysten. Wie das gelingt, zeigen die folgenden Bausteine.
–Schnelleres Kunden-Onboarding mit dem Online-Kreditantrag
Ein konfigurierbarer Online-Kreditantrag verkürzt Zeit und Aufwand für das Kunden-Onboarding deutlich. Online-Kreditanträge lassen sich je nach Kundensegment anpassen und in mehreren Sprachen einrichten. Vom Vertrieb vorausgefüllte Anträge vereinfachen den Prozess zusätzlich: Kunden füllen den Antrag schnell und unkompliziert aus.
–Automatisierte Zusammenführung von Kreditdaten
Bonitätsbewertungen, Finanzdaten und Angaben von Kreditversicherern ruft die Software in einem Schritt automatisch von über 40 globalen und lokalen Auskunfteien und Agenturen ab.
–Automatisiertes Kreditscoring und automatisierte Freigabeprozesse
Automatisierte Scoring- und Freigabeprozesse beschleunigen Kreditentscheidungen und machen das Kreditmanagement effizienter. Konfigurierbare Scoring-Modelle lassen sich nach Kundensegmenten oder Geschäftsbereichen anpassen; Kreditteams entscheiden so einheitlich und auf fundierter Grundlage.
–Kreditrisikoüberwachung in Echtzeit
Mit einer regelmäßigen Kreditrisikoüberwachung in Echtzeit sehen Kreditteams sofort, wenn sich in ihren Kundenportfolios Kreditprofile, Zahlungsverhalten oder veröffentlichte Finanzberichte ändern. Gerade bei starken gesamtwirtschaftlichen Schwankungen erkennen Kreditteams so gefährdete Kunden und begrenzen Kreditrisiken rechtzeitig.
Automatisiertes Kreditmanagement zahlt sich vielfach aus, von der schnelleren Kundengewinnung bis zu mehr Umsatzwachstum. Eine Erfolgsgeschichte zeigt, wie Unternehmen die Automatisierung im B2B-Kreditmanagement nutzen und wie sie Ihr Geschäft grundlegend verändern kann.
Templates
Die falsche Anbieterwahl verursacht versteckte Kosten im gesamten Kreditmanagement.
Finden Sie mit einer strukturierten Scorecard die passende Lösung, beseitigen Sie Ineffizienzen und verbessern Sie Ihren ROI langfristig.
Wie die richtige Kreditmanagement-Lösung Unternehmen verändert
Fallstudie: Chevron Phillips
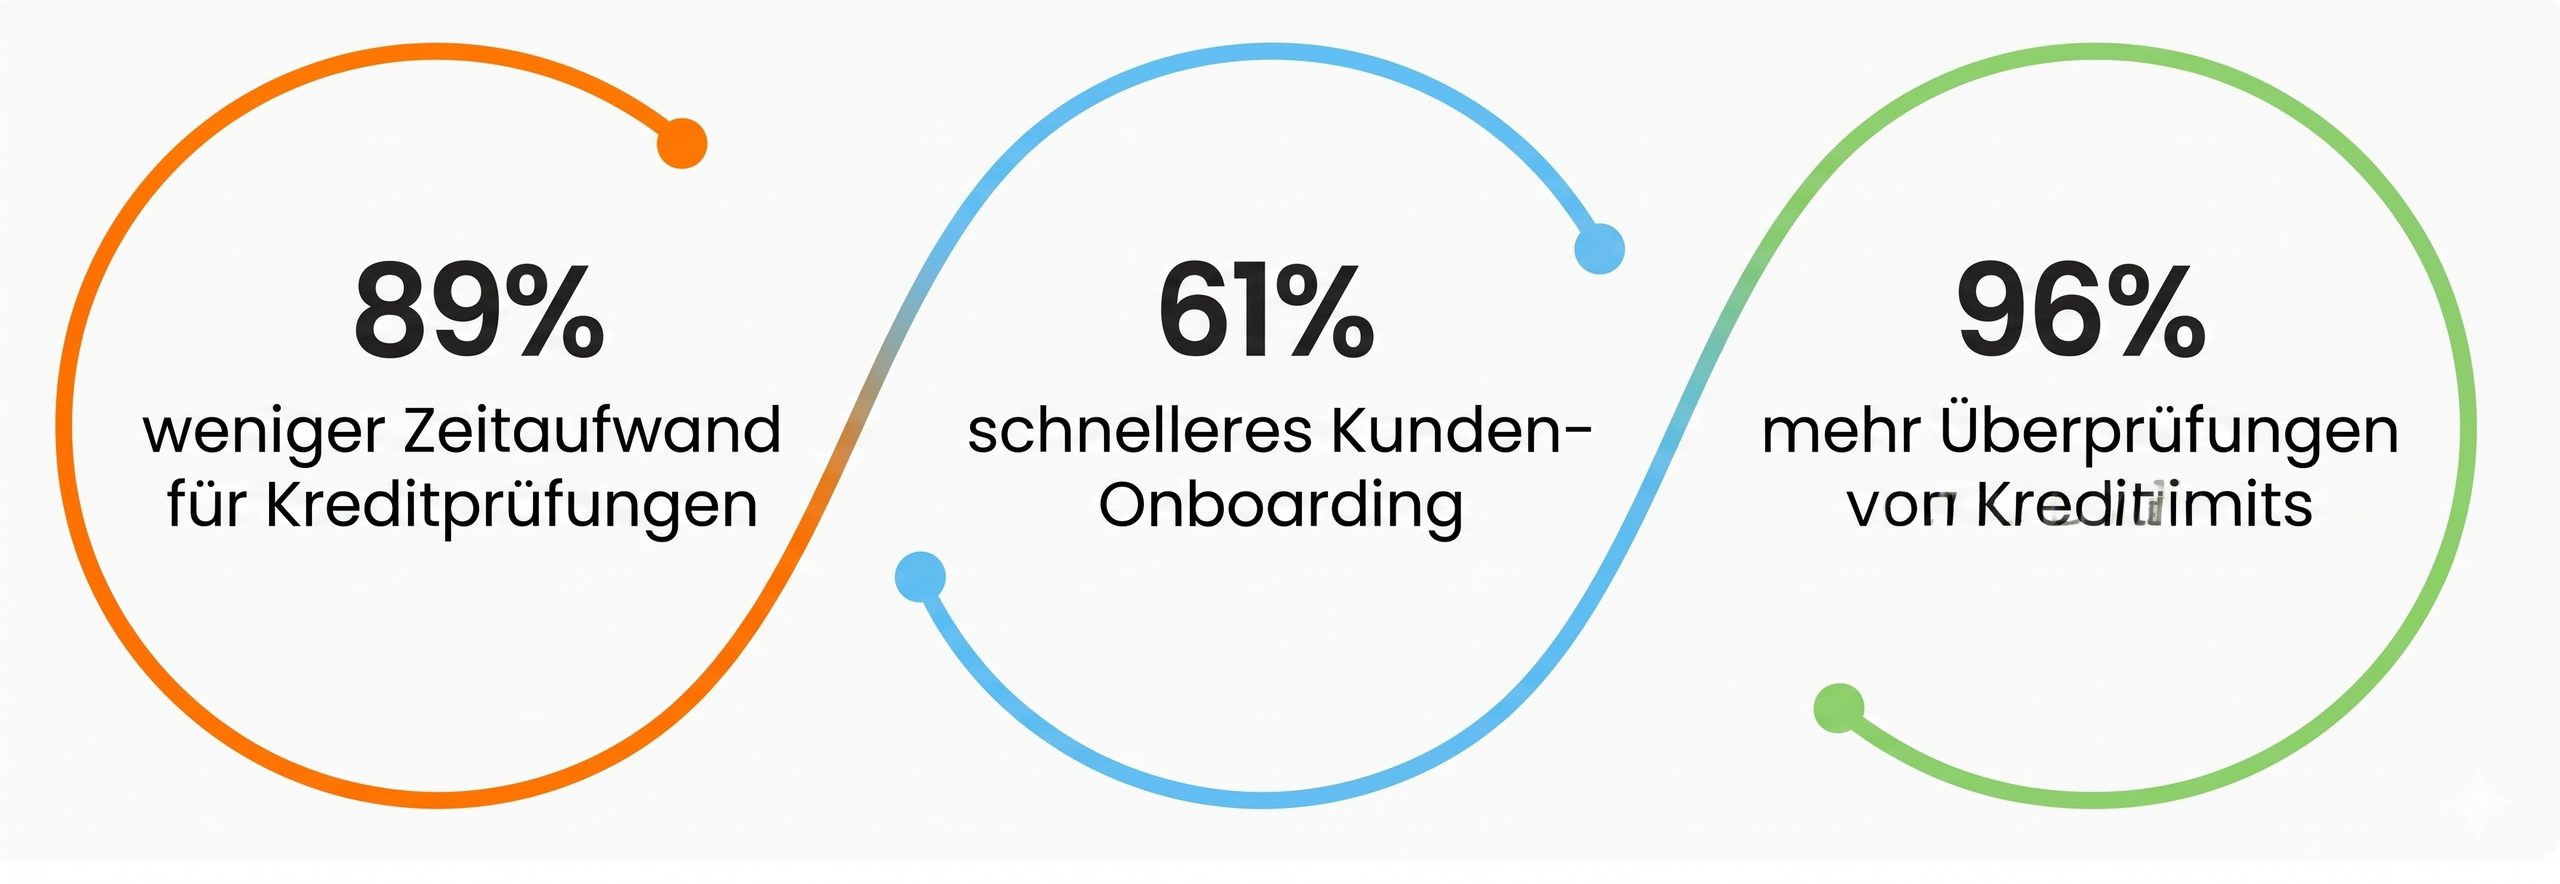
Chevron Phillips, ein führender Chemiehersteller, hat seinen Kreditprozess umgestellt und das Kunden-Onboarding um 61 % beschleunigt. Zugleich arbeiten Kreditmanagement und Vertrieb heute enger zusammen und treiben gemeinsam das Wachstum voran.
Die Herausforderungen
Verzögertes Onboarding bremste den Umsatz: Manuelle Kreditanträge auf Papier führten zu unvollständigen Daten und vielen Rückfragen; das Onboarding dauerte rund 7 Tage und belastete die Kundenerfahrung.
Keine Priorisierung nach Kundenrisiko: Großkunden erforderten aufwendige Prüfungen, Kunden mit geringem Risiko banden aber genauso viel Aufwand; das kostete Effizienz und verlangsamte die Entscheidungen.
Keine zentralen Kundendaten: Getrennte Systeme und manuelle Datenpflege erschwerten den Zugriff auf genaue Kreditinformationen in Echtzeit und erhöhten das Risiko.
Komplexe Kundenstrukturen sorgten für Unklarheit: Bei Joint Ventures ließen sich Kreditlimits und Risiken weder auf Gesellschafts- noch auf Konzernebene sauber bewerten.
So hat HighRadius geholfen
61 % schnelleres Onboarding mit digitalen Kreditanträgen: Eine standardisierte Erfassung mit Pflichtfeldern beseitigte Verzögerungen und reduzierte Rückfragen.
Automatisierte Freigabeprozesse: schnellere, richtlinienkonforme Entscheidungen über alle Risikoklassen hinweg.
Zentrale Kreditdaten und Transparenz in Echtzeit: eine einheitliche Datenbasis mit laufender Risikoüberwachung und flexibler Anbindung an ERP-Systeme wie NetSuite oder SAP.
Einfacheres Kreditmanagement für komplexe Konzernstrukturen: klarer Überblick über das Kreditobligo aller Joint Ventures.
Case Studies
Vom 7-Tage-Onboarding zu 61 % schnellerer Kundenaktivierung
Erfahren Sie, wie Automatisierung manuelle Engpässe beseitigt und Kreditentscheidungen auch bei hohen Volumina doppelt so schnell macht.
So beschleunigt die Kreditmanagement-Lösung von HighRadius Kreditentscheidungen
Mit dem Kreditmanagement von HighRadius automatisieren Finanzteams ihre Kreditentscheidungen, vereinheitlichen die Risikobewertung und sehen das Obligo jedes Kunden in Echtzeit. KI-gestütztes Scoring und automatisierte Abläufe sorgen für schnellere Freigaben, weniger manuellen Aufwand und mehr Kontrolle über Kreditrisiken.
Software für die Kreditrisikoanalyse in Echtzeit und für Kreditentscheidungen meldet jede Änderung im Kreditprofil Ihrer Kunden und stützt datengestützte Kreditentscheidungen auf unbegrenzt viele Kreditberichte. Die Software lässt sich in Ihr ERP-System integrieren und beginnt schon nach 30 Tagen mit der Überwachung Ihrer Kunden.
Konfigurierbare Software für das Kreditscoring und konfigurierbare Freigabeprozesse lassen sich nach Region, Kundensegment, Geschäftsbereich und weiteren Kriterien anpassen. Kreditfreigaben laufen auch in komplexen Konzernhierarchien zügig durch; der Prozess vom Kreditantrag bis zur Freigabe wird schlanker und effizienter.
Mit dem flexibel konfigurierbaren Online-Kreditantrag nehmen Sie Kunden weltweit auf: mehrsprachig, individuell angepasst und direkt in Ihre Website eingebunden. Finanzdaten und persönliche Bürgschaften werden automatisch erfasst, Bankreferenzen automatisch geprüft; manuelle Dateneingaben entfallen weitgehend.
Außerdem extrahiert die Software Kreditdaten automatisch von über 40 globalen und lokalen Auskunfteien, darunter Bonitätsbewertungen, Finanzdaten und Informationen von Kreditversicherern. Die extrahierten Daten lassen sich in der gewünschten Währung darstellen, was Analyse und Auswertung erleichtert.
Mit dem KI-gestützten Management gesperrter Aufträge lassen sich gesperrte Aufträge automatisch vorhersagen, auf Basis von Kreditlimit-Auslastung und Zahlungshistorie der Kunden. KI-gestützte Empfehlungen zur Freigabe gesperrter Aufträge oder zu Teilzahlungen beschleunigen Kreditentscheidungen und machen manuelle Eingriffe weitgehend überflüssig.
Schluss mit unvollständigen Kreditanträgen
Entdecken Sie die Software Nr. 1 für ein schnelleres und einfacheres Kunden-Onboarding.
Beschleunigen Sie den Zahlungseingangsäumiger Kunden und stärken Sie den Cashflow mitautomatisiertenAbläufenimForderungseinzug.
Cash Application
Zahlungennoch am selben Tag zuordnen, dank automatischzusammengeführterÜberweisungsinformationen
Kreditmanagement
Senken Sie Kreditrisiken, reduzieren Sie Forderungsausfälle und vereinfachen Sie das Kunden-Onboarding mit KI-gestütztenErkenntnissen.
Abzugsmanagement
Verringern Sie Umsatzverlustemit KI-Prognosemodellen, die berechtigte und unberechtigteAbzügeerkennen.
Online-Kreditantrag
Nehmen Sie neue Kunden reibungslosmiteinemkonfigurierbaren Online-Kreditantrag auf. Vermeiden Sie Rückfragen und erfassen Sie alle Kundendaten in einem Schritt.
Häufig gestellte Fragen (FAQs)
1. Was leistet das Kreditmanagement von HighRadius?
Mit KI-gestützten Abläufen automatisiert das Kreditmanagement von HighRadius Kreditentscheidungen, Scoring und Freigaben. Kundendaten liegen zentral an einem Ort, die Risikobewertung folgt einheitlichen Regeln, und Kreditentscheidungen fallen schneller und richtlinienkonform. Finanzteams sparen so manuellen Aufwand und planen ihren Cashflow verlässlicher.
Mit KI-gestützten Abläufen automatisiert das Kreditmanagement von HighRadius Kreditentscheidungen, Scoring und Freigaben. Kundendaten liegen zentral an einem Ort, die Risikobewertung folgt einheitlichen Regeln, und Kreditentscheidungen fallen schneller und richtlinienkonform. Finanzteams sparen so manuellen Aufwand und planen ihren Cashflow verlässlicher.
2. Welche Vorteile bietet KI-gestützte Software für Kreditmanagement und Forderungseinzug?
KI-gestützte Software für Kreditmanagement und Forderungseinzug macht Entscheidungen schneller, genauer und skalierbar. Datenerfassung, Scoring und Kundenkommunikation laufen automatisiert: So sinkt der manuelle Aufwand, Fehler werden seltener, und Risiken lassen sich über den gesamten Zyklus von der Kreditvergabe bis zum Zahlungseingang vorausschauend steuern.
KI-gestützte Software für Kreditmanagement und Forderungseinzug macht Entscheidungen schneller, genauer und skalierbar. Datenerfassung, Scoring und Kundenkommunikation laufen automatisiert: So sinkt der manuelle Aufwand, Fehler werden seltener, und Risiken lassen sich über den gesamten Zyklus von der Kreditvergabe bis zum Zahlungseingang vorausschauend steuern.
3. Eignet sich HighRadius für Kredit- und Forderungsmanagement-Teams in Großunternehmen?
Ja. HighRadius ist auf Finanzteams in Großunternehmen mit umfangreichen Kundenportfolios ausgelegt. Die Plattform unterstützt komplexe Kreditrichtlinien, lässt sich in ERP-Systeme integrieren und automatisiert Kreditmanagement, Forderungseinzug und Cash Application skalierbar.
Ja. HighRadius ist auf Finanzteams in Großunternehmen mit umfangreichen Kundenportfolios ausgelegt. Die Plattform unterstützt komplexe Kreditrichtlinien, lässt sich in ERP-Systeme integrieren und automatisiert Kreditmanagement, Forderungseinzug und Cash Application skalierbar.
HighRadius als Marktführer im Gartner® Magic Quadrant™ 2024 für Invoice-to-Cash-Anwendungen
Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“
The Hackett Group® zeichnet HighRadius als Digital World Class® Anbieter aus
Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.
HighRadius zum zweiten Mal in Folge als Leader im IDC MarketScape für Forderungsmanagement-Software für große und mittelständische Unternehmen ausgezeichnet
Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.
Forrester würdigt HighRadius im AR Invoice Automation Landscape Report, Q1 2023
Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.
Wir haben gesehen, wie die Kosten für Finanzdienstleistungen um 2,5 Millionen Dollar gesunken sind, während Volumen, Qualität und Produktivität gestiegen sind.
Colleen Zdrojewski
Vice President – Financial Services
Dr Pepper Snapple Group