Die 5 C der Kreditwürdigkeit: Definition, Kriterien und Beispiele
20 October, 2025
Lesedauer: 13 Minuten
,
Zuletzt aktualisiert am 23 October 2026
Wer Geschäfte macht, gewährt in der Regel Lieferantenkredite, und diese Aufgabe ist alles andere als einfach. Um sie abzusichern, entwerfen die meisten Unternehmen einen eigenen Prozess zur Kreditwürdigkeitsprüfung. Selbst erfahrene Fachleute kommen dabei an Grenzen, weil der Prozess komplex ist und Planung sowie Organisation verlangt.
Mehrere Ansätze helfen an dieser Stelle, und einer davon ist das Modell der 5 C: Es fasst die Kriterien der Kreditwürdigkeit in fünf Faktoren zusammen. Neu ist das Konzept nicht: Viele Kreditteams arbeiten nach diesen Grundprinzipien, oft ohne es zu wissen. Wer den vollständigen Rahmen der 5 C versteht und anwendet, vereinfacht die Planung des nächsten Kreditprüfungsprozesses.
Dieser Artikel zeigt, worum es bei den 5 C geht und wie sie bei der Entscheidung helfen, ob ein Geschäft mit einem Kreditnehmer sinnvoll ist.
Inhaltsverzeichnis
Was sind die 5 C der Kreditwürdigkeit?
Welche Bedeutung haben die 5 C?
Wie wendet man die 5 C an?
Auskunfteien und Ratingagenturen: wer die Kreditwürdigkeit in Deutschland bewertet
Vom Kreditantrag zum Kreditlimit: die 5 C in fünf Prüfschritten
Sicherheiten im deutschen B2B-Geschäft: Eigentumsvorbehalt, Bürgschaft und Warenkreditversicherung
Grenzen der klassischen Kreditrisikoanalyse: warum ein neuer Ansatz nötig ist
Wie Automatisierung das Kreditrisikomanagement verändert
Fazit
Wie die Kreditrisiko-Software von HighRadius die Risikobewertung verbessert
Was sind die 5 C der Kreditwürdigkeit?
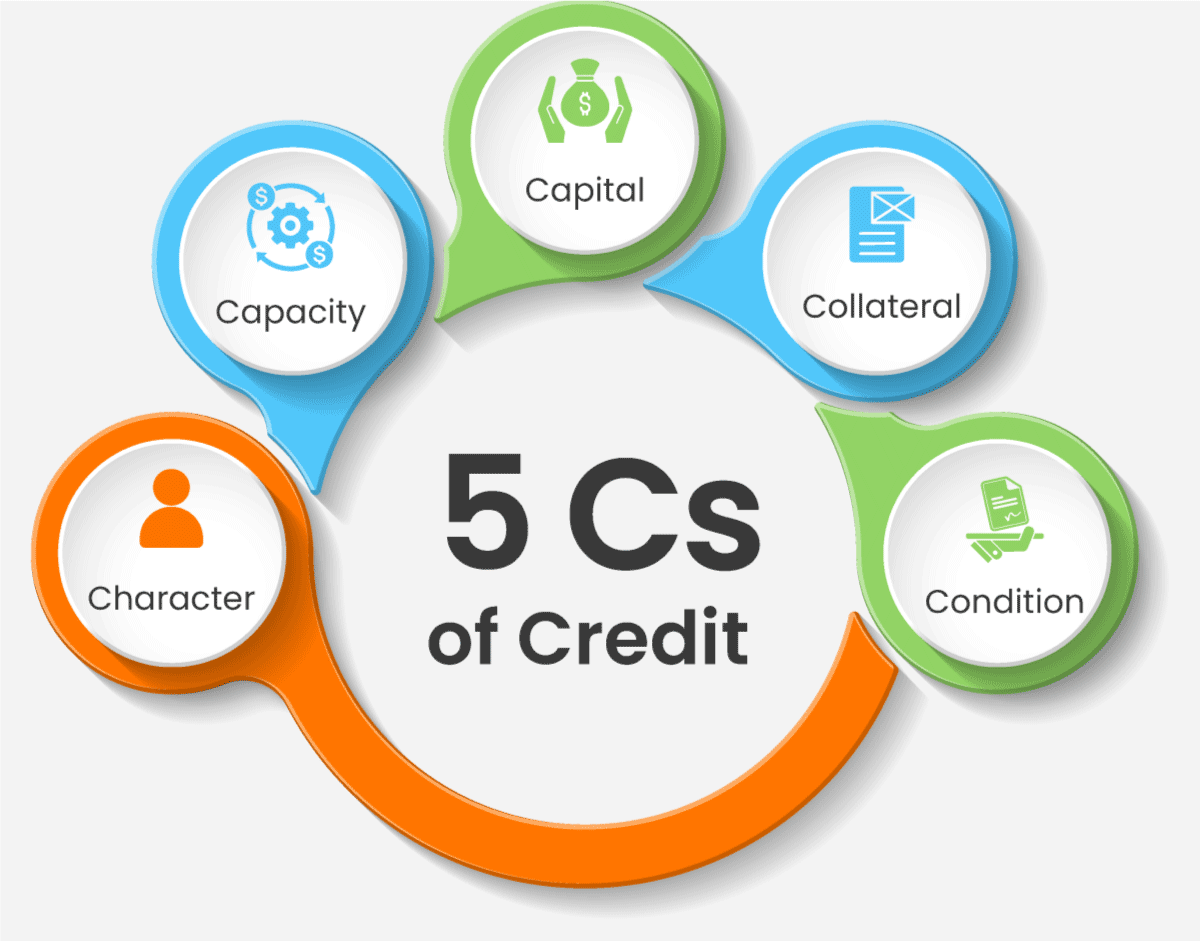
Die 5 C der Kreditwürdigkeit sind fünf Kriterien: Character, Capacity, Capital, Collateral und Conditions. Kreditgeber bewerten damit die Kreditwürdigkeit eines Kreditnehmers und berücksichtigen dabei Ruf, Einnahmen, Vermögen, Sicherheiten und die wirtschaftlichen Bedingungen, die die Rückzahlung beeinflussen.
Kreditgeber stützen sich bei der Beurteilung von B2B-Kunden stark auf die 5 C und entscheiden auf dieser Grundlage über Kredite und Kreditprodukte. Die Faktoren beeinflussen außerdem Zinssätze und Konditionen: Kreditnehmer mit besserem Risikoprofil erhalten günstigere Sätze und Bedingungen als Kreditnehmer mit schwächerem Profil.
Um „Capacity“ und „Character“ objektiver zu messen, setzen viele Unternehmen heute Lösungen für das Kreditscoring ein, die Finanz- und Zahlungsverhalten in belastbare Risikowerte überführen. Zusammen mit Plattformen für die Kreditentscheidung ergeben sich daraus einheitliche Kreditfreigaben und Kreditlimits in Echtzeit, die zur Kreditrichtlinie und zum tragbaren Obligo passen.
Im Folgenden die fünf Faktoren im Einzelnen.
Die fünf Kriterien der Kreditwürdigkeit im Überblick
1. Character: Charakter und Zuverlässigkeit
Das erste C steht für Character, also Ruf und Kredithistorie des Kunden. Um die Rückzahlungsfähigkeit einzuschätzen, greifen Kreditteams üblicherweise auf bekannte Auskunfteien wie Creditreform, CRIF und D&B zurück und prüfen dort folgende Kriterien:
Zahlungshistorie
Offene Verbindlichkeiten
Frühere Insolvenzen oder Zwangsvollstreckungen
Gerichtliche Entscheidungen gegen den Kunden
Character ist ein entscheidender Faktor, weil Unternehmen daran das Risiko einer Kreditgewährung ablesen. Kunden mit sauberer Kredithistorie und hohem Bonitätsscore gelten beim Lieferanten als geringeres Risiko und als Kunden, die ihre Verbindlichkeiten mit höherer Wahrscheinlichkeit pünktlich begleichen.
2. Capacity: Leistungs- und Rückzahlungsfähigkeit
Capacity beschreibt, ob das Unternehmen des Kunden über genügend Mittel verfügt, um den Lieferanten zu bezahlen. Schwankt der Cashflow des Kunden, prüfen Kreditteams die Einräumung einer Kreditlinie besonders genau.
Wer kann außer der Bank Auskunft über die Stabilität des Cashflows geben? Kreditteams nehmen Pflichtfelder in ihre Kreditanträge auf, über die sie Bank- und Handelsreferenzen erheben. Beide Referenzen belegen die Verfügbarkeit der Mittel, und die Verifizierung von Bank- und Handelsreferenzen gibt dem Kreditteam die Sicherheit, dass der Kunde zahlen kann.
Mitunter verfolgen Kreditteams auch Nachrichtenmeldungen zum Kunden, um dessen finanzielle Lage, Zukäufe oder die Stabilität der Belegschaft einzuordnen.
3. Capital: Eigenmittel und Vermögen
Capital bezeichnet das Vermögen und das Eigenkapital eines Kunden. Dazu zählen finanzielle und nicht finanzielle Vermögenswerte, die Kreditteams aus veröffentlichten Jahresabschlüssen entnehmen. Anhand der Vermögenswerte beurteilen sie das Nettovermögen des Kunden und berücksichtigen dabei auch Beteiligungen, die als Sicherheit dienen könnten.
Capital ist wichtig, weil es dem Kreditteam zusätzliche Sicherheit gibt. Fällt ein Kunde mit dem gewährten Kredit aus, kann der Lieferant auf dessen Vermögen zugreifen, um den Verlust auszugleichen. Je höher das Eigenkapital, desto geringer das Risiko für den Kreditgeber und desto wahrscheinlicher günstige Konditionen.
4. Collateral: Sicherheiten
Collateral funktioniert ähnlich wie eine Hypothek. Stellt ein Kunde eine Sicherheit, etwa einen Anlagegegenstand, steigt die Aussicht auf eine höhere Kreditlinie, weil die Sicherheit dem Kreditteam eine zusätzliche Absicherung gibt.
Von risikoreichen Kunden verlangen die meisten Kreditteams Sicherheiten, um Forderungsausfälle zu vermeiden.
5. Conditions: finanzielle Lage und Rahmenbedingungen
Conditions umfassen die aktuelle finanzielle Lage des Kunden, messbar über die Auswertung von Jahresabschluss, Cashflow, Bilanz und Gewinn- und Verlustrechnung.
Zusätzlich prüfen Kreditteams das makroökonomische Umfeld und betrachten die geopolitische Lage des Landes, die Konjunktur und die Branche des Kunden.
Conditions spielen eine wesentliche Rolle, weil sie die Gesamtkosten des Kredits beeinflussen.
Kostenloses Kreditscoring-Modell in Excel mit Daten von D&B, Experian und NACM: jetzt herunterladen
Welche Bedeutung haben die 5 C?
Die 5 C bilden die Grundlage für die Festlegung des Kreditlimits eines Kunden. Kreditgeber beurteilen damit das Risiko einer Kreditvergabe an ein bestimmtes Unternehmen, und dieses Urteil bestimmt am Ende Zinssätze, Konditionen und die Höhe des gewährten Kredits.
Wie entsteht daraus eine belastbare Kreditstrategie?
Konkret heißt das: Aus der Bewertung der fünf Kriterien ergeben sich Kreditlimit, Zinssatz und Zahlungsziel für jeden einzelnen Kunden.
Wer diese Elemente versteht, entscheidet fundiert über Kredite und schützt die eigenen finanziellen Interessen. Fest in die Kreditpraxis eingebunden, begrenzen die 5 C das Ausfallrisiko und tragen zu belastbaren Geschäftsbeziehungen mit den Kreditnehmern bei.
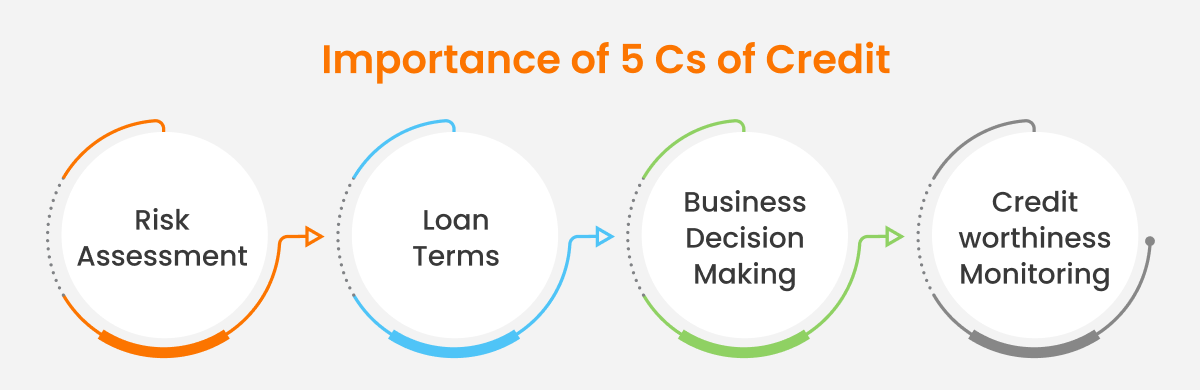
Vier Gründe, warum die 5 C im B2B-Geschäft zählen
1. Risikobewertung
Kreditgeber beurteilen über die 5 C das Risiko einer Kreditvergabe an ein bestimmtes Unternehmen. Aus der Bewertung von Character, Capacity, Capital, Collateral und Conditions ergibt sich, mit welcher Wahrscheinlichkeit der Kreditnehmer vollständig und fristgerecht zahlt. Auf dieser Einschätzung beruht die Kreditentscheidung, und das Ausfallrisiko sinkt.
2. Kreditkonditionen
Die 5 C bestimmen außerdem die Konditionen, die ein Kreditnehmer erhält. Wer eine gute Kreditwürdigkeit nachweist, bekommt günstigere Bedingungen: niedrigere Zinssätze, längere Zahlungsfristen oder höhere Kreditlimits. Damit entsteht ein Anreiz, Bonität und finanzielle Stabilität zu erhalten.
3. Geschäftsentscheidungen
Auch Unternehmen, die selbst Kredit aufnehmen wollen, profitieren vom Verständnis der 5 C. Wer weiß, worauf Kreditgeber achten, verbessert gezielt die eigene Lage: den Bonitätsscore, die Eigenmittel oder die Sicherheiten für den Kredit. Dieses Wissen führt zu besseren Finanzentscheidungen.
4. Laufende Überwachung der Kreditwürdigkeit
Die 5 C zählen nicht nur bei der ersten Freigabe, sondern auch bei der laufenden Beobachtung. Kreditgeber erkennen daran Veränderungen in der finanziellen Lage eines Kreditnehmers und prüfen, ob dieser die Kriterien der Kreditvergabe weiterhin erfüllt. Die laufende Beobachtung, etwa über eine Kreditrisikoüberwachung in Echtzeit, hilft Kreditgebern, ihr Kreditrisiko zu steuern und fundiert über künftige Kredite an den Kreditnehmer zu entscheiden.
Templates
Kostenlose Checkliste zur Standardisierung Ihrer Kreditanträge
Eine einsatzbereite Checkliste, mit der Fortune-500-Unternehmen Kreditanträge neuer Kunden prüfen.
Der Rahmen der 5 C hilft dabei, die Kreditwürdigkeit eines möglichen Kreditnehmers zu beurteilen, Risiken zu steuern und belastbare Kreditentscheidungen zu treffen.
Die genaue Analyse dieser fünf Faktoren (Character, Capacity, Capital, Collateral und Conditions) führt zu einer Strategie, die die Rückzahlungsfähigkeit belastbar einschätzt, angemessene Kreditlimits festlegt und eine verantwortungsvolle Kreditvergabe sichert.
Ob bei der Prüfung eines neuen Kreditantrags, bei der Neubewertung bestehender Kreditbeziehungen oder bei der Optimierung des Kreditportfolios: Die 5 C der Kreditwürdigkeit dienen als vollständiger Leitfaden für datengestützte Entscheidungen und schützen die finanziellen Interessen des Unternehmens.
Auskunfteien und Ratingagenturen: wer die Kreditwürdigkeit in Deutschland bewertet
Die 5 C brauchen Daten, und im deutschsprachigen B2B-Geschäft kommen diese Daten aus drei Quellen:
Auskunfteien. Creditreform, CRIF und Dun & Bradstreet liefern Bonitätsauskünfte, Zahlungserfahrungen und einen Bonitätsindex oder Score je Unternehmen. Für den laufenden Betrieb zählt weniger die einzelne Auskunft als die Integration von Auskunfteien in den eigenen Kreditprozess.
Ratingagenturen. Für große und börsennotierte Kunden liegt zusätzlich ein externes Rating vor. Der Unterschied zur Auskunftei liegt im Verfahren: Ein Rating beurteilt den Emittenten umfassend, eine Bonitätsauskunft bewertet das Zahlungsverhalten und die wirtschaftliche Lage eines Unternehmens.
Öffentliche Register und Selbstauskunft. Handelsregister und Unternehmensregister liefern Rechtsform, Vertretungsberechtigung und den offengelegten Jahresabschluss. Die Selbstauskunft des Kunden ergänzt Angaben, die nicht veröffentlicht werden, etwa die Gewinn- und Verlustrechnung kleiner Kapitalgesellschaften oder aktuelle unterjährige Zahlen
Wichtig ist die Verknüpfung: Ein Bonitätsscore allein ersetzt die eigene Zahlungserfahrung mit dem Kunden nicht. Erst die Kombination aus externer Auskunft, eigenem Zahlungsverhalten und den Angaben aus dem Kreditantrag ergibt ein Bild, auf das sich ein Kreditlimit stützen kann.
Vom Kreditantrag zum Kreditlimit: die 5 C in fünf Prüfschritten
Zwischen Kreditantrag und Kreditlimit liegen fünf Schritte, die sich in fast jedem Kreditteam wiederfinden:
Identität und Rechtsform klären. Firmenname, Rechtsform, Sitz und Vertretungsberechtigung gegen das Handelsregister prüfen, damit Auskunft und Kunde eindeutig zusammenpassen.
Daten erheben. Kreditantrag, Bonitätsauskunft, Jahresabschluss sowie Bank- und Handelsreferenzen zusammenführen, statt sie einzeln abzulegen.
Bewerten und einordnen. Die 5 C mit Gewichtung in ein Scoring überführen und je Risikoklasse einen Vorschlag für das Kreditlimit ableiten.
Entscheiden und dokumentieren. Freigabe nach Kompetenzregelung, Ablehnung mit Begründung, beides revisionssicher dokumentiert und für die nächste Prüfung wieder auffindbar.
Überwachen. Kreditlimit, Zahlungsverhalten und Ausnutzung laufend beobachten und bei Abweichungen nachsteuern, etwa über die Vorhersage und die Freigabe gesperrter Aufträge.
Sicherheiten im deutschen B2B-Geschäft: Eigentumsvorbehalt, Bürgschaft und Warenkreditversicherung
Das C für Collateral bleibt im deutschsprachigen Handel abstrakt, solange die gängigen Instrumente nicht genannt sind. Drei begegnen Kreditteams am häufigsten:
Eigentumsvorbehalt. Die Ware bleibt bis zur vollständigen Bezahlung Eigentum des Lieferanten. In der Praxis kommt es darauf an, dass die Regelung in den Vertragsunterlagen vereinbart ist und die Lieferungen zuordenbar bleiben.
Bürgschaft und Garantie. Ein Dritter, häufig die Muttergesellschaft oder eine Bank, haftet für die Verbindlichkeit. Für den verbürgten Betrag zählt dann vor allem die Bonität des Bürgen.
Warenkreditversicherung. Die Versicherung ersetzt den Forderungsausfall abzüglich des vereinbarten Selbstbehalts bis zu dem Limit, das sie je Kunde zeichnet. Weil diese Deckung laufend angepasst wird, gehört sie neben das eigene Kreditlimit in eine gemeinsame Übersicht; genau das leistet die Integration von Kreditversicherern.
Sicherheiten senken den Verlust bei einem Ausfall, sie verbessern aber nicht die Zahlungsfähigkeit des Kunden. Deshalb ersetzt keines der drei Instrumente die Bewertung der übrigen vier C.
Grenzen der klassischen Kreditrisikoanalyse: warum ein neuer Ansatz nötig ist
Mit den 5 C gelingt eine bessere Bewertung des Kreditrisikos.
Wichtig bleibt dabei die Einsicht, dass fundierte Entscheidungen im heutigen Tempo mit den klassischen Methoden der Kreditrisikoanalyse allein nicht mehr zu treffen sind.
Diese Methoden beurteilen die finanzielle Lage eines Kreditnehmers anhand historischer Daten und manueller Abläufe.
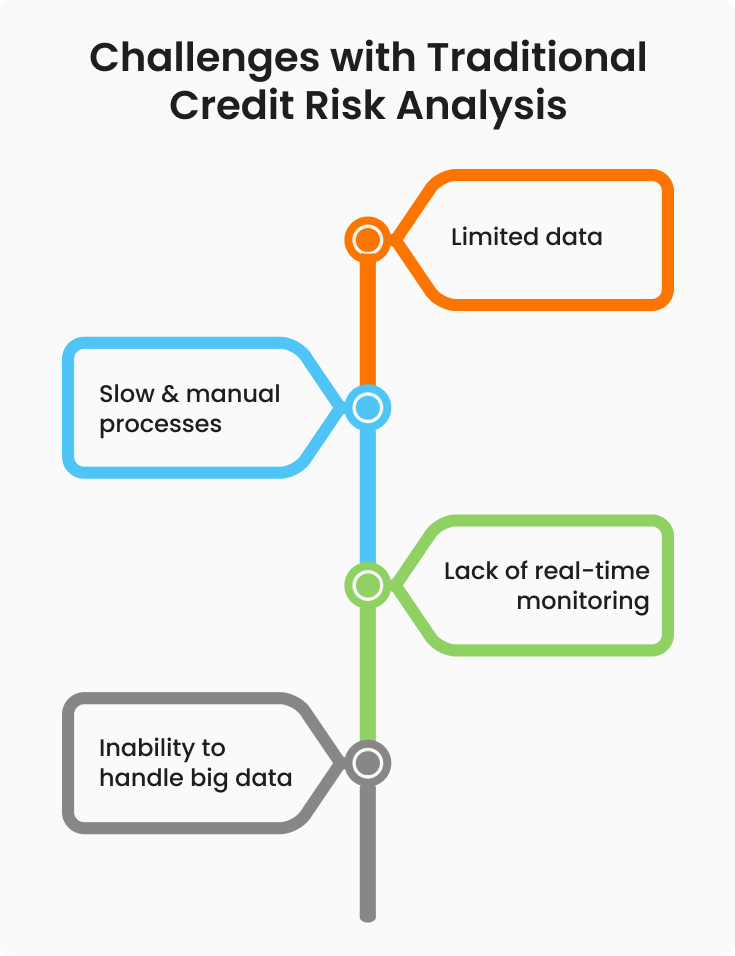
Vier Grenzen, denen Kreditteams dabei begegnen
Begrenzte Datenbasis: Klassische Verfahren stützen sich auf historische Daten, die die heutige Lage eines Kreditnehmers nicht vollständig abbilden. Hat sich die finanzielle Lage seit der letzten Kreditprüfung verändert, bleibt diese Veränderung unberücksichtigt. Die Bewertung wird ungenau und das Ausfallrisiko steigt.
Langsame, manuelle Abläufe: Daten von Hand zu erheben und auszuwerten kostet Zeit und Personal. Bei großen, komplexen Krediten zieht sich der Vorgang besonders lange, die Freigabe verzögert sich und der Kredit wird später verfügbar.
Hinzu kommt, dass klassische Verfahren die Kosten für Kreditgeber erhöhen, weil sie erheblich Zeit und Ressourcen binden.
Keine laufende Überwachung: Klassische Verfahren liefern keine aktuellen Informationen über die finanzielle Lage eines Kreditnehmers. Brechen dessen Einnahmen plötzlich ein, leidet die Zahlungsfähigkeit, und wer davon nicht zeitnah erfährt, trägt ein höheres Verlustrisiko.
Grenzen bei großen Datenmengen: Mit wachsendem Datenvolumen kommen klassische Verfahren an ihre Grenzen, weil Umfang und Komplexität der Daten die Auswertung erschweren. Wichtige Hinweise gehen verloren und Kreditentscheidungen werden auf einer unvollständigen Grundlage getroffen.
Um diese Grenzen zu überwinden, muss die Kreditrisikoanalyse neu gedacht werden. An dieser Stelle kommt Technik ins Spiel: Moderne Datenanalysen und maschinelles Lernen heben die Beschränkungen der klassischen Verfahren auf und verbessern die Entscheidungsprozesse.
Der nächste Abschnitt zeigt, wie Technik das Kreditrisikomanagement verändert und wie sich diese Grenzen überwinden lassen.
Wie Automatisierung das Kreditrisikomanagement verändert
Das Kreditrisikomanagement war lange ein zeitaufwendiger, manueller Vorgang. Mit Automatisierung wird er effizienter und genauer. Automatisierte Abläufe im Kreditrisikomanagement führen zu fundierten Entscheidungen über die Kreditgewährung, begrenzen Risiken und verbessern den Cashflow.
Vier Vorteile der Automatisierung im Kreditrisikomanagement
Kreditrisikoüberwachung in Echtzeit: Automatisierte Werkzeuge melden jede Veränderung im Risikoprofil eines Kunden sofort, sodass Entscheidungen auf aktuellen Daten beruhen. Damit lassen sich Kreditrisiken proaktiv steuern, Forderungsausfälle vermeiden und der Cashflow verbessern.
Vorhersage gesperrter Aufträge: KI-gestützte Prognosen verbessern Kreditentscheidungen, indem sie Auftragsvolumen und Zahlungsmuster der Vergangenheit auswerten. Unternehmen erkennen dadurch mögliche Auftragssperren früh und steuern gegen.
Schnelleres Kunden-Onboarding: Automatisierung verkürzt die Aufnahme neuer Kunden über konfigurierbare Online-Kreditanträge. Damit erheben Unternehmen vollständige und korrekte Kreditdaten, vorbefüllt aus dem Vertrieb oder automatisch aus dem CRM-System übernommen.
Bessere Ergebnisse in Inkasso, Zahlungen und Abzügen: Eine automatisierte Kreditmanagement-Software ist eng mit der Inkasso-Software, dem Zahlungseingang und dem Abzugsmanagement verzahnt. Kreditscores und Risikoanalysen stehen den Forderungsmanagern zur Verfügung, offene Beträge fließen in das bereinigte Obligo ein, und Zahlungs- sowie Streitfallinformationen aktualisieren es laufend. Diese Verbindung verbessert den Forderungseinzug, beschleunigt Zahlungen und senkt Abzüge.
Fazit
Die 5 C sind der Übersicht wegen getrennt dargestellt, in der Praxis hängen sie zusammen. Wer eine Strategie für die Kreditprüfung entwirft, berücksichtigt deshalb ihr Zusammenspiel.
Kein einzelner Faktor darf dabei untergehen. Entscheidend ist ein Vorgehen, das berücksichtigt, wie ein Faktor die anderen beeinflusst.
Erst das Zusammenspiel aller fünf Faktoren ergibt eine vollständige Beurteilung der Kreditwürdigkeit und damit belastbare Kreditentscheidungen.
Die klassischen Methoden der Kreditrisikoanalyse haben jedoch ihre Grenzen, weshalb ein neuer Ansatz nötig ist.
Mit Automatisierung und maschinellem Lernen wird das Kreditrisikomanagement effizienter, genauer und aktueller. Automatisierte Werkzeuge beobachten das Kreditrisiko in Echtzeit, sagen gesperrte Aufträge voraus, verkürzen das Kunden-Onboarding und verbessern Inkasso, Zahlungen und Abzüge.
Case Studies
Wie ein Fertigungskonzern mehr als 17.000 Kreditprüfungen pro Jahr bewältigt
Erfahren Sie, wie FBM das Kreditmanagement modernisiert hat: mit KI-gestütztem Scoring, automatisierten Abläufen und einer zentralen Sicht über alle Gesellschaften.
Wie die Kreditrisiko-Software von HighRadius die Risikobewertung verbessert
Die Kreditmanagement-Software von HighRadius führt Finanzteams von periodischen, tabellenbasierten Kreditprüfungen zu verbundenen, KI-gestützten Kreditentscheidungen. Die Plattform verbindet das Zahlungsverhalten der Kunden, externe Kreditinformationen, Finanzdaten, konfigurierbares Scoring, automatisierte Freigaben und eine laufende Risikoüberwachung und macht damit sichtbar, wie sich das Kundenrisiko verändert. Mittelständische Unternehmen mit kleinen Kreditteams automatisieren damit Standardentscheidungen und senken den Prüfaufwand, ohne Personal aufzubauen. Konzerne erhalten Transparenz über das Kreditrisiko, eine verbindliche Kreditrichtlinie und Kreditentscheidungen über komplexe Kundenportfolios, Gesellschaften und ERP-Umgebungen hinweg.
Mit einer Software für die Kreditrisikoanalyse und die Kreditentscheidung in Echtzeit erhalten Sie Hinweise auf jede Veränderung im Risikoprofil Ihrer Kunden und entscheiden auf Basis unbegrenzt abrufbarer Kreditauskünfte. Die Software lässt sich in Ihr ERP-System integrieren, etwa Oracle, NetSuite, SAP oder Dynamics, und beginnt innerhalb von 30 Tagen mit der Überwachung Ihrer Kunden.
Konfigurierbares Kreditscoring und Freigabeprozesse lassen sich nach Region, Kundensegment, Geschäftsbereich und weiteren Merkmalen einrichten. Kreditfreigaben durchlaufen auch komplexe Konzernstrukturen schneller, wodurch der Prozess rund um den Kreditantrag schlanker wird.
Der konfigurierbare Online-Kreditantrag ist mehrsprachig, lässt sich in Ihre Website einbetten und nimmt Kunden weltweit auf. Finanzangaben, persönliche Bürgschaften und Bankreferenzen werden automatisch erfasst und geprüft, wodurch manuelle Eingaben entfallen.
Die Software entnimmt Kreditdaten automatisch aus über 40 globalen und lokalen Auskunfteien, darunter Ratings, Finanzdaten und Informationen zur Kreditversicherung. Die übernommenen Daten lassen sich in der Währung Ihrer Wahl auswerten.
Mit dem KI-gestützten Management gesperrter Aufträge sagen Sie Auftragssperren anhand der Ausnutzung des Kreditlimits und der Zahlungshistorie voraus. KI-basierte Empfehlungen zur Freigabe oder zur Teilzahlung beschleunigen die Kreditentscheidung und ersparen manuelle Eingriffe.
Dauern Kreditfreigaben und Kreditprüfungen zu lange?
Entdecken Sie die Software, die das Onboarding neuer Kunden schneller und einfacher macht.
Beschleunigen Sie den Zahlungseingang bei säumigen Kunden und stärken Sie den Cashflow durch automatisierte Inkassoprozesse.
Cash Application
Ordnen Sie Zahlungen dank automatisch zusammengeführter Überweisungsinformationen noch am selben Tag zu.
Kreditmanagement
Begrenzen Sie das Kreditrisiko, senken Sie Forderungsausfälle und beschleunigen Sie das Kunden-Onboarding mit KI-gestützten Erkenntnissen.
Abzugsmanagement
Weniger Umsatzverluste dank KI-Prognosemodellen, die gültige von ungültigen Abzügen unterscheiden.
Online-Kreditantrag
Nehmen Sie Kunden mit einem konfigurierbaren Online-Kreditantrag reibungslos auf. Weniger Rückfragen, alle Kundenangaben in einem Durchgang.
Frequently Asked Questions (FAQs)
1. Was sind die 6 C der Kreditwürdigkeit?
Die 6 C umfassen Character, Capacity, Capital, Collateral, Conditions und den Bonitätsscore des Kunden.
Die 6 C umfassen Character, Capacity, Capital, Collateral, Conditions und den Bonitätsscore des Kunden.
2. Worin unterscheiden sich Kreditlimit und Obligo?
Das Kreditlimit ist der höchste Kreditbetrag oder die Kreditlinie, die das Debitorenteam eines Lieferanten einem Kunden nach eingehender Prüfung einräumt. Das Obligo (Kreditrisiko-Exposure) ist der Betrag, den das Unternehmen höchstens verliert, wenn der Kunde nicht zahlt.
Das Kreditlimit ist der höchste Kreditbetrag oder die Kreditlinie, die das Debitorenteam eines Lieferanten einem Kunden nach eingehender Prüfung einräumt. Das Obligo (Kreditrisiko-Exposure) ist der Betrag, den das Unternehmen höchstens verliert, wenn der Kunde nicht zahlt.
3. Was sind Kreditauskunfteien?
Kreditauskunfteien sind externe Anbieter, die Kreditauskünfte und Bonitätsscores für Kunden weltweit erstellen. Diese Auskünfte und Bewertungen helfen Kreditteams, bei Lieferantenkrediten das Kreditrisiko eines Kunden objektiv zu beurteilen. Im deutschsprachigen B2B-Geschäft sind das vor allem Creditreform, CRIF und D&B; international kommen Anbieter wie Experian, CreditSafe und CreditRiskMonitor hinzu.
Kreditauskunfteien sind externe Anbieter, die Kreditauskünfte und Bonitätsscores für Kunden weltweit erstellen. Diese Auskünfte und Bewertungen helfen Kreditteams, bei Lieferantenkrediten das Kreditrisiko eines Kunden objektiv zu beurteilen. Im deutschsprachigen B2B-Geschäft sind das vor allem Creditreform, CRIF und D&B; international kommen Anbieter wie Experian, CreditSafe und CreditRiskMonitor hinzu.
4. Worin unterscheiden sich Kreditwürdigkeit und Kreditfähigkeit?
Kreditfähigkeit beschreibt die rechtliche Fähigkeit, einen Kreditvertrag wirksam abzuschließen, und hängt von Rechtsform und Vertretungsberechtigung ab. Kreditwürdigkeit beschreibt die wirtschaftliche Fähigkeit und die Bereitschaft, den Kredit und die übrigen Zahlungsverpflichtungen zu erfüllen. Im Kreditprozess wird zuerst die Kreditfähigkeit geklärt, danach die Kreditwürdigkeit bewertet.
Kreditfähigkeit beschreibt die rechtliche Fähigkeit, einen Kreditvertrag wirksam abzuschließen, und hängt von Rechtsform und Vertretungsberechtigung ab. Kreditwürdigkeit beschreibt die wirtschaftliche Fähigkeit und die Bereitschaft, den Kredit und die übrigen Zahlungsverpflichtungen zu erfüllen. Im Kreditprozess wird zuerst die Kreditfähigkeit geklärt, danach die Kreditwürdigkeit bewertet.
5. Welche Kriterien bestimmen die Kreditwürdigkeit eines Unternehmens?
Die Kriterien der Kreditwürdigkeit sind die 5 C: Character (Ruf und Zahlungshistorie), Capacity (Zahlungsfähigkeit aus dem Cashflow), Capital (Eigenkapital und Vermögen), Collateral (Sicherheiten) und Conditions (finanzielle Lage, Branche und Konjunktur). Manche Kreditteams ergänzen als sechstes Kriterium den Bonitätsscore aus der Auskunftei.
Die Kriterien der Kreditwürdigkeit sind die 5 C: Character (Ruf und Zahlungshistorie), Capacity (Zahlungsfähigkeit aus dem Cashflow), Capital (Eigenkapital und Vermögen), Collateral (Sicherheiten) und Conditions (finanzielle Lage, Branche und Konjunktur). Manche Kreditteams ergänzen als sechstes Kriterium den Bonitätsscore aus der Auskunftei.
6. Was tun, wenn ein Kunde keine Zahlen offenlegt?
Kleine Kapitalgesellschaften legen nur eine verkürzte Bilanz ohne Gewinn- und Verlustrechnung offen, Kleinstkapitalgesellschaften hinterlegen ihre Bilanz lediglich, Einzelunternehmen und die meisten Personengesellschaften veröffentlichen gar keinen Jahresabschluss. Dann stützt sich die Entscheidung auf die Bonitätsauskunft, die eigene Zahlungserfahrung, Bank- und Handelsreferenzen sowie eine Selbstauskunft. Fehlen auch diese Angaben, ist ein niedriges Startlimit mit engem Überwachungsrhythmus der übliche Weg.
Kleine Kapitalgesellschaften legen nur eine verkürzte Bilanz ohne Gewinn- und Verlustrechnung offen, Kleinstkapitalgesellschaften hinterlegen ihre Bilanz lediglich, Einzelunternehmen und die meisten Personengesellschaften veröffentlichen gar keinen Jahresabschluss. Dann stützt sich die Entscheidung auf die Bonitätsauskunft, die eigene Zahlungserfahrung, Bank- und Handelsreferenzen sowie eine Selbstauskunft. Fehlen auch diese Angaben, ist ein niedriges Startlimit mit engem Überwachungsrhythmus der übliche Weg.
HighRadius als Marktführer im Gartner® Magic Quadrant™ 2024 für Invoice-to-Cash-Anwendungen
Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“
The Hackett Group® zeichnet HighRadius als Digital World Class® Anbieter aus
Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.
HighRadius zum zweiten Mal in Folge als Leader im IDC MarketScape für Forderungsmanagement-Software für große und mittelständische Unternehmen ausgezeichnet
Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.
Forrester würdigt HighRadius im AR Invoice Automation Landscape Report, Q1 2023
Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.
Wir haben gesehen, wie die Kosten für Finanzdienstleistungen um 2,5 Millionen Dollar gesunken sind, während Volumen, Qualität und Produktivität gestiegen sind.
Colleen Zdrojewski
Vice President – Financial Services
Dr Pepper Snapple Group