Im B2B-Geschäft verkaufen die meisten Unternehmen auf Ziel und gewähren ihren Kunden damit einen Lieferantenkredit, doch das hat seine Kehrseite. Wer Zahlungsziele gewährt, ohne die Kreditwürdigkeit des Kunden gründlich zu prüfen, geht ein Risiko ein, gerade als mittelständisches Unternehmen. So wie ein Auto Kraftstoff braucht, um zu fahren, braucht ein mittelständisches Unternehmen einen gesunden Cashflow, um zu überleben. Schon ein einziger säumiger Kunde kann den Cashflow empfindlich belasten. Unternehmen sollten die Kreditanträge ihrer Kunden deshalb sorgfältig prüfen, um ihr Risiko zu begrenzen.
Vom Papierformular zum Online-Antrag: Kreditanträge haben sich grundlegend gewandelt. Heute setzen viele Unternehmen auf Kreditantrag-Software, die Anträge automatisiert bearbeitet, um ihr Kreditmanagement zu optimieren.
Der Beitrag behandelt Muster und Vorlagen für Kreditanträge, die Gestaltung des Antragsformulars und alle Details, auf die es ankommt, wenn Geschäftskunden einen Lieferantenkredit beantragen. So beschleunigen Unternehmen das Kunden-Onboarding und nutzen automatisierte Kreditanträge gezielt.
80 bis 90 % der Kreditbewertungen kommen ohne manuelle Prüfung aus.
Automatisieren Sie Routinefreigaben, konzentrieren Sie Ihre Kreditanalysten auf Kunden mit hohem Risiko und verbessern Sie den Überblick über Ihr Portfolio mit einer kontinuierlichen, KI-gestützten Risikoüberwachung.
Lieferantenkredit: Zahlungsziel, Skonto und Absicherung
So erstellen Sie den idealen Kreditantrag für Geschäftskunden: 9 zentrale Bestandteile
4 Expertentipps für einen erfolgreichen B2B-Kreditantrag
Was gehört in einen Kreditantrag für Geschäftskunden?
Kreditantrag-Muster: Formular und Vorlage für Geschäftskunden
Herausforderungen manueller Kreditantragsprozesse
Was Automatisierung bei der Bearbeitung von Kreditanträgen leistet
Vorteile eines automatisierten Kreditantrags
So automatisiert HighRadius die Bearbeitung von Kreditanträgen
Was ist ein Kreditantrag für Geschäftskunden?
Ein Kreditantrag für Geschäftskunden ist ein formelles Dokument, das ein Unternehmen bei einem Kreditgeber einreicht, wenn es einen Kreditrahmen beantragt. Räumt ein Lieferant diesen Kreditrahmen ein, spricht man von einem Lieferantenkredit. Der Antrag liefert wesentliche Informationen über das Unternehmen und seine Finanzen und hilft dem Kreditgeber, die Kreditwürdigkeit des Unternehmens und seine Fähigkeit zur Rückzahlung zu beurteilen.
Welchen Zweck hat ein Kreditantrag?
Ein Kreditantrag bündelt vor allem die nötigen Angaben des Kunden, damit sich seine Finanzlage bewerten und das Risiko einschätzen lässt, das mit einer Kreditgewährung an genau dieses Unternehmen verbunden ist. Zu den Standardangaben eines B2B-Kreditantrags gehören Firmenname, Anschrift, Art und Dauer der Geschäftstätigkeit, Finanzkennzahlen wie Umsatz und Cashflow sowie Kreditreferenzen.
Mitunter legt der B2B-Kreditantrag auch die Kreditbedingungen fest, etwa Zahlungsfristen, Zinssätze sowie mögliche Gebühren oder Vertragsstrafen. Die passende Software für Kreditanträge vereinfacht den Ablauf und beschleunigt Kreditentscheidungen, weil sie sich in ERP-Systeme wie Oracle, NetSuite, Dynamics und SAP integriert.
Lieferantenkredit: Zahlungsziel, Skonto und Absicherung
Beim Lieferantenkredit liefert der Lieferant Waren oder Leistungen sofort und räumt seinem Geschäftskunden ein Zahlungsziel ein, etwa 30 Tage netto. Bis zur Fälligkeit der Rechnung finanziert er damit den Einkauf des Kunden. Grundlage sind die vereinbarten Zahlungsbedingungen im Kaufvertrag oder in den Allgemeinen Geschäftsbedingungen, kein gesonderter Kreditvertrag.
Bietet der Lieferant Skonto an, hat der Kredit einen Preis. Ein Beispiel: 2 % Skonto bei Zahlung innerhalb von 10 Tagen, sonst 30 Tage netto. Wer das Skonto nicht nutzt, verzichtet auf 2 % des Rechnungsbetrags, um 20 Tage später zu zahlen. Aufs Jahr gerechnet entspricht das einem Zinssatz von rund 37 % (2 / 98 × 360 / 20).
Bis zum Zahlungseingang trägt der Lieferant das Ausfallrisiko. Er sichert es mit einem Eigentumsvorbehalt nach § 449 BGB, mit einer Kreditversicherung oder mit einer Bonitätsprüfung vor der Kreditgewährung ab. Grundlage dieser Prüfung ist der Kreditantrag: Er liefert die Angaben, mit denen der Lieferant über Zahlungsziel und Kreditlimit entscheidet.
So erstellen Sie den idealen Kreditantrag für Geschäftskunden: 9 zentrale Bestandteile
Ein idealer Kreditantrag für Geschäftskunden enthält alle wichtigen Bestandteile, um umfassende Informationen zu erfassen, und bleibt dabei benutzerfreundlich und effizient. Folgende Bestandteile gehören in jeden Antrag:
Datum der Antragstellung: Das Datum legt fest, ab wann die Vereinbarung gilt
Unternehmensstammdaten: grundlegende Identifikationsdaten, mit denen sich Identität und Rechtsträger des Unternehmens feststellen lassen.
Rechtsgültiger Firmenname
Geschäftsadresse (Hauptsitz und weitere Standorte)
Eigentümer- und Managementstruktur: zeigt Aufbau und Führung des Unternehmens und gibt Einblick in Entscheidungswege und Verantwortlichkeiten.
Namen und Funktionen der wichtigsten Führungskräfte und Entscheider
Eigentümerstruktur (Namen der Eigentümer, Beteiligungsquoten)
Kontaktdaten der wichtigsten Ansprechpartner
Finanzielle Informationen: zeigen, wie gesund und stabil das Unternehmen finanziell aufgestellt ist, einschließlich seiner Fähigkeit, Umsatz zu erzielen, Kosten zu steuern und seinen finanziellen Verpflichtungen nachzukommen.
Jahresumsatz
Gewinnmargen
Kapitalflussrechnungen
Bilanzen
Gewinn- und Verlustrechnung
Finanzprognosen (falls vorhanden)
Bankreferenzen
Handelsreferenzen: geben Aufschluss über das Zahlungsverhalten des Unternehmens und seine Beziehungen zu anderen Lieferanten und zeigen so, wie kreditwürdig und zuverlässig es ist.
Namen und Kontaktdaten aktueller oder früherer Handelspartner
Dauer der Geschäftsbeziehung
Zahlungshistorie und Kreditkonditionen
Kreditanfrage: nennt Höhe und Zweck des gewünschten Kredits und hilft dem Kreditgeber zu beurteilen, ob die Kreditvereinbarung angemessen und tragfähig ist.
Beantragtes Kreditlimit
Verwendungszweck des Kredits (etwa Wareneinkauf oder Finanzierung von Anlagen)
Gewünschte Rückzahlungsbedingungen (Laufzeit des Kredits, Zinssätze)
Rechtliche Erklärungen und Einwilligungen: stellen sicher, dass die Angaben korrekt sind und von einer verantwortlichen Person im Unternehmen freigegeben wurden, und senken so das Risiko von Betrug oder Falschangaben.
Unterschrift einer zeichnungsberechtigten Person des Unternehmens
Anerkennung der Geschäftsbedingungen
Einwilligung in Bonitätsprüfungen und in die Überprüfung der gemachten Angaben
Ergänzende Unterlagen: untermauern den Antrag mit Nachweisen zu Identität, Rechtmäßigkeit und Finanzlage des Unternehmens.
Gewerbeerlaubnisse oder behördliche Genehmigungen
Umsatzsteuer-Identifikationsnummer (USt-IdNr.), Steuernummer und Handelsregisternummer (HRB oder HRA)
Satzung der Kapitalgesellschaft oder Gesellschaftsvertrag der Personengesellschaft
Private Vermögensaufstellungen der wichtigsten Führungskräfte oder Eigentümer
Hinweise zum Antragsablauf: erklären dem Antragsteller den Zweck jedes Abschnitts und das korrekte Ausfüllen des Antrags und vermeiden so Fehler und Verzögerungen bei der Bearbeitung.
Klare Anleitung zum Ausfüllen des Antrags
Erläuterung jedes Abschnitts und des Zwecks der angeforderten Angaben
Ansprechpartner bei Rückfragen
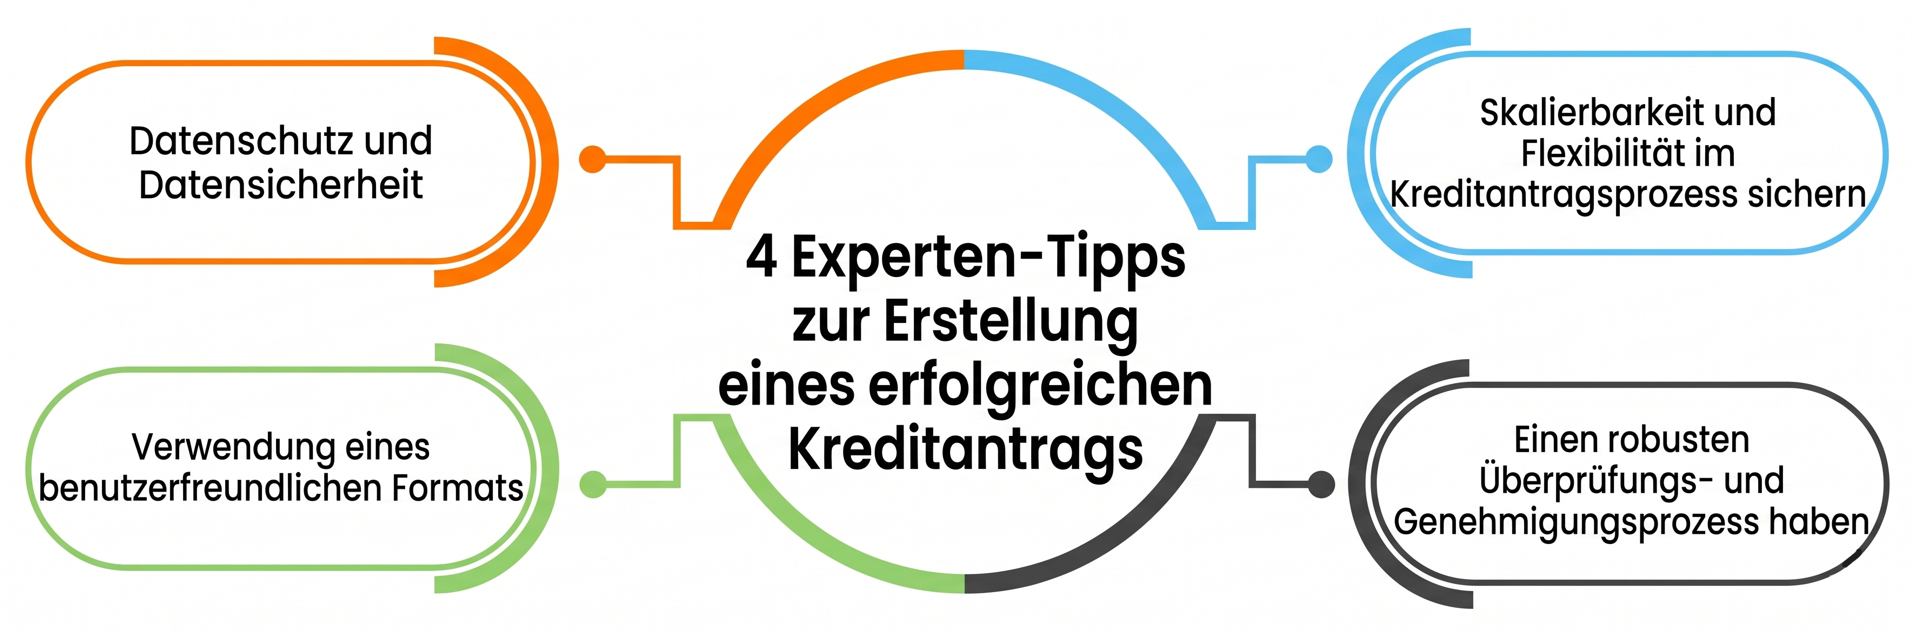
4 Expertentipps für einen erfolgreichen B2B-Kreditantrag
Für einen soliden Kreditantrag gibt es nichts Besseres als Erfahrung aus erster Hand. Die folgenden Tipps kommen deshalb direkt von unseren Experten: Mit ihnen gestalten Sie den Kreditantragsprozess in Ihrem Unternehmen optimal.
Datenschutz und Datensicherheit einhalten: Stellen Sie sicher, dass die Datenschutzvorschriften eingehalten werden und die sensiblen Angaben des Unternehmens sicher sind. Der Kreditgeber zeigt damit, dass ihm Vertraulichkeit und Sicherheit der sensiblen Daten des Antragstellers wichtig sind, schafft Vertrauen und hält die Datenschutzvorschriften ein.
Skalierbarkeit und Flexibilität im Kreditantragsprozess sichern: Gestalten Sie den Antrag so, dass er künftiges Wachstum oder veränderte Anforderungen des Unternehmens abbilden kann. Die Kreditvereinbarung bleibt so auch langfristig passend und tragfähig.
Benutzerfreundliches Format wählen: Gestalten Sie den Antrag klar, übersichtlich und leicht verständlich, damit der Antragsteller ihn problemlos ausfüllen kann. Eine klare, geordnete Darstellung erleichtert dem Antragsteller die Arbeit, vermeidet Missverständnisse und vereinfacht den Antragsprozess.
Einen belastbaren Prüf- und Freigabeprozess festlegen: Beschreiben Sie die Schritte der Prüfung und Freigabe des Kreditantrags, einschließlich voraussichtlicher Bearbeitungszeiten und der Kanäle für Statusmeldungen oder Rückfragen. Klare Erwartungen an die einzelnen Prüfschritte schaffen Transparenz und Verbindlichkeit im Entscheidungsprozess.
Was gehört in einen Kreditantrag für Geschäftskunden?
Verzögerungen beim Kunden-Onboarding entstehen oft durch unvollständige Kreditanträge. Fehlende Angaben, unklare Bedingungen und uneinheitliche Formate zwingen Teams zu manuellen Rückfragen und bremsen Freigaben. Ein gut strukturierter Kreditantrag beseitigt diese Reibungsverluste, weil er die richtigen Daten von Anfang an erfasst. Ob Sie einen Kreditantrag für Geschäftskunden neu aufsetzen oder eine bestehende Vorlage überarbeiten: Die folgenden sechs Abschnitte sorgen für Einheitlichkeit, Tempo und eine bessere Steuerung des Kreditrisikos.
1. Angaben zum Antragsteller
Erfassen Sie vollständige und überprüfbare Unternehmensdaten gleich zu Beginn, damit es später nicht zu Verzögerungen kommt. Ein Standardformular für Kreditanträge enthält den rechtsgültigen Firmennamen, die eingetragene Anschrift, Steuernummern und die wichtigsten Kontaktdaten. Stimmen diese Angaben, prüft Ihr Team den Rechtsträger schnell und vermeidet Fehler beim Onboarding.
2. Rechtsform des Unternehmens
Klären Sie die Rechtsform des Antragstellers: Einzelunternehmen, Personengesellschaft (GbR, OHG, KG) oder Kapitalgesellschaft (GmbH, UG, AG). Jeder Kreditantrag für Geschäftskunden sollte sie eindeutig erfassen, denn sie bestimmt Haftung und Risiko und entscheidet darüber, ob persönliche Bürgschaften oder zusätzliche Unterlagen nötig sind.
3. Kreditgewährung
Legen Sie die Einzelheiten des beantragten Kredits fest: Kreditlimit, Zahlungsbedingungen (etwa 30 oder 45 Tage netto) und das erwartete Einkaufsvolumen. Ein gut gestalteter Kreditantrag nutzt diese Daten, um jede Anfrage mit den internen Kreditrichtlinien und Risikoschwellen abzugleichen.
4. Bestätigung durch den Antragsteller
Lassen Sie den Antragsteller bestätigen, dass alle Angaben korrekt und vollständig sind. In jedem Musterantrag für Geschäftskunden schafft dieser Abschnitt Verbindlichkeit und senkt das Risiko von Falschangaben, vor allem wenn Entscheidungen auf Selbstauskünften beruhen.
5. Einwilligung des Antragstellers
Holen Sie die ausdrückliche Einwilligung in Bonitätsprüfungen ein, einschließlich der Abfrage von Wirtschaftsauskünften über das Unternehmen und, wo zutreffend, privater Bonitätsauskünfte. Eine regelkonforme Vorlage für Kreditanträge dokumentiert diese Einwilligung eindeutig und vermeidet so rechtliche oder operative Verzögerungen bei der Kreditprüfung.
6. Geschäftsbedingungen
Legen Sie Zahlungserwartungen, Verzugsgebühren, Zinsen, den Umgang mit Streitfällen und die Folgen eines Zahlungsausfalls klar fest. Ein strukturiertes Antragsformular vereinheitlicht diese Bedingungen von Anfang an, vermeidet Unklarheiten und stellt sicher, dass sie durchsetzbar sind, bevor ein Kredit gewährt wird.
Templates
Wenn der Kreditantrag Umsätze bremst und Kreditentscheidungen verzögert
Gestalten Sie Ihren Kreditantrag mit unserer erstklassigen, kostenlosen Vorlage.
Kreditantrag-Muster: Formular und Vorlage für Geschäftskunden
Eine gut gestaltete Vorlage für den Kreditantrag erfasst umfassende Daten, von der Rechtsform über Handelsreferenzen bis zur Kredithistorie bei Banken. Lieferanten lösen sich damit von der manuellen Prüfung und kommen zu einer einheitlicheren, datenbasierten Kreditbewertung. Ob standardisiertes Formular für den Kreditantrag oder Musterantrag für Geschäftskunden: Der strukturierte Ansatz beschleunigt das Onboarding, macht Kreditentscheidungen treffsicherer und reduziert Rückfragen beim Kunden. Vor allem legt ein gut aufgebauter Kreditantrag Bedingungen, Konditionen und Einwilligungen von Anfang an fest und senkt so das Risiko von Forderungsausfällen, Streitfällen und Zahlungsverzug im gesamten Order-to-Cash-Zyklus.
Herausforderungen manueller Kreditantragsprozesse
Die Geschäftswelt verändert sich rasant. Wer mithalten will, muss seine Prozesse laufend effizienter gestalten.
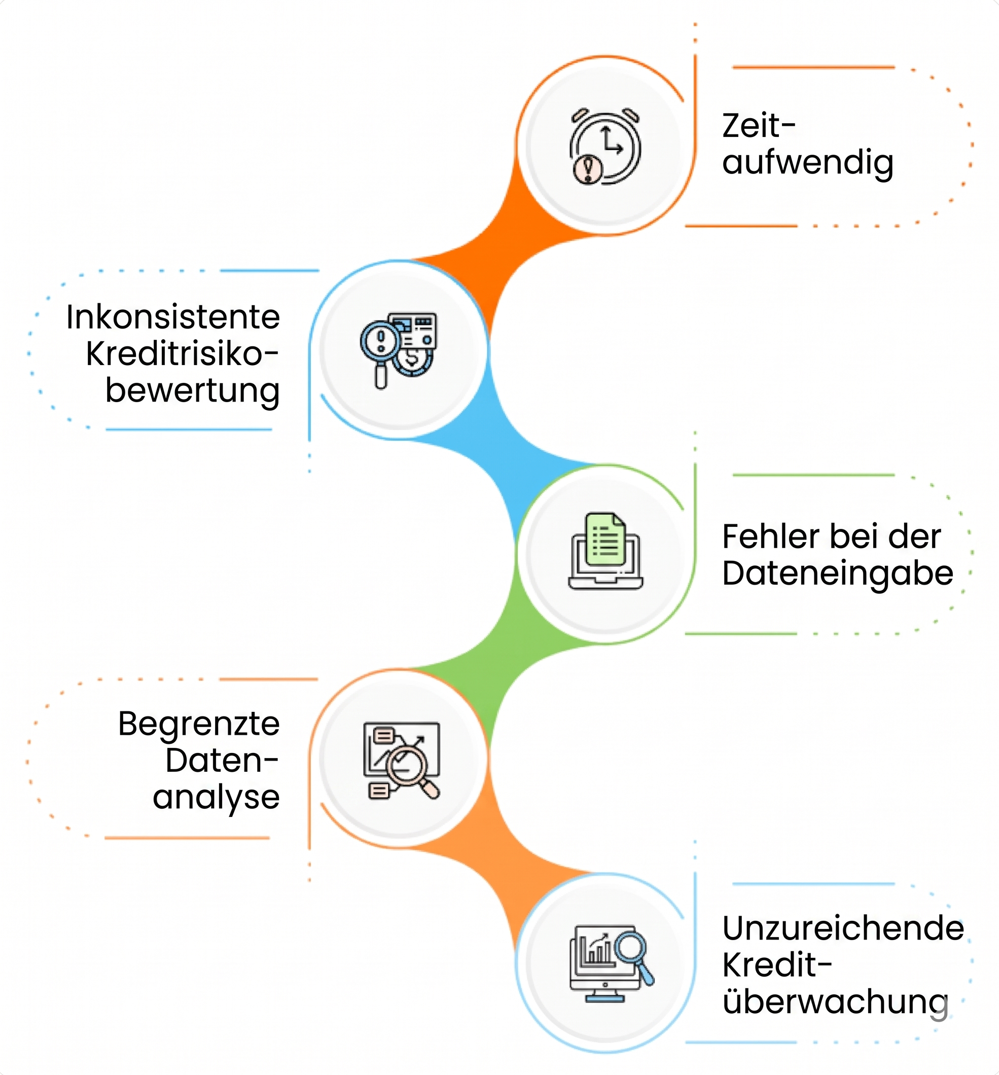
Dokumentenmanagement und Prüfung zählen zu den größten Herausforderungen im Kreditantragsprozess. Unterschiedlichste Finanzunterlagen und Referenzen zu bewerten ist komplex und kann Entscheidungen verzögern und ungenau machen. Besonders deutlich wird das bei einer großen Zahl von Kreditanträgen. Die wichtigsten Herausforderungen im Überblick:
Zeitaufwendig: Manuelle Kreditantragsprozesse kosten viel Zeit, vor allem bei einem hohen Antragsvolumen. Kreditentscheidungen verzögern sich, was den Geschäftsbetrieb und die Kundenbeziehungen belasten kann.
Uneinheitliche Bewertung des Kreditrisikos: Manuelle Prozesse führen zu uneinheitlichen Bewertungen, weil Kreditanalysten unterschiedliche Kriterien anlegen oder Faktoren unterschiedlich gewichten. Die Folge sind verzerrte und ungenaue Kreditentscheidungen.
Fehler bei der Datenerfassung: Manuelle Eingaben führen zu Fehlern wie Tippfehlern oder Zahlendrehern, die Kreditentscheidungen verfälschen. Die Korrektur kostet Zeit und verzögert die Entscheidung zusätzlich.
Begrenzte Datenanalyse: Manuelle Prozesse schränken den Umfang möglicher Analysen ein, weil Analysten nicht auf alle benötigten Informationen zugreifen können oder ihnen Werkzeuge und Ressourcen für eine wirksame Auswertung fehlen.
Unzureichende Kreditüberwachung: Manuelle Antragsprozesse erschweren eine wirksame Überwachung des Kreditrisikos, weil Analysten von Änderungen im Kreditprofil oder Zahlungsverhalten eines Kunden oft nicht rechtzeitig erfahren. Mögliche Kreditprobleme bleiben so unentdeckt, obwohl sie sich früh erkennen und mit geeigneten Maßnahmen entschärfen ließen.
Die Folge sind ungenaue und verspätete Kreditentscheidungen sowie ein höheres Kreditrisiko. Angesichts dieser Herausforderungen liegt der Bedarf an einem schlanken, automatisierten Kreditantragsprozess auf der Hand. Mit einer automatisierten digitalen Lösung überwinden B2B-Unternehmen diese Hürden und stärken ihr Kreditrisikomanagement.
61 % der Unternehmen können noch immer nicht belegen, dass KI ihr Ergebnis verbessert.
Gehören Sie nicht dazu: Mit diesem Einkaufsleitfaden für Software zur Kreditanalyse wählen Sie Lösungen, die mit Ihrem Unternehmen skalieren und einen höheren ROI liefern.
Was Automatisierung bei der Bearbeitung von Kreditanträgen leistet
Automatisierung im Kreditantragsprozess bedeutet, mit Technologie und Softwaresystemen die einzelnen Phasen der Prüfung, Freigabe und Verwaltung von Kreditanträgen zu vereinfachen und zu beschleunigen. Fortschrittliche Algorithmen, Datenanalysen und digitale Abläufe ersetzen dabei manuelle Aufgaben und Entscheidungsschritte, die bisher Menschen übernommen haben. Die automatisierte Antragsbearbeitung bringt Kreditgebern wie Antragstellern zahlreiche Vorteile und steigert Effizienz, Genauigkeit und Wirksamkeit des gesamten Freigabeprozesses grundlegend.
Vorteile eines automatisierten Kreditantrags
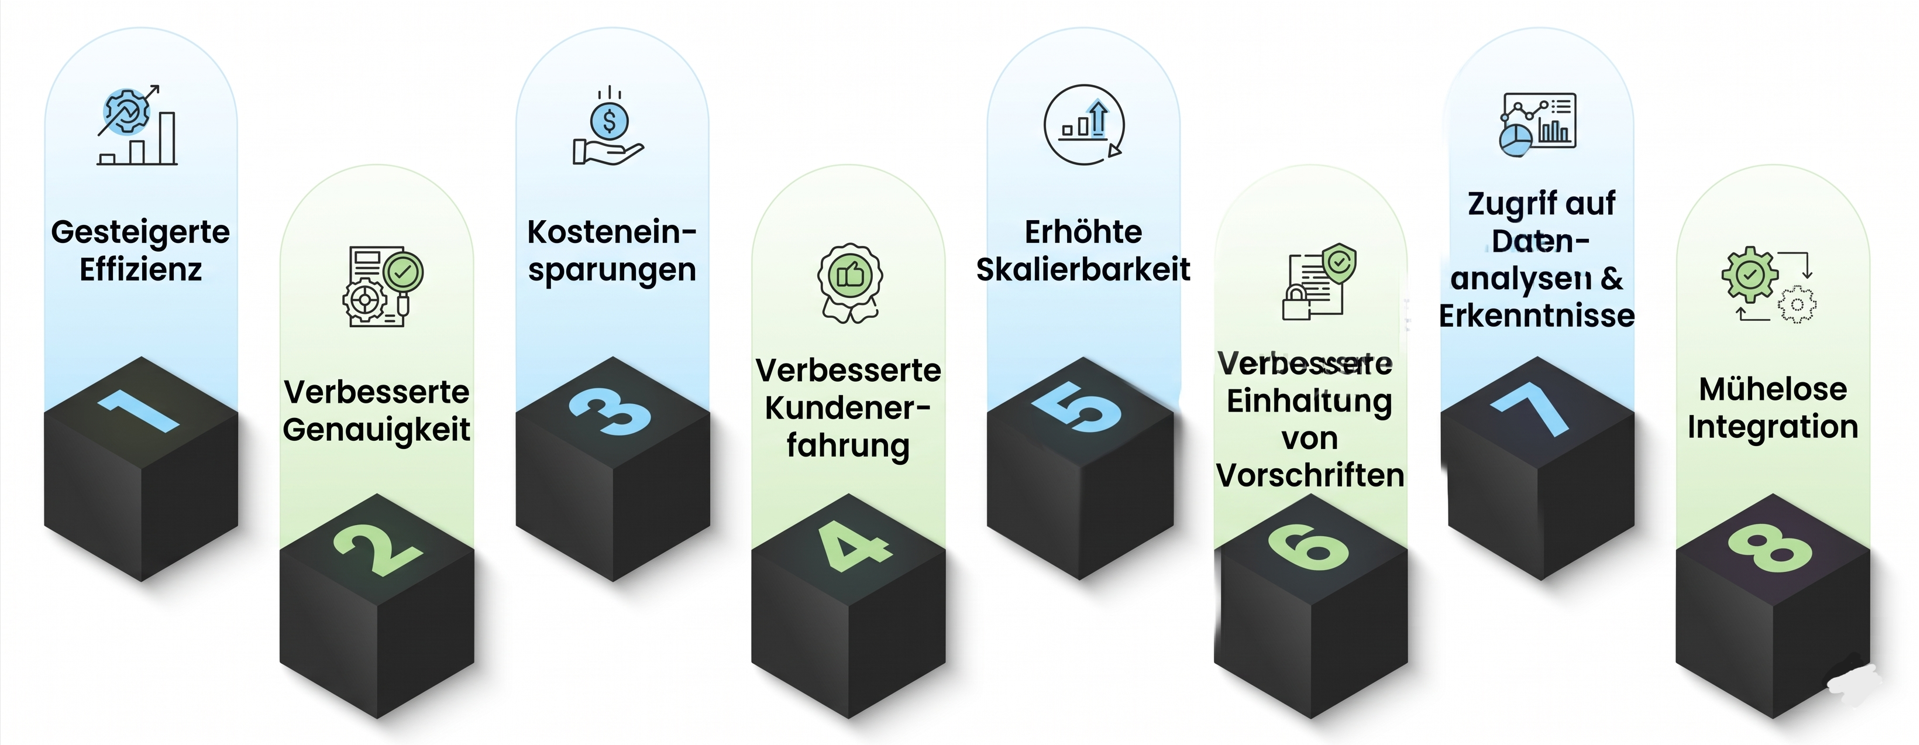
Die Automatisierung des Kreditantragsprozesses bringt Kreditgebern wie Antragstellern eine ganze Reihe von Vorteilen:
Mehr Effizienz: Automatisierung vereinfacht den Kreditantragsprozess und reduziert manuelle Aufgaben, Papierkram und Bearbeitungszeit.
Höhere Genauigkeit: Automatisierte Systeme sorgen für eine einheitliche Erfassung, Validierung und Analyse der Daten und minimieren Fehler und Abweichungen in den Angaben der Antragsteller. Kreditentscheidungen werden dadurch genauer, und das Risiko betrügerischer oder unvollständiger Anträge sinkt.
Kosteneinsparungen: Automatisierte Kreditantragsprozesse senken die Kosten der Kreditgeber, weil manuelle Arbeit entfällt und der Verwaltungsaufwand sinkt. Die Bearbeitung der Anträge bindet weniger Ressourcen, die operative Effizienz steigt und die Gemeinkosten sinken.
Bessere Kundenerfahrung: Automatisierung macht den Antrag für Antragsteller einfacher und reibungsloser, mit schnelleren Antworten und klarerer Kommunikation während des gesamten Verfahrens. Zufriedenheit und Loyalität der Kunden steigen, und die Beziehung zwischen Kreditgeber und Antragsteller wird enger.
Höhere Skalierbarkeit: Automatisierte Systeme skalieren mit und bewältigen ein hohes Antragsvolumen ohne Abstriche bei Tempo und Genauigkeit. Kreditgeber fangen so Schwankungen im Antragsvolumen auf und begleiten das Unternehmenswachstum, ohne ihre Ressourcen zusätzlich zu belasten.
Bessere Einhaltung regulatorischer Vorgaben: Automatisierte Systeme für Kreditanträge bilden regulatorische Anforderungen und Compliance-Prüfungen direkt im Antragsprozess ab und sichern die Einhaltung gesetzlicher und branchenüblicher Standards. Das Risiko von Sanktionen bei Verstößen sinkt, Aufsicht und Berichtswesen werden gestärkt.
Zugang zu Datenanalysen und Erkenntnissen: Automatisierte Systeme gewinnen aus den Antragsdaten wertvolle Erkenntnisse, darunter Trends, Muster und Leistungskennzahlen. Mit diesen Daten optimieren Unternehmen ihre Prozesse, erkennen Verbesserungspotenziale und treffen strategische Entscheidungen für mehr Wachstum.
Mühelose Integration: Automatisierte Systeme für Kreditanträge lassen sich in andere Unternehmenssysteme integrieren, etwa in CRM-Software (Customer Relationship Management), Buchhaltungssysteme und Plattformen für die Kreditvergabe. Die Integration sorgt für einen nahtlosen Datenaustausch und abgestimmte Abläufe und verbessert Effizienz und Zusammenarbeit im gesamten Betrieb.
Kreditgeber, die ihre Kreditantragsprozesse mit Technologie vereinfachen und optimieren, steigern Produktivität, Rentabilität und Wettbewerbsfähigkeit am Markt.
Ebooks
Ein langsames Kredit-Onboarding verzögert nicht nur Kreditentscheidungen, sondern den ganzen Vertriebszyklus
3 Tipps für schnellere Kreditprüfungen und Kreditentscheidungen.
So automatisiert HighRadius die Bearbeitung von Kreditanträgen
HighRadius bietet innovative, KI-gestützte Kreditmanagement-Software, die die Verwaltung von Kreditanträgen grundlegend verändert. Mit besonderem Fokus auf Online-Kreditanträge nutzt die Software künstliche Intelligenz und maschinelles Lernen, um den gesamten Lebenszyklus eines Kreditantrags zu automatisieren und zu optimieren.
Mit Software für die Echtzeit-Analyse von Kreditrisiken und für Kreditentscheidungen erhalten Sie Warnmeldungen zu jeder Änderung im Kreditprofil Ihrer Kunden und treffen datenbasierte Kreditentscheidungen auf Grundlage unbegrenzt vieler Kreditauskünfte. Die Software lässt sich in Ihr ERP-System integrieren und startet die Überwachung Ihrer Kunden bereits nach 30 Tagen.
Konfigurierbare Software für das Kredit-Scoring und Freigabeabläufe lassen sich nach Region, Kundensegment, Geschäftsbereich und weiteren Kriterien anpassen. Kreditfreigaben laufen so auch durch komplexe Konzernhierarchien schneller, und der Kreditantragsprozess wird effizienter und schlanker.
Mit dem flexibel konfigurierbaren Online-Kreditantrag nehmen Sie Kunden weltweit auf: mehrsprachig, individuell angepasst und direkt in Ihre Website eingebettet. Erfassung von Finanzdaten und persönlichen Bürgschaften sowie die Prüfung von Bankreferenzen laufen automatisch, sodass deutlich weniger manuelle Dateneingaben anfallen.
Mit dem KI-gestützten Management gesperrter Aufträge lassen sich gesperrte Aufträge automatisch vorhersagen, und zwar anhand der Kreditlimit-Auslastung und der Zahlungshistorie Ihrer Kunden. KI-gestützte Empfehlungen zur Freigabe gesperrter Aufträge oder zu Teilzahlungen beschleunigen Kreditentscheidungen und reduzieren manuelle Eingriffe.
Die KI-gestützte Software für das Kreditrisikomanagement von HighRadius vereinfacht den Kreditantragsprozess, begrenzt Risiken durch Echtzeit-Transparenz über Kreditpositionen und steuert globale Portfolios mit durchgängigen Abläufen.
Mit HighRadius als Partner vereinfachen Sie Ihren Kreditantragsprozess, reduzieren manuelle Eingriffe und bieten Ihren Kunden letztlich eine bessere Kundenerfahrung.
Schluss mit unvollständigen Kreditanträgen
Entdecken Sie die Software Nr. 1 für ein schnelleres und einfacheres Kunden-Onboarding.
Beschleunigen Sie den Zahlungseingangsäumiger Kunden und stärken Sie den Cashflow mitautomatisiertenAbläufenimForderungseinzug.
Cash Application
Zahlungennoch am selben Tag zuordnen, dank automatischzusammengeführterÜberweisungsinformationen
Kreditmanagement
Senken Sie Kreditrisiken, reduzieren Sie Forderungsausfälle und vereinfachen Sie das Kunden-Onboarding mit KI-gestütztenErkenntnissen.
Abzugsmanagement
Verringern Sie Umsatzverlustemit KI-Prognosemodellen, die berechtigte und unberechtigteAbzügeerkennen.
Online-Kreditantrag
Nehmen Sie neue Kunden reibungslosmiteinemkonfigurierbaren Online-Kreditantrag auf. Vermeiden Sie Rückfragen und erfassen Sie alle Kundendaten in einem Schritt.
Häufig gestellte Fragen (FAQs)
1. Was ist ein Kreditantrag für Geschäftskunden?
Ein Kreditantrag für Geschäftskunden ist ein formelles Dokument, das finanzielle und rechtliche Angaben sowie Handelsreferenzen erfasst, um die Kreditwürdigkeit eines Kunden zu beurteilen, bevor ihm Zahlungsziele eingeräumt werden. Der Antrag vereinheitlicht die Risikobewertung und sorgt für konsistente Kreditentscheidungen im gesamten Unternehmen.
Ein Kreditantrag für Geschäftskunden ist ein formelles Dokument, das finanzielle und rechtliche Angaben sowie Handelsreferenzen erfasst, um die Kreditwürdigkeit eines Kunden zu beurteilen, bevor ihm Zahlungsziele eingeräumt werden. Der Antrag vereinheitlicht die Risikobewertung und sorgt für konsistente Kreditentscheidungen im gesamten Unternehmen.
2. Wie lässt sich die Kreditwürdigkeit zuverlässig bestimmen?
Prüfen Sie die Zahlungshistorie des Unternehmens, seine Liquidität und seine Verschuldung im Verhältnis zum Eigenkapital aus dem Jahresabschluss sowie die Entwicklung von Umsatz und Ergebnis. Ergänzend zeigen die Bonitätsauskunft einer Wirtschaftsauskunftei sowie Bank- und Handelsreferenzen, ob der Kunde seine Verbindlichkeiten bisher fristgerecht beglichen hat.
Prüfen Sie die Zahlungshistorie des Unternehmens, seine Liquidität und seine Verschuldung im Verhältnis zum Eigenkapital aus dem Jahresabschluss sowie die Entwicklung von Umsatz und Ergebnis. Ergänzend zeigen die Bonitätsauskunft einer Wirtschaftsauskunftei sowie Bank- und Handelsreferenzen, ob der Kunde seine Verbindlichkeiten bisher fristgerecht beglichen hat.
3. Wie senkt ein Kreditantragsformular für Geschäftskunden das Risiko?
Ein Kreditantragsformular für Geschäftskunden senkt das Risiko, weil es wesentliche Informationen über potenzielle Kunden erfasst und so eine gründliche Prüfung ihrer Kreditwürdigkeit ermöglicht. Unternehmen bewerten damit Faktoren wie finanzielle Stabilität, Zahlungshistorie und Kreditauslastung, entscheiden fundiert und verringern die Wahrscheinlichkeit von Zahlungsausfällen oder Zahlungsverzug.
Ein Kreditantragsformular für Geschäftskunden senkt das Risiko, weil es wesentliche Informationen über potenzielle Kunden erfasst und so eine gründliche Prüfung ihrer Kreditwürdigkeit ermöglicht. Unternehmen bewerten damit Faktoren wie finanzielle Stabilität, Zahlungshistorie und Kreditauslastung, entscheiden fundiert und verringern die Wahrscheinlichkeit von Zahlungsausfällen oder Zahlungsverzug.
4. Welche Schritte durchläuft der Antrag, wenn Kunden einen Lieferantenkredit beantragen?
Der Kreditantragsprozess umfasst in der Regel die Einreichung des Antrags, die Prüfung der Angaben, die Kreditanalyse, die Entscheidungsfindung, die Freigabe oder Ablehnung und die Festlegung der Kreditkonditionen.
Der Kreditantragsprozess umfasst in der Regel die Einreichung des Antrags, die Prüfung der Angaben, die Kreditanalyse, die Entscheidungsfindung, die Freigabe oder Ablehnung und die Festlegung der Kreditkonditionen.
5. Welche Warnsignale gibt es in einem Kreditantrag?
Warnsignale in einem Kreditantrag sind widersprüchliche oder unvollständige Angaben, eine Rechtsform oder Vertretungsberechtigung, die nicht zum Handelsregister passt, ein fehlender oder stark verspätet offengelegter Jahresabschluss, eine hohe Verschuldung im Verhältnis zum Eigenkapital, kürzlich gemeldete Zahlungsrückstände oder ein eröffnetes Insolvenzverfahren sowie häufige Wechsel von Firmensitz, Bankverbindung oder Ansprechpartner.
Warnsignale in einem Kreditantrag sind widersprüchliche oder unvollständige Angaben, eine Rechtsform oder Vertretungsberechtigung, die nicht zum Handelsregister passt, ein fehlender oder stark verspätet offengelegter Jahresabschluss, eine hohe Verschuldung im Verhältnis zum Eigenkapital, kürzlich gemeldete Zahlungsrückstände oder ein eröffnetes Insolvenzverfahren sowie häufige Wechsel von Firmensitz, Bankverbindung oder Ansprechpartner.
6. Warum ist ein Kreditantrag notwendig?
Ein Kreditantrag ist unverzichtbar, um die Kreditwürdigkeit potenzieller Kunden zu beurteilen, Risiken zu begrenzen, Kreditkonditionen festzulegen und eine verantwortungsvolle Kreditvergabe sicherzustellen. Unternehmen entscheiden damit fundiert über die Gewährung von Krediten und steuern ihren Cashflow wirksam.
Ein Kreditantrag ist unverzichtbar, um die Kreditwürdigkeit potenzieller Kunden zu beurteilen, Risiken zu begrenzen, Kreditkonditionen festzulegen und eine verantwortungsvolle Kreditvergabe sicherzustellen. Unternehmen entscheiden damit fundiert über die Gewährung von Krediten und steuern ihren Cashflow wirksam.
7. Was passiert, nachdem ein Kreditantrag eingereicht wurde?
Nach der Einreichung prüft der Lieferant die Angaben des Unternehmens: Registerdaten und Vertretungsberechtigung, den offengelegten Jahresabschluss, die Bonitätsauskunft sowie Bank- und Handelsreferenzen. Auf dieser Grundlage legt er Kreditlimit und Zahlungsbedingungen fest und gibt den Antrag frei oder lehnt ihn ab.
Nach der Einreichung prüft der Lieferant die Angaben des Unternehmens: Registerdaten und Vertretungsberechtigung, den offengelegten Jahresabschluss, die Bonitätsauskunft sowie Bank- und Handelsreferenzen. Auf dieser Grundlage legt er Kreditlimit und Zahlungsbedingungen fest und gibt den Antrag frei oder lehnt ihn ab.
8. Wie lange dauert die Prüfung eines Kreditantrags?
Bis ein Kreditantrag geprüft und entschieden ist, vergehen in der Regel einige Tage bis wenige Wochen. Mit automatisierten Systemen für die Bearbeitung von Kreditanträgen verkürzen Kreditgeber die Prüfzeit jedoch drastisch und bieten ihren Kunden einen schnelleren, effizienteren Service.
Bis ein Kreditantrag geprüft und entschieden ist, vergehen in der Regel einige Tage bis wenige Wochen. Mit automatisierten Systemen für die Bearbeitung von Kreditanträgen verkürzen Kreditgeber die Prüfzeit jedoch drastisch und bieten ihren Kunden einen schnelleren, effizienteren Service.
9. Welche kurzen Schritte gehen einer Kreditgewährung voraus?
Mit diesen strukturierten Schritten entscheiden Sie fundiert: Kreditrichtlinie erstellen: Legen Sie eine klare Richtlinie fest, die Konditionen und Vereinbarungen regelt. Bonitätsprüfung durchführen: Prüfen Sie den finanziellen Hintergrund des Kunden. Vereinbarung unterzeichnen: Halten Sie die Zahlungsverpflichtung verbindlich fest. Kreditlimite festlegen: Richten Sie die Limite an den Kreditscores aus, um das Risiko zu senken.
Mit diesen strukturierten Schritten entscheiden Sie fundiert: Kreditrichtlinie erstellen: Legen Sie eine klare Richtlinie fest, die Konditionen und Vereinbarungen regelt. Bonitätsprüfung durchführen: Prüfen Sie den finanziellen Hintergrund des Kunden. Vereinbarung unterzeichnen: Halten Sie die Zahlungsverpflichtung verbindlich fest. Kreditlimite festlegen: Richten Sie die Limite an den Kreditscores aus, um das Risiko zu senken.
10. Was ist ein Beispiel für einen Kredit im B2B-Geschäft?
Ein typisches Beispiel ist der Lieferantenkredit: Ein Lieferant erlaubt einem Unternehmen, Waren oder Dienstleistungen zu Zahlungsbedingungen wie 30 Tage netto zu beziehen. Das Unternehmen bezahlt den Einkauf damit erst, nachdem es die Waren oder Dienstleistungen erhalten hat.
Ein typisches Beispiel ist der Lieferantenkredit: Ein Lieferant erlaubt einem Unternehmen, Waren oder Dienstleistungen zu Zahlungsbedingungen wie 30 Tage netto zu beziehen. Das Unternehmen bezahlt den Einkauf damit erst, nachdem es die Waren oder Dienstleistungen erhalten hat.
11. Was unterscheidet B2B-Kreditanträge von B2C-Kreditanträgen?
Bei B2B-Kreditanträgen gewähren Unternehmen anderen Unternehmen Kredit; im Mittelpunkt stehen Zahlungsbedingungen im Handelsverkehr und die Finanzdaten des Unternehmens. B2C-Kreditanträge betreffen Kredite von Unternehmen an private Verbraucher; hier zählen vor allem die persönliche Kredithistorie und das Finanzverhalten des Verbrauchers.
Bei B2B-Kreditanträgen gewähren Unternehmen anderen Unternehmen Kredit; im Mittelpunkt stehen Zahlungsbedingungen im Handelsverkehr und die Finanzdaten des Unternehmens. B2C-Kreditanträge betreffen Kredite von Unternehmen an private Verbraucher; hier zählen vor allem die persönliche Kredithistorie und das Finanzverhalten des Verbrauchers.
12. Welche Angaben enthält ein Kreditantrag für Geschäftskunden?
Unternehmensangaben: Firmenname, Anschrift, Kontaktdaten und Rechtsform.
Finanzdaten: Umsatz, Gewinnmargen, Vermögenswerte, Verbindlichkeiten und Kredithistorie.
Handelsreferenzen: Angaben zu früheren Kreditbeziehungen mit Lieferanten.
Eigentümerangaben: Namen, Funktionen und Beteiligungsquoten der Gesellschafter.
Branche: Beschreibung der Branche, der Marktposition und des Wettbewerbsumfelds des Unternehmens.
Bankinformationen: Bankverbindung und Bankreferenzen.
Steuernummer und USt-IdNr.: die steuerlichen Kennnummern des Unternehmens.
Kreditzweck: geplante Verwendung des Kredits und gewünschtes Kreditlimit.
Sicherheiten: persönliche Bürgschaften oder sonstige Sicherheiten für den Kredit.
Unterschrift: Einwilligung in Bonitätsprüfungen und Annahme der Bedingungen.
Unternehmensangaben: Firmenname, Anschrift, Kontaktdaten und Rechtsform.
Finanzdaten: Umsatz, Gewinnmargen, Vermögenswerte, Verbindlichkeiten und Kredithistorie.
Handelsreferenzen: Angaben zu früheren Kreditbeziehungen mit Lieferanten.
Eigentümerangaben: Namen, Funktionen und Beteiligungsquoten der Gesellschafter.
Branche: Beschreibung der Branche, der Marktposition und des Wettbewerbsumfelds des Unternehmens.
Bankinformationen: Bankverbindung und Bankreferenzen.
Steuernummer und USt-IdNr.: die steuerlichen Kennnummern des Unternehmens.
Kreditzweck: geplante Verwendung des Kredits und gewünschtes Kreditlimit.
Sicherheiten: persönliche Bürgschaften oder sonstige Sicherheiten für den Kredit.
Unterschrift: Einwilligung in Bonitätsprüfungen und Annahme der Bedingungen.
HighRadius als Marktführer im Gartner® Magic Quadrant™ 2024 für Invoice-to-Cash-Anwendungen
Zum dritten Mal in Folge führend in der Ausführungsfähigkeit und Vision. Gartner: „Führende Unternehmen setzen ihre Vision erfolgreich um und sind gut für die Zukunft aufgestellt.“
The Hackett Group® zeichnet HighRadius als Digital World Class® Anbieter aus
Erfahren Sie, warum HighRadius seit zwei Jahren in Folge als Digital World Class Anbieter für Order-to-Cash-Automatisierungssoftware ausgezeichnet wurde.
HighRadius zum zweiten Mal in Folge als Leader im IDC MarketScape für Forderungsmanagement-Software für große und mittelständische Unternehmen ausgezeichnet
Zum zweiten Jahr in Folge wird HighRadius im IDC MarketScape als führender Anbieter von Forderungsmanagement-Software für große und mittelständische Unternehmen anerkannt. Der IDC-Bericht hebt die Integration von maschinellem Lernen in die Produkte von HighRadius hervor, wodurch die Zahlungszuordnung, das Kreditmanagement und die Cash-Flow-Prognosen verbessert werden.
Forrester würdigt HighRadius im AR Invoice Automation Landscape Report, Q1 2023
Im AR Invoice Automation Landscape Report, Q1 2023, hebt Forrester den bedeutenden Beitrag von HighRadius zur Branche hervor, insbesondere für große Unternehmen in Nordamerika und EMEA, und bestätigt seine Position als einziger Anbieter, der die komplexen Anforderungen dieses Segments umfassend erfüllt.
Wir haben gesehen, wie die Kosten für Finanzdienstleistungen um 2,5 Millionen Dollar gesunken sind, während Volumen, Qualität und Produktivität gestiegen sind.
Colleen Zdrojewski
Vice President – Financial Services
Dr Pepper Snapple Group